

昨日全球金融市场整体呈现风险偏好回升态势。随着美债收益率自高位回落及原油价格趋稳,通胀与美联储连续升息的忧虑显著缓解。美股标普500与纳斯达克指数双双再创历史新高,英伟达与AMD领涨AI板块;欧元区国债抛售压力减轻提振欧股全线收高;美元指数失守102关口,欧元与澳元顺势反弹。港股在创新药与AI概念股带动下大幅走高,A股则因假期继续休市。大宗商品方面,避险需求与美元走弱推动现货黄金反弹至每盎司4163美元,原油则在沙特出口强弹、G7释储与中东地缘风险拉锯下重回100美元关口之上。
昨日发生了什么?
美元:
美元指数显著走弱,从接近18个月的高点位置回落,盘中重挫并失守102关口,纽约尾盘收跌0.27%至101.84,接近101.86附近。
美元止升走软主要受到欧美国债抛售压力缓解的影响,其中10年期美国国债收益率自逾20年高位回落至5.28%,30年期国债收益率下滑至5.66%。
与此同时,欧元受法国国债收益率趋稳及财政削减承诺支撑而大幅反弹,进一步对美元构成下行压力。
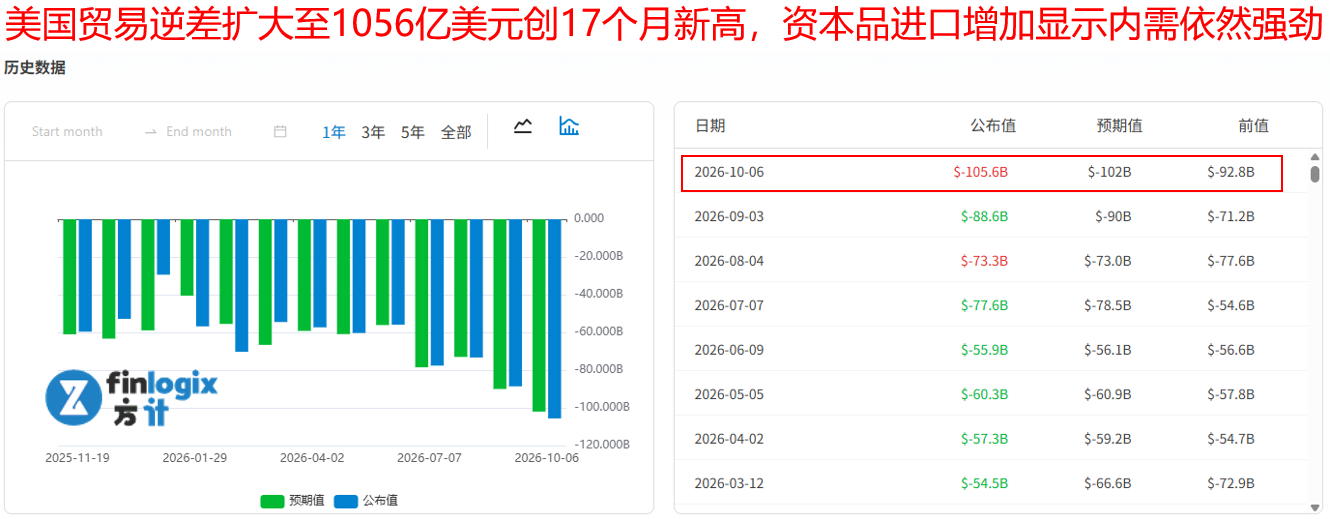
虽然美国8月贸易逆差扩大13.7%至1056亿美元创17个月新高,且资本品进口增加显示内需依然强劲,但市场对美联储本月连续第二次升息的预估概率已由先前逾50%急剧降至19.4%。
此外,美国总统川普在接受询问时表示强势美元反映美国经济良好且不会引发通胀,市场正屏息等待美联储9月货币政策会议纪要以寻找最新政策线索。
澳元:
澳元兑美元延续走强走势,录得连续第三个交易日上涨,日内上扬0.14%,盘中最高攀升至0.6982附近,最低下探至0.6961。
澳元震荡走高主要得益于美元指数自高位承压回落以及美国国债收益率走低,改善了全球金融市场的风险偏好。
澳大利亚本土经济数据方面,9月ANZ-Indeed招聘广告指数环比增长2.2%,同比增长12.5%,反映当地劳动力市场依然保持稳健。
不过,澳联储主席布洛克此前公开发表温和言论,暗示三次加息可能已足以遏制通胀,这与美联储年底前仍存在加息可能性的政策路径形成对比。
此外,美国8月贸易逆差大幅扩大至1056亿美元,对墨西哥及越南的逆差更创下历史新高。投资者正密切关注即将公布的墨尔本大学消费者通胀预估数据与美联储会议纪要,以研判澳元能否进一步冲刺0.70大关。
中国与香港股市:
中国A股市场因国庆节长假继续休市,金融市场交易全面暂停。
休市前沪指收报3842.19点,受官方9月制造业PMI回升至50.1重返扩张区间提振。
香港股市昨日则全线走强,恒生指数开高走高,收盘上涨1.00%或240点,报24280.56点;恒生科技指数上扬0.94%,收于4223.08点,大市成交额达982.65亿港元。
盘面上,创新药与生物科技板块迎来暴涨,歌礼制药与百奥赛图涨幅均超过11%,药明生物及药明康德分别上扬4.51%和2.92%。
科技与人工智能应用股同样表现亮眼,智谱大涨7.59%,百度上涨超3%,阿里巴巴与腾讯也双双收红。市场传出DeepSeek即将完成超800亿元人民币的新一轮融资,加上月之暗面等AI独角兽拟赴港上市,大幅提振了港股科技板块的估值修复预期。
美国股市与债市:
美国股市四大指数同步收涨,标普500指数上扬0.58%收于7818.93点,历史首次站上7800点大关;纳斯达克指数上涨0.45%收于27599.79点,双双刷新历史收盘新高;道琼斯指数与费城半导体指数分别上涨0.49%和0.34%。
人工智能科技股维持强劲动能,迈威尔收涨近6%,AMD上涨2.80%,英伟达小涨0.14%。股市上扬主要归因于原油价格趋稳与美国国债抛售潮暂歇,10年期美国国债收益率下跌约3个基点至5.28%,30年期国债收益率小幅降至5.66%,2年期国债收益率降至4.80%。
国债收益率回落大幅缓解了高利率对科技杠杆的压制,交易员预期美联储本月再次升息的概率已骤降至19.4%。市场关注点正转向即将揭幕的第三季度财报季,分析师预估标普500成分股整体盈利将同比大幅增长30.6%。
欧洲股市:
欧洲主要股市全线收高,泛欧斯托克600指数上涨0.48%收于636.63点,实现连续第三个交易日上扬。各主要国家股指普遍走强,德国DAX指数上涨0.77%收于25449点,法国CAC 40指数上涨0.40%,英国富时100指数收涨0.42%。
板块方面,旅游休闲与银行板块领涨,受油价回落及风险偏好回升提振,法国法国 BNP Paribas 与德意志银行均实现反弹。
欧洲国债市场止跌回稳,法国10年期国债收益率单日大跌超10个基点,与德国国债利差明显收窄,缓解了市场对欧元区债务危机的担忧。
此外,欧洲央行首席经济学家表示高物价尚未引发第二轮通胀效应,市场目前预估欧洲央行至明年3月仅加息一次,欧洲央行加息预期的降温进一步支撑了股市与欧元的反弹。
黄金:
黄金市场迎来强势反弹,现货黄金盘中一度冲上每盎司4180美元上方,最终收盘上扬0.56%,报每盎司4163.69美元。现货白银同样上涨0.47%收于每盎司61.34美元。
金价走高主要受到美国国债收益率止升回落以及美元指数失守102关口下滑的推动,降低了持有无息黄金的机会成本。
同时,投资者对法国财政赤字与债务危机的担忧,以及中东局势的不确定性,为黄金提供了避险资金流入。
目前市场屏息等待美联储公布9月会议纪要,以研判中期金价能否往上冲刺4200、4300美元。
原油:
国际原油市场呈现多空剧烈拉锯的V形反转走势,盘中WTI原油一度下探至86美元附近,布伦特原油跌破100美元关口,但随后双双强劲反弹扭转两连跌,WTI 11月原油期货收涨0.81%报每桶89.19美元,布伦特12月原油期货收涨0.26%报每桶100.58美元。
油价早盘承压主要因中东原油出口持续复苏,沙特9月原油出口大幅回升至每日660万桶,且G7计划紧急释放1亿桶柴油与原油储备,IEA即将在10月中旬敲定释放细则。
美国总统川普也表示正考虑暂停征收联邦汽油税并允许公路使用免税红染柴油以压低燃油成本。
然而,也门胡塞武装对沙特机场及炼油厂发起多轮袭击,霍尔木兹海峡油轮再遭遇不明物体击中,地缘风险依然高企。多空因素交织下,布伦特油价最终持稳于100美元大关附近。
今日重要事件(澳洲东部时间):
17:00 德国工业产出
隔天00:30美国EIA原油库存变动
*隔天05:00美国美联储会议纪要
*代表更具影响力的先行指标,值得日内交易者重点关注。
今日关注行情:
今日市场焦点主要集中在货币政策指引、国债供给以及大宗商品库存变化上。
首先,美联储将于北京时间10月8日凌晨2点公布9月货币政策会议纪要。在美联储此前开启加息且近期就业数据放缓的背景下,会议纪要将揭示官员们对通胀粘性、AI资本开支以及能源价格冲击的内部分歧,同时美联储官员洛根也将发表讲话,其鹰鸽立场将直接引导市场对美联储10月及12月议息会议的利率预期。
其次,美国财政部今日将标售390亿美元的10年期美国国债,在长端国债收益率逼近高位的敏感时刻,本次竞拍的需求强弱将直接检验市场对美债的承接力。
此外,中国将公布9月外汇储备数据,荷兰阿姆斯特丹正举办世界人工智能峰会,微软亦将举行重大活动。
基于上述事件,对各主要市场走势的推理预测如下:
股市方面:若美联储会议纪要释放出暂停加息或对通胀回落更有信心的鸽派信号,且10年期国债标售需求强劲驱动国债收益率进一步下行,美股标普500指数与纳斯达克指数有望在科技股和AI算力板块领涨下延续创高走势;反之,若纪要强调高通胀风险或国债标售出现冷场,收益率再度反弹将压制高估值科技股。
汇市方面:美联储纪要与美债收益率走势将决定美元指数能否在101.8附近止跌。若纪要显现鹰派姿态或国债收益率回升,美元指数可能重新企稳反弹;反之,若纪要偏鸽,美元或将进一步下探,提振欧元、澳元等非美货币。中国外汇储备数据若表现稳健,也有助于离岸人民币汇率维持坚挺。
大宗商品(黄金与原油)方面:黄金对美债实质利率及美联储政策预期极度敏感。若美联储纪要暗示利率触顶或美国国债收益率继续回落,黄金价格有望突破每盎司4180美元阻力并向4200美元关口发起冲刺;若纪要偏向鹰派,金价短期或面临回调压力,但中东地缘政治与法国财政疑虑所带来的避险需求仍将为黄金提供一定程度的下行支撑。原油方面,今日即将公布的美国EIA原油库存报告与IEA关于G7一亿桶油储释放的细节敲定,将直接决定原油价格能否在100美元大关上方企稳。
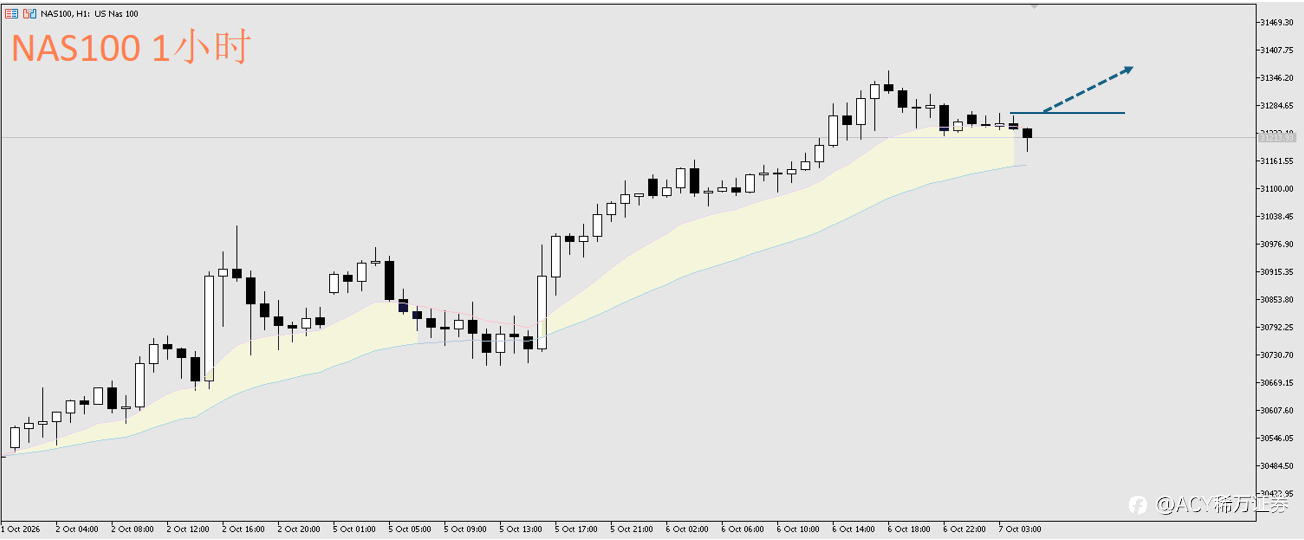
纳斯达克100 NAS100
日内交易策略:小时线收盘站上31270,考虑做多。
阻力参考:31360、31500
支撑参考:31000
技术面:纳指100指数持续创新高的情况下,属于强势市场,应寻找做多机会。透过ACY独家指标<多空带状均线>观察小时线,目前修正到多头云带,需观察在此潜在短期支撑是否守住,规划:若稍后小时线收盘站上31270,考虑做多。
黄金兑美元 XAUUSD
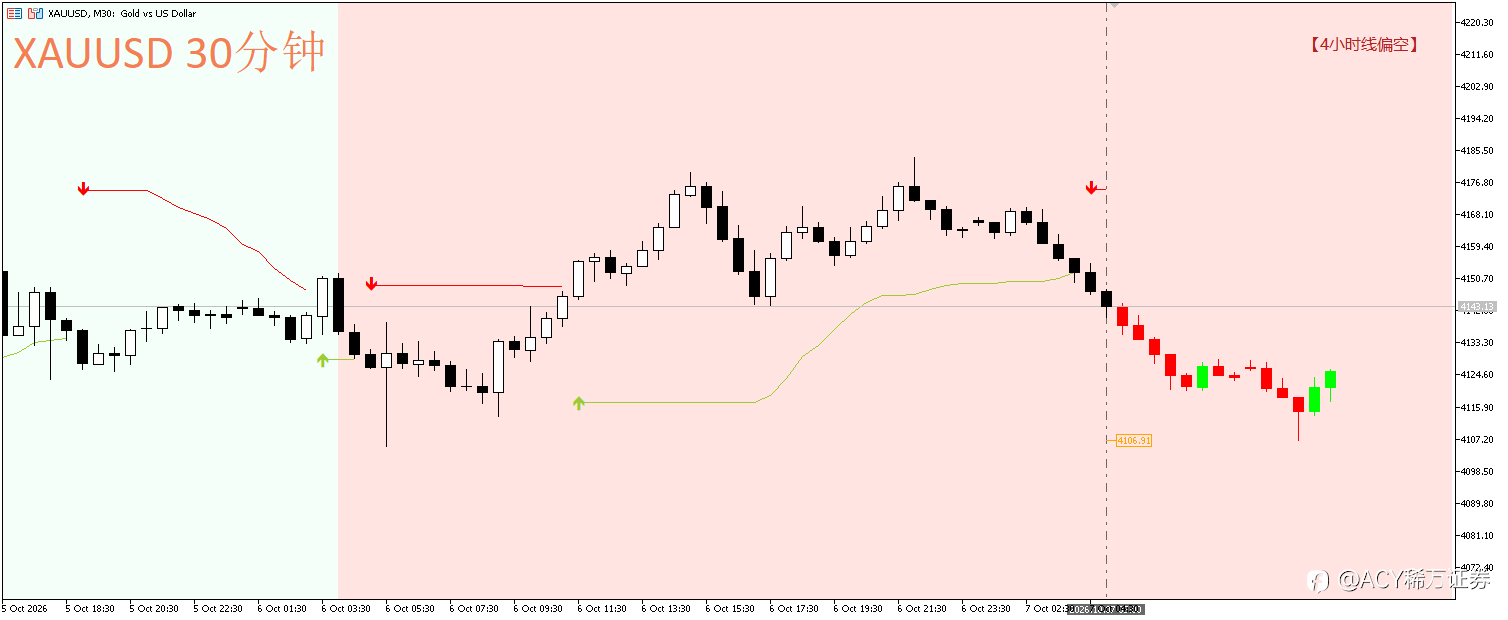
日内交易策略:现价~4170,考虑做空。
阻力参考:4190
支撑参考:4110
技术面:从ACY独家指标<布林通道突破>的30分钟图观察,当前已出现下跌信号,同时大时框(4小时线)目前也是偏空格局,而另一个ACY独家指标<亚当理论>暗示短线价位有机会来到4110附近。因此规划:现价~4170,考虑做空。
西德克萨斯原油 USWTI
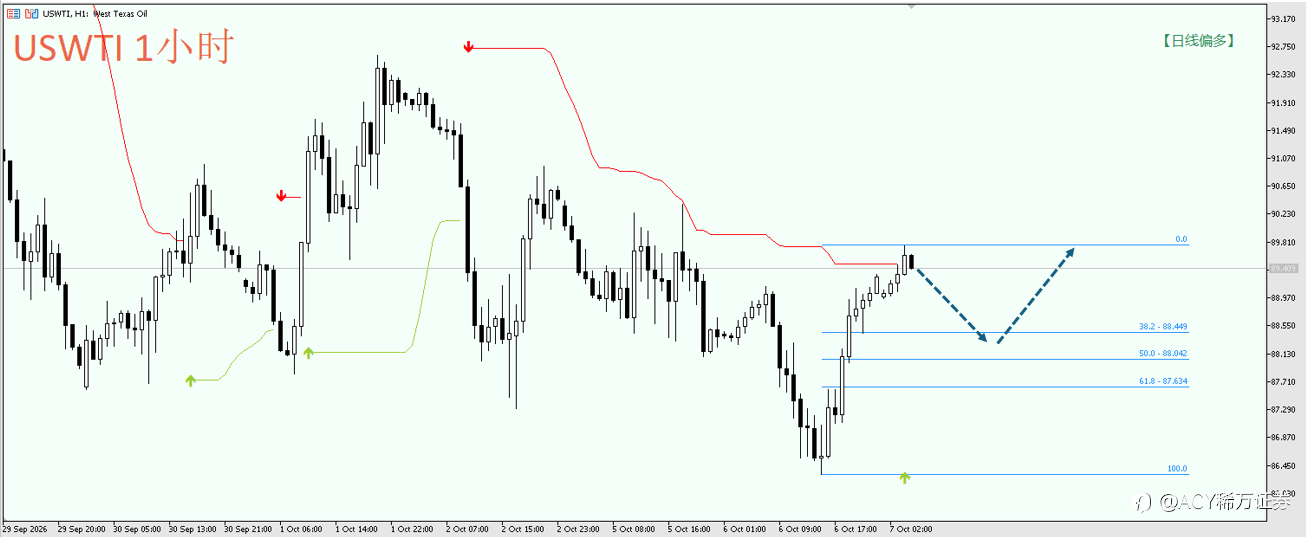
日内策略:价格修正88.05~88.45区间企稳时,考虑做多。
阻力参考:90、90.9
支撑参考:86.1
技术面:原油昨日出现V型反转,在87美元处觅得支撑。当前若用ACY独家指标<布林通道突破>观察1小时线,可发现日线层级仍偏多,而小时线刚出现向上信号,考虑到亚洲盘行情延续性相对较弱,因此规划价格修正88.05~88.45区间企稳时,考虑做多。
本文内容由第三方提供。ACY证券对文中内容的准确性和完整性,不做任何声明或保证;由第三方的建议,预测或其他信息导致了投资损失,ACY证券不承担任何责任。本文内容不构成任何投资建议,与个人投资目标,财务状况或需求无关。如有任何疑问,请您咨询 独立专业的财务或税务的意见 。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

