


ATFX汇评:7月23日,美原油WTI以长阳线收盘,单日涨幅5.7美元,最高触及92.22美元,创出6月9日以来新高。6月17日,美国和伊朗隔空签署谅解备忘录,双方承诺解除对霍尔木兹海峡的封锁,美原油WTI价格失去地缘支撑而快速下跌。7月2日跌至最低点67美元/桶。不久之后,因为伊朗袭击通过霍尔木兹海峡的商船,美国和伊朗的冲突再次爆发,美元由WTI出现二次上涨。7月23日再次触及92美元,对于技术走势来说是显著利多,但对于霍尔木兹海峡来说是标志性利空。
中东地缘问题,消息面过于复杂,很难通过媒体的报道对当前的局势有全面的认识。尤其是美国方面的动作,几乎完全取决于特朗普的社交媒体动态。很多金融机构将特朗普的社交媒体作为信号源进行毫秒级的消息驱动性交易,普通交易者难以参与其中。

图1,美国原油结余库存曲线-ATFX
数据更有说服力,并且不会像消息面那样真假难辨。从上图美国原油结余库存曲线可以看出,自从美原油库存在3月27日达到阶段性高点8.767亿桶之后,直到本周都一直在下降,并且下降速率极高。即便是美国和伊朗在6月17日隔空签署谅解备忘录之后,美原油库存仍然降低到了7.3亿桶附近。数据的表现符合实际情况,说明美伊之间的链接备忘录没有起到缓解国际能源供应不足的问题,预示了美国和伊朗之间开启二次冲突。
更长周期来看,原油库存自2020年6月份开始下降,2023年9月份进入横盘状态,3月底开始新一轮下降。2020年6月至今,美原油至今已经出现了两轮周期,第一轮周期是自6.5美元(疫情导致)上涨至最高点130美元,第二轮是自54.9美元上涨至119美元。由此可见,即便原油库存保持横盘,美元由WTI价格也会下跌,而不仅仅是库存上升原油价格会下跌。
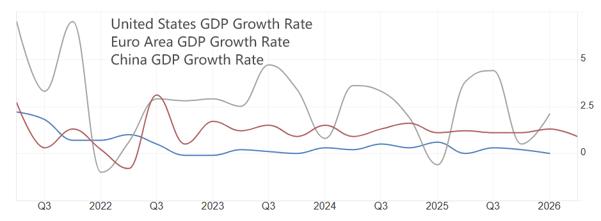
图2,美欧中GDP增速曲线叠加-ATFX
原油的需求面核心指标是全球经济的增速,也就是主要经济体的GDP增速数据。从上图可以看出,美国的GDP增速曲线周期波动明显,中国和欧元区的GDP增速曲线相对平滑。从绝对值来看,三家主要经济底的GDP增速在0%至2.5%之间(季度增速),均处于较低水平。我们认为,无论是美国的周期性还是中国和欧元区的稳定低位,均意味着全球经济处于低增速状态,对原油等能源产品的需求偏弱。如果不是供应端出现了断崖式的下降,美元由WTI的价格可能难以保持在相对高位。
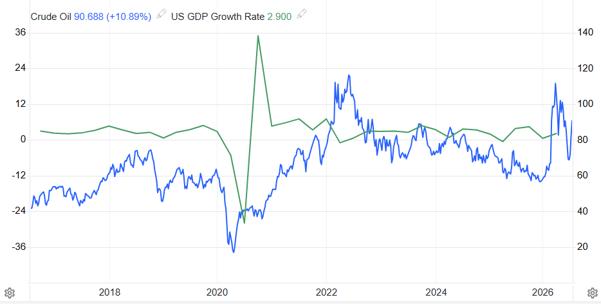
图3,美原油WTI价格走势与美国GDP季度增速曲线叠加-ATFX
我们将美元由WTI的价格走势和美国季度GDP增速曲线地形叠加后,可以更明显的发现,国际原油价格的走势实际上依赖于美国GDP增速表现,因为美国的GDP增速最能代表全球经济的复苏或衰退。7月30日20点30分,美国经济分析局将公布美国二季度GDP季度增速,目前市场预期值为2.3%,高于前值2.1%,意味着国际能源价格可能还将保持相对高位。
ATFX风险提示、免责条款、特别声明:市场有风险,投资需谨慎。以上内容仅代表分析师个人观点,不构成任何操作建议。请勿将本报告视为唯一参考依据。在不同时期,分析师的观点可能发生变化,更新内容不会另行通知。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

