

美联储12月降息预期持续升温,成为主导全球市场情绪的核心。该预期推动美股在科技股带领下延续涨势,但同时令美元指数承压,为澳元等非美货币提供支撑。亚太市场表现分化:中国A股震荡收跌失守3900点,港股则在澳门博彩业复苏的提振下微涨。商品方面,黄金因长期降息前景获得支撑,虽有回调但仍处高位;原油则因俄乌和谈不确定性及供应过剩担忧而下跌。市场焦点现转向即将公布的美国ADP就业数据,以寻找美联储政策路径的更多线索。
昨日发生了什么?
美元:
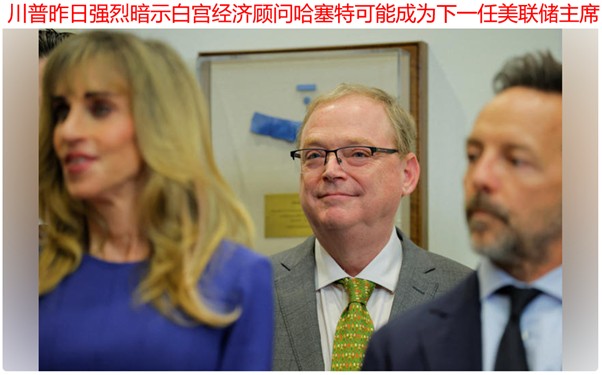
美元指数在纽约尾盘承压,最终小幅下跌0.07%,报99.40。美元走势受到压力的原因之一,是美国总统川普在白宫会议上暗示白宫经济顾问哈塞特可能成为下一任联准会主席,哈塞特普遍被视为偏鸽派的人选。尽管整体指数下跌,但美元兑日元却反弹了0.3%,收復了前一交易日的部分跌幅,回升至155.90附近。市场重新聚焦于美国稳健的经济前景,并认为在缺乏明确主导性因素的情况下,美元仍是「一堆髒衣服中最乾淨的那件」。市场对美联储将在12月会议上降息25个基点的预期依旧强劲,概率高达约9成。投资人正密切关注即将公布的美国关键经济数据,如ADP就业报告和PCE物价指数,以寻求降息路径的进一步指引。
澳元:
澳元兑美元走势获得温和提振,报价约在 0.6565 美元附近。澳元在上一个交易日触及两周高点后,周二稳定开在 0.654 美元左右。这得益于市场风险偏好略有增强,以及对美联储将推动货币宽松政策的预期升温,导致美元整体走软。最新的数据显示,澳洲製造业採购经理人指数(PMI)攀升至三个月高位,同时 ANZ-Indeed 职位广告跌幅放缓,这些强劲的本地经济数据支撑了澳元,同时美联储的鸽派基调有助于澳元保持或扩大近期涨幅。
中国AH股市:
中国A股三大指数收盘齐步走低,呈现震盪下跌格局。上证指数下跌0.42%,收报3,897.71点,失守3,900点关口。深证成指和创业板指均跌约0.7%。盘面上,有色、半导体、医药和券商等族群走弱,但零售、煤炭、保险和房地产板块逆势上扬。其中,受惠于海峡两岸融合发展新政策的福建本地股集体爆发,多档个股涨停。
港股方面,恒生指数高开低走,但收盘仍小幅上涨0.24%,报26,095.05点。恒生科技指数则下跌0.37%。市场焦点板块走势分化,博彩股和石油股涨幅居前,其中博彩股因澳门11月博彩总收入復甦至疫情前92%的最佳水平而延续强势。石油股受俄罗斯能源设施遭袭击导致供应中断担忧而上涨。然而,芯片股普遍走弱,中兴通讯大跌超过5%。南向资金持续淨买入约41亿元。
美国股市:
美国股市在清淡交投中延续了近期的涨势,三大指数集体收高。道琼斯工业指数上涨0.39%,收于47,474.46点;标普500指数上涨0.25%,那斯达克指数则以0.59%的涨幅领先,收于23,413.67点。此轮上涨是过去七个交易日中的第六次,主要驱动力来自于科技股的走强,以及市场对美联储即将降息的乐观预期。根据芝商所FedWatch显示,交易员预计美联储在12月会议上降息25个基点的机率高达89%左右。个股表现方面,飞机製造商波音公司股价飙升10.1%,成为道指上涨的最大推动力。苹果、英伟达和微软等大型科技股普遍上涨约1%。此外,比特币价格大幅回升并突破90,000美元关口,也为市场带来了积极情绪。
欧洲股市:
欧洲股市收盘涨跌不一。泛欧Stoxx 600指数微幅上涨0.07%。主要股指表现分化,德国DAX指数上涨0.51%,表现较强势,而法国CAC 40指数下跌0.28%,英国富时100指数则微跌0.01%。市场情绪部分受到俄乌和平谈判取得进展的迹象所提振。经济数据方面,欧元区11月消费者物价通胀率从10月的2.1%微升至2.2%,略高于市场预期。由于通胀数据接近欧洲央行2%的目标,这强化了市场预期,认为欧洲央行将维持利率稳定,并且12月降息的可能性微乎其微。个股方面,由于获得川普政府对诉讼的支持,拜耳(Bayer)股价飙升超过11%。在英国市场,由于英国央行降低了银行的一级资本要求,银行类股普遍上涨。
黄金:
黄金价格自前一日创下的六周高位盘中曾大幅回落至4170美元之下,尾盘在美元走弱下,跌幅收敛,最终现货黄金小幅收低0.58%,报每盎司4205.75美元。纽约商品交易所2月交割的黄金期货价格下跌1.3%,收于每盎司4220.80美元。下跌的主要原因在于投资者在近期金价强劲上涨后进行了获利了结操作。尽管价格出现暂时性回调,支撑看涨情绪的核心驱动因素依然稳固,即市场对美联储在下周会议上降息的高度预期。此外,世界黄金协会的数据显示,各国央行10月购买53吨黄金,月比增长36%,是2025年初以来最大的单月净需求,全球央行持续的购金需求也为金价提供了长期支撑。
原油:
昨日国际油价下跌超过1%,市场权衡着不确定的俄乌和平希望与持续存在的供应过剩担忧。布伦特原油期货收跌1.14%,报每桶62.45美元;美国原油期货(WTI)收跌1.15%,报每桶58.64美元。投资人高度关注俄乌和谈进展,俄罗斯总统普京会见了美国特使,引发了市场对谈判可能突破、进而解除部分俄罗斯能源供应限制的预期。然而,普京同时发出警告,并威胁切断乌克兰的海上通道,加剧了和谈前景的巨大不确定性。市场担忧和平希望可能很快破灭,届时能源基础设施持续遭袭的风险将会加剧。此外,供应过剩的担忧持续对油价构成压力,尽管委内瑞拉局势紧张以及针对俄罗斯能源设施的袭击提供了一些抵消作用。OPEC+此前已决定在2026年第一季维持现有产量设定不变。
今日重要事件(澳洲东部时间):
8:30 澳大利亚GDP季率(已发布为0.4%,低于市场预期的0.7%)
12:45 中国RatingDog服务PMI(已发布为52.1,与预期持平)
*隔天00:15 美国ADP非农就业数据(小非农)
隔天02:00 美国ISM服务业指数
*代表更具影响力的先行指标,值得日内交易者重点关注。
今日关注行情
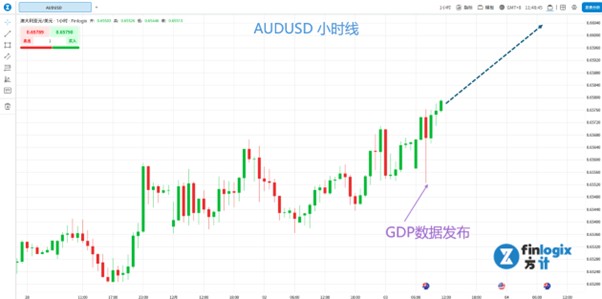
早间刚发布的澳大利亚三季度GDP季率增长0.4%,低于市场普遍预期的0.7%,不过若以年度增长(YoY)来看的话,则是增长了2.1%,这是大约两年来的最快年增长速度。本次主要驱动增长的因素在于强劲的内部需求、私人投资(其中用于数据中心扩张的机械设备投资大幅增长),然而抵销增长的部份在于净出口有所减少,同时库存有所下降,这使得三季度经济表现出较为复杂的信号。
数据发布后,澳洲股指出现上涨,触及盘中高位,主要是疲软的数据降低了市场对澳联储进一步加息的担忧,甚至增强了未来可能降息的预期,这对股市通常是利好消息,因为它意味着更低的借贷成本和更宽松的金融环境。不过对于澳元来说,这样的预期就不是好消息,GDP公布后一度从日内高位0.6575下跌到06552。
然而不到1小时,澳股与澳元就开始日内反转,在这种对数据的典型膝跳反应下,短线上应该对于澳股做空,澳元做多。
而今日稍后最关注的数据莫过于美国ADP非农就业数据,也就是俗称的小非农,之所以重要的原因在于本周五并不会公布11月份的官方非农数据,这意味着在12月美联储利率会议前,市场普遍认为这是最重要的劳动市场表现是否健康的参考基准。
然而,笔者认为本次数据带给美股利多的可能性较高,首先,经济学家仅预估增长5000人,这样的预估值,是5年多来的新低,这相对让实际数据超预期的可能性拉高,再者,其实不论这次数据是高于预期还是低于预期,只要不是负数,基本上市场都能解读成正向利多,低了可以说美联储12月降息板上钉钉,高了可以说美国劳动市场比想象中强韧,因此可关注短线上做多的机会。
澳元兑美元 AUDUSD(偏事件型交易)
交易策略:澳洲GDP季率不如预期,澳元先下后上创日内高位,现价~0.6570考虑做多。
阻力参考:0.6610
支撑参考:0.6650
技术面:如今日早报所提及,澳元对于较为疲软的GDP数据出现典型的膝跳反应-反转(先下后上),并且来到数据公布时的小时K线高点之上,按照过去经验,下方短线浮额可能被洗清,有机会做多。
黄金兑美元 XAUUSD
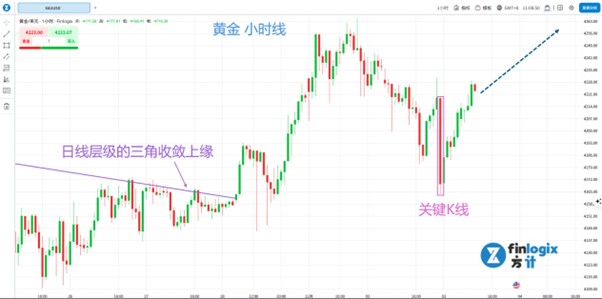
交易策略:现价到4214之间,考虑做多。
阻力参考:4265,4350
支撑参考:4160
技术面:日线层级上,上次提及的三角收敛突破形态已于近日完成,格局上目前偏向多头。从小时线来看,当前站上昨日的长黑K的关键K线之上,因此积极的交易者在现价到4214之间,有考虑做多的机会。
西德克萨斯原油 USWTI
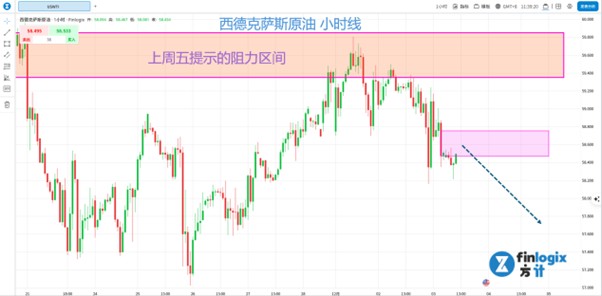
交易策略:现价到58.7区间,考虑做空
阻力参考:59.4
支撑参考:57.5
技术面:从日线图来看,来到上周五早报59.35~59.85说的阻力区间就转折向下,间接证实之前的观察,当前仍是偏空格局。从小时线来看,出现N字向下的看空结构,因此现价到58.7区间,有考虑做空的机会。
本文内容由第三方提供。ACY证券对文中内容的准确性和完整性,不做任何声明或保证;由第三方的建议,预测或其他信息导致了投资损失,ACY证券不承担任何责任。本文内容不构成任何投资建议,与个人投资目标,财务状况或需求无关。如有任何疑问,请您咨询 独立专业的财务或税务的意见 。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

