


ATFX港股:「中国潮玩第一股」泡泡玛特(09992)最新发布盈喜,预期2025年上半年收入同比增长不低于200%,溢利(不包括未完成统计的金融工具的公允价值变动损益) 可能录得同比增长不低于350%。股价今早表现波动,曾升逾3%后倒跌,半日倒跌逾6%。
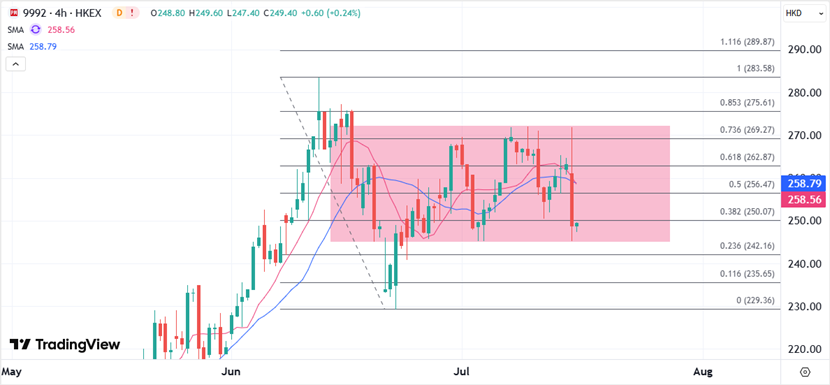
▲ATFX图
今年首季,泡泡玛特营收年增165% 至170%,其中中国营收年增95% 至100%,海外营收年增475% 至480%。中国各通路收入表现方面,线下通路年增率85% 至90%,线上通路年增140%至145%。海外各区域收入表现方面,亚太(指中国以外的其他亚洲及大洋洲国家及地区) 年增率345%至350%,美洲年增895% 至900%,欧洲年增率600%至605%。
董事会认为,业绩波动主要归于以下原因:泡泡玛特品牌及旗下IP在全球认可度进一步提升,多样化的产品品类促进本集团收入增长,本集团各区域市场收入均实现持续高速增长;海外收入占比持续提升,收入结构的变化对毛利、溢利均产生积极影响。同时,规模效应使溢利显著增加;及持续优化产品成本,加强费用管控,提升盈利能力。公司提醒股东及潜在投资者于买卖公司股份时审慎行事。
在泡泡玛特将产品分成四个大类:手办、毛绒、MEGA 和衍生品。去年,泡泡玛特的毛绒产品营收年增1289% 至28.3 亿元,是泡泡玛特去年增速最快的类别。去年旗下Labubu所属IP「THE MONSTERS」营收年增726.6%达30.4亿元。
Labubu 3.0系列在4月正式开启线下发售,进一步引发抢购热潮,在全球引发抢购热潮,韩国、英国等地门店因排队过猛暂停销售,二手市场溢价达数十倍,推动IP价值飙升,股价也一直水涨船高。Wind数据显示,泡泡玛特股价年初至今涨幅达194.79%,近一年涨幅达575.92%。
泡泡玛特的强势源于“IP+全球化+规模效应”的三重驱动。短期看,潮玩行业仍处高增长期,泡泡玛特凭借头部地位(市占率8.5%)有望持续受益。海外高毛利业务(如欧美市场)占比提升,叠加成本优化,推动净利润率持续增长,此外,其通过直营模式保持对渠道和定价的控制,避免授权模式下的利润分流,进一步巩固盈利能力。不过基于当前估值已反映部分乐观预期,一旦出现IP疲软信号可能引发估值回调。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

