


《交易员故事》系列四:花旗交易员:八年前我如何精准预测了油价暴跌
订阅
该文为《交易员故事》系列连载的第四篇,回望2014年,供需、地缘政治和资金流,三个因素指向原油市场即将发生重大变化。见微知著,把握关键变量,才能看懂市场的发展趋势。
原油交易商的日常世界通常不对外人开放。
很少有非专业人士了解石油交易商如何对待市场,他们的背景是什么,以及他们如何赚钱。
本文节选自2022年的一部新书《40 Classic Crude Oil Trades》,这本书向读者介绍40名原油市场专业人士进行的真实交易或策略,展现石油交易世界的生动活泼。
40个章节涵盖了不同的地域和不同的原油市场,使人们对原油交易商的工作和思维方式有了一个更加清晰的了解。
石油交易在20世纪80年代发展成目前的形式,这些章节涵盖了从早期开始到现在的情况,包括:套利交易的方法,地缘政治的影响,物流和储存策略,短线与长线交易,原油衍生品交易等。
我们相信,书内精彩纷呈的故事将为原油交易者提供大量的交易灵感,您可以在文章顶部订阅《交易员故事》系列专题,每日最快时间收到连载内容的更新推送(请打开推送功能)。
这是金十数据全新推出的一档栏目,如果你喜欢这个系列,请您点个赞,评论下,这将使我们有动力继续努力更新这个系列!
花旗交易员:八年前我如何精准预测了油价暴跌
本篇故事的主人公是:埃里克·鲁宾斯坦 
从耶鲁大学毕业后,埃里克·鲁宾斯坦做了一段时间的顾问工作,包括在埃萨钢铁公司的钢铁零售业务中工作过一段时间。他有关能源市场的第一份工作是在路易达孚能源公司(即后来的路易达孚高桥能源公司)担任原油产品分析师和交易员(2006年至2010年)。2010年,埃里克加入花旗集团休斯敦分公司,为原油交易部门制定全球原油和精炼产品战略,同时建立实物原油交易能力。他在花旗任职后期,他还发起了投资,并担任投资组合内公司的战略投资者。埃里克于2021年离开花旗,成立了一个专注于可持续发展的风险投资基金,专注于投资捕捉、减少、再利用、储存或避免碳排放的初创企业。
#影响价格的多重因素#
大宗商品市场一直吸引我的一点是,在商品交易结束后,必须进行实物交割:有一个买方需要接受某一特定产品的交割,而有一个卖方需要完成交割。
如果你做了充分研究,那么你就能预测这些商品交割将会如何进行。也许,由于供应不足,卖方想要完成交割就不那么容易了;也许,由于供应过多,卖方会追逐买方。
一旦你了解了商品最终交换背后的动态,你就可以对价格可能的走势做出一些假设,然后根据你的预期进行交易。
对原油市场进行任何分析的第一个要素是了解实物原油的供需平衡,这在业内被称为“统计库存”。
一桶油是否已经从地下开采出来,原油是否真的存在并可供出售,仍然是影响价格的最重要因素。其他一切都是次要的,尽管其他因素的影响越来越大。
统计原油库存意味着追踪尽可能多的数据点:生产、消费、进口、出口、库存和其他任何相关数据。
高质量数据极其重要,幸运的是,数据源每年都变得更快、更准确。你可以比以往任何时候都更容易地清点货物,你可以通过飞机飞越相关设施,或从Ursa Space Systems等公司获取关于存储的卫星数据来检查存储水平。
仅次于实际供求关系之后,原油市场分析的下一个关键因素是政治,因为原油可能是最具地缘政治敏感性的大宗商品。欧佩克是最重要的因素,因为他们的减产或增产决定会对油价产生重大影响。
第三个因素是头寸和资金流,它们在本质上受到外汇、股票和利率等其他市场的影响。有些公司通过交易原油来对冲通货膨胀或股票头寸,因此这些市场的波动会影响原油市场。
其他需要考虑的因素包括技术指标,还有关键的心理数字,如50或100美元/桶,移动平均线或趋势线,这些几乎是市场心理的数字表达方式。
原油库存本身曾经是油价的唯一驱动因素,但如今有如此多的钱,出于各不相同的原因,做着如此多不同的事情,你需要长期关注多种因素。
#三个因素揭示油价暴跌#
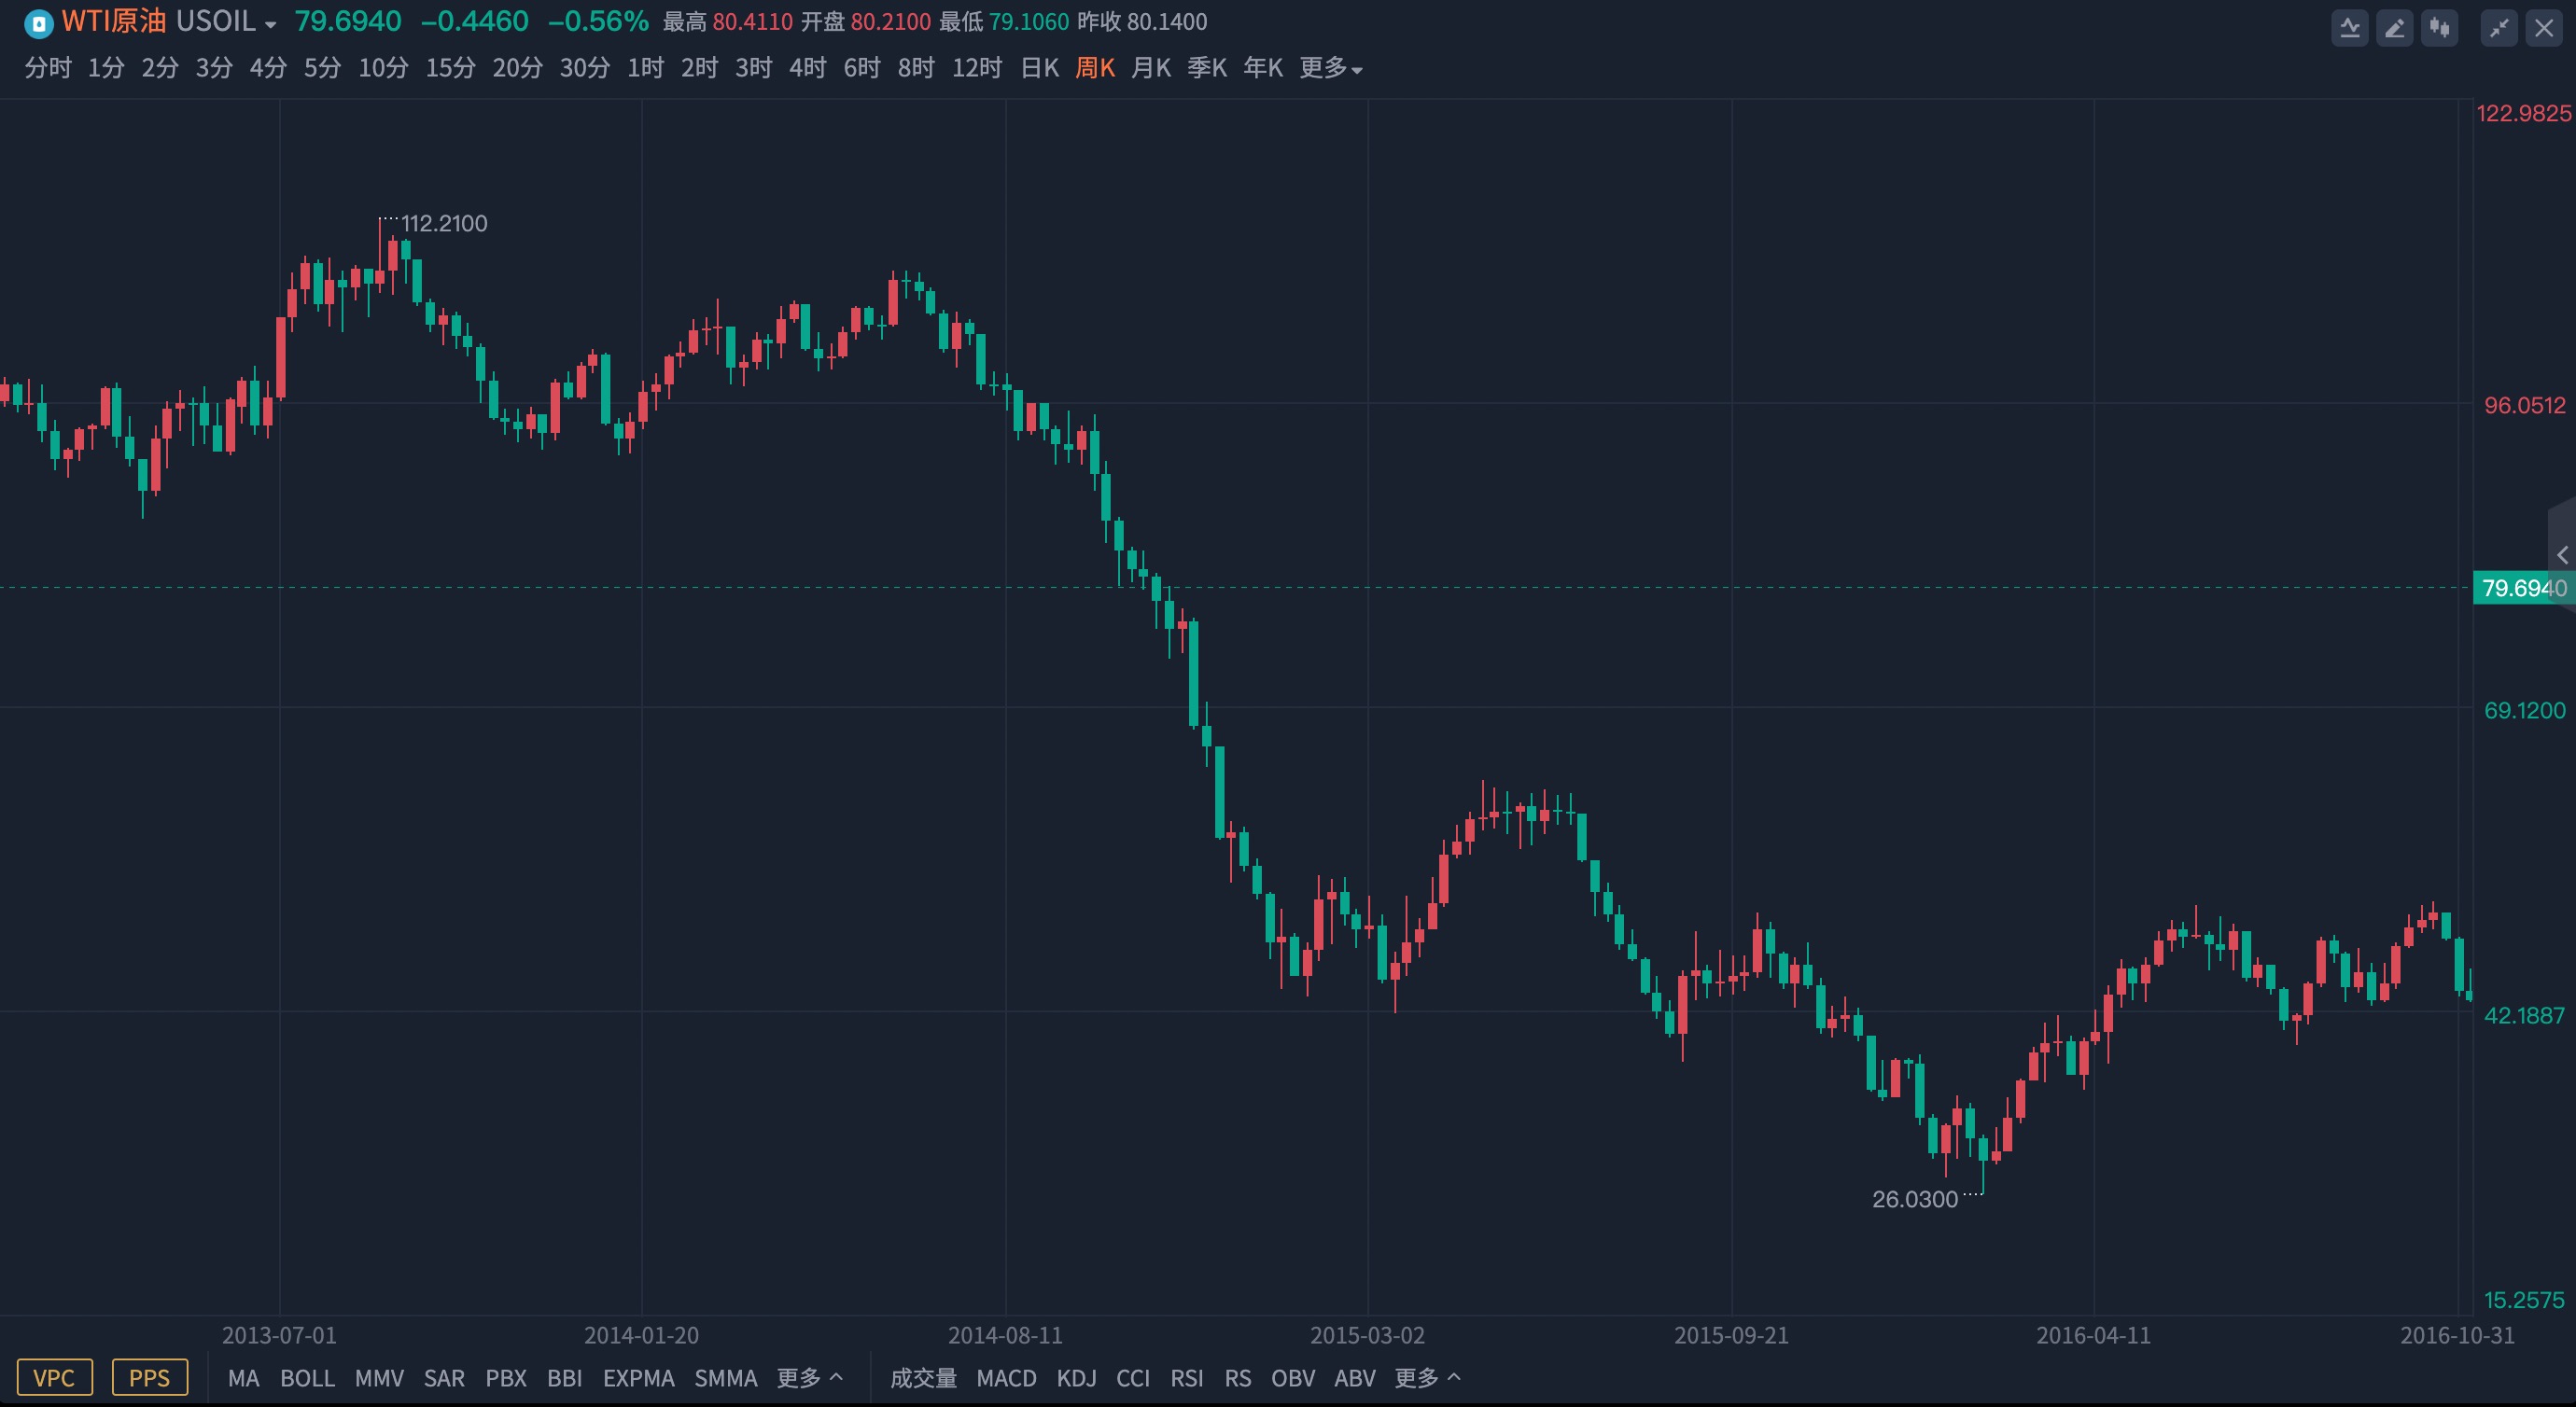
2014年第二季度有一段时间,我们开始看到这三个因素——供需、地缘政治和资金流——都明确指向原油市场的重大变化。
首先,我们开始看到全球经济放缓的迹象,尽管大多数预测没有改变。国际能源机构(IEA)仍预计2014年需求将强劲增长,但我们正在查看全球工业生产的实时或接近实时数据,我们感到放缓的态势非常明显。
2014年6月和7月,这种放缓变得非常明显,以至于很明显,全球经济正在意外减速。
在需求面临压力的同时,原油供应仍在增加。油价远远超过100美元,结果造成,每个原油生产商都在最大限度提高自身产量和增长计划。
当经济放缓,同时原油产量急剧增长时,你可以很有信心地预测价格将会暴跌。到2014年7月,我开始进行内部沟通,以确保同事们同意我的逻辑。
作为公司原油交易部门的全球策略师,我的主要责任是对我们的交易员,同时也对我们的客户负有双重责任,因为公司为我们的客户提供了从交易部门直接获取见解的渠道。
2014年8月,我首次在花旗以外谈到了油价可能崩盘的问题。这是对一个非常尖锐问题的回应,理应得到诚实的回答。我告诉客户,油价将从100美元以上至少跌至50美元,主要理由是,必须至少降至50美元以阻止生产增长,使生产边缘油品变得不经济。当油价低于50美元时,我预计大量的生产将变得不经济。
这是一个相当激进的观点,因为在那时,每当人们谈论边际生产时,指的是刺激生产所需的价格。当时的共识是,每桶80-90美元的价格会使生产商的产量和增产速度最大化。
我的观点是,我们即将完全进入成本曲线的另一边。我相信,即将看到的价格不仅会减缓产量增长,而且会通过完全停止部分生产,扭转增产趋势。
地缘政治分析也支持这一观点。欧佩克成员国不准备削减自身产量以平衡市场。他们希望看到美国生产商减少产量,而他们认为只有价格下跌才能实现这一目标。
我认为,事后来看,人们会同意,这一次欧佩克确实希望价格下跌,可惜当时市场并不相信,他们当时认为如果这样的话价格早就低得多了。欧佩克最终在2014年11月证明了他们的意图,当时他们正式选择不减产,即使在油价已经开始下跌之后。
#客户的犹豫和纠结#
第一个与我讨论油价大跌观点的客户是一家对冲基金。通常情况下,“快钱”,如对冲基金,对将改变市场动态和造成波动的事件非常兴奋。
没有人会(或者至少没有人应该)根据30分钟或1小时的会议就做出交易决定,尤其是当我提出一个相当激进的建议时。投资者需要自行研究来检验我们的分析。
2014年7月和8月,也没有太多看空的声音。事实上,我敢说,没有任何其他可用的分析表明大幅下跌即将发生,所以客户必须相信我们的观点和他们自己对数据的看法。
在这种情况下,鼓励人们倾听的是我们在一段时间内建立起来的关系和信誉。我认识这些客户很多年了,我对市场的预测被多次验证,很多人都对我们的分析产生了信任。
对我们的原油生产商客户来说,有关油价可能暴跌的讨论显然不容易。在9月和10月期间,我几乎每天都去拜访原油生产商,警告他们油价将下跌。
有些生产商连夜琢磨我向他们展现的东西,第二天就对全部产量进行了对冲。随后他们能够在整个低油价时期继续生产,因为他们进行了对冲。在一些情况下,这些对冲将公司的存活时间又延长了几年。
与我交谈过的其他一些人在100美元时没有对冲他们的产量,因为他们显然喜欢这个价格,但当油价在不到一周的时间内跌至90美元时,他们中的一些人开始想,“好吧,可能是哪里出了问题”,然后才开始套期保值。
另一方面,有些公司拒绝对冲,即使他们承认我可能是对的,他们的理由是,他们足够强大,能够经受住任何暂时性的衰退,部分原因是他们的生产经济性比其他所有人都好。
这些公司认为,价格下跌可能会淘汰一些成本较高的竞争对手,但他们自己会没事的。当然,市场直接击穿了所有生产商的成本线,证明了我们的理论,即市场最终会导致任何边际生产停产。
许多没有对冲的生产商不得不削减产量来管理他们的财务状况,停产最终解决了疲软的市场。减产持续的时间足够长,而需求最终恢复了。
#趋势一旦形成就要紧紧握住#
2014-2015年的市场之所以如此具有挑战性,是因为我们预测的下行趋势并不总是那么清晰。原油市场在下跌,但也有反弹的时期,然后再次下跌。
很难说跌势会在什么时候停止,也很难说我们会以多快的速度到达实际上抑制生产的低价。
如今市场的反应速度比以前要快,2014年的反应速度可能比十年前要快。市场上有更多的钱,大量的美元流动性迅速推动了市场,特别是当它们是单向的时候。
一旦这样,恶性循环就会形成。生产商可以在刚开始的时候袖手旁观,但到某些时候他们就不能再坚持下去了。他们损失如此之大,以至于他们被迫几乎不惜一切代价出售原油,仅仅是为了创造一些收入或保护仍然存在的价值。
另一方面,有些人赚了很多钱。这些人相信这个理论,做空并一直做空,即使是在短暂的反弹期间。他们愿意坐等任何反弹,因为他们认识到,市场还有一项重大工作要做,而这项工作还没有完成。
最大的赢家是跟随市场的大幅下跌,而不是试图通过完美把握买卖时机来表现自己。
#行情可能比你想象还要大#
事实证明,我关于大规模抛售的论断大体上是正确的,但有一点我错了:市场下跌的幅度远超我的预期。
很多人认为,抛售会在80美元停止,因为这是边际生产成本,是产量保持增长所需的最低价格水平。
相比之下,我完全相信,市场将需要达到一个生产受到严重抑制的程度。我曾认为50美元是我们真正停止生产所需要跌到的水平。
我当时肯定没有想过从100美元/桶跌到25美元是合理猜想,但随后在一年半的时间里就成为现实。之所以花了这么长时间,是因为页岩气行业一直在较低价格环境下生产,投资者当时更关注油气企业的产量和增产能力,而不是经济效益。
价格之所以会大幅下跌,部分原因是生产成本的下降幅度也远远超出了所有人的预期。随着每一桶油的生产成本越来越低,就需要更低的市场价格来阻止边际生产。
我记得公司曾就我可以在演讲中对客户说些什么进行过内部辩论。我们一致认为,谈论油价跌到50美元太激进了。有时你可能会吓到别人以至于他们不再听你说话。你不希望他们因为认为你太离谱而忽略你的主要论点。
当油价跌至80美元/桶时,我们便能够与客户讨论更具挑战性的话题。当我们已经从100美元跌至80美元时,阐述我们认为油价终将跌至50美元/桶的观点似乎并不令人惊讶。
#预测基于分析,幅度难以估量#
在原油市场上,得到致谢是很罕见的,但也有几个人相信了我们这个预测。当时和我交流过的一些人现在仍然让我想起那段时期。
我从未担心自己错了。下跌是完全可以预见的。任何做过同样分析的人都会同样被说服。
供需平衡是明确的,对欧佩克的理解似乎支持这一观点,而交易的时机取决于在油价暴跌前做空,并在短暂的反弹中保持空头头寸。
下跌是毫无疑问的,难点在于幅度。无论以何种标准衡量,跌幅都是罕见的。很多时候,为了保持供需平衡,市场只需要一个小的调整,但这次大幅度调整是非同寻常的,反映了美国原油产量的惊人增长。
2020年也出现过类似的大跌,但却是不同的情况。因为没有办法预测新冠病毒这个全新的外部因素将如何影响市场。这比2014-15年的市场更考验投资者,因为2014-15年的市场更容易建模。当时,我们进行了研究,相信得出的结果,然后做出了正确的决定。
(第四篇 完)
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

