


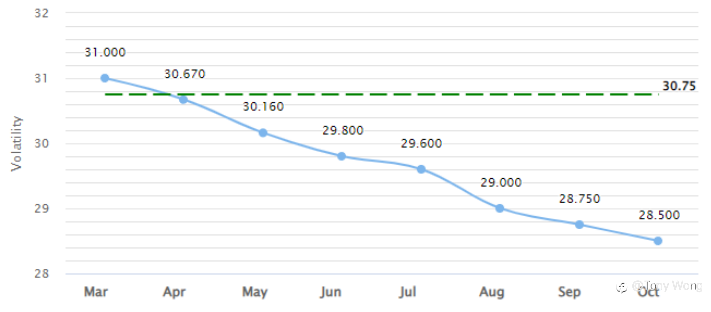
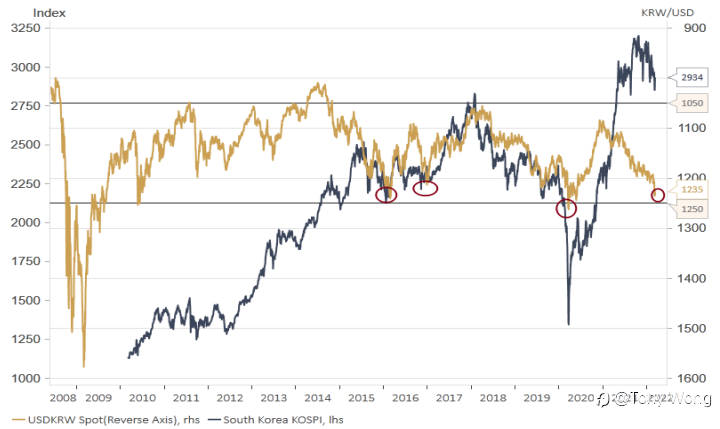
本周将迎来美联储疫情后的首次加息以及俄罗斯是否会发生所谓的“技术性违约”。结合市场风险偏好指数以及VIX的back结构来看,短期内全球大类资产的波动率依然会维持高位。同样具有风险警示意义的金丝雀韩元汇率再次接近1250,得非常注意这个位置的敏感性。如果把这些当成是市场里预测的话,那么最糟糕的状态可能还没有到来。
假设将当前央行们的观察分成三个“阵营”,一是美联储;二是OECD国家央行;三是新兴市场央行。对于大类资产来说,三个“阵营”的博弈会带来不同的市场反馈。新兴市场的资本外流正在加速,随着美联储收紧美元流动性的措施进一步实施,这个过程会进一步加快。
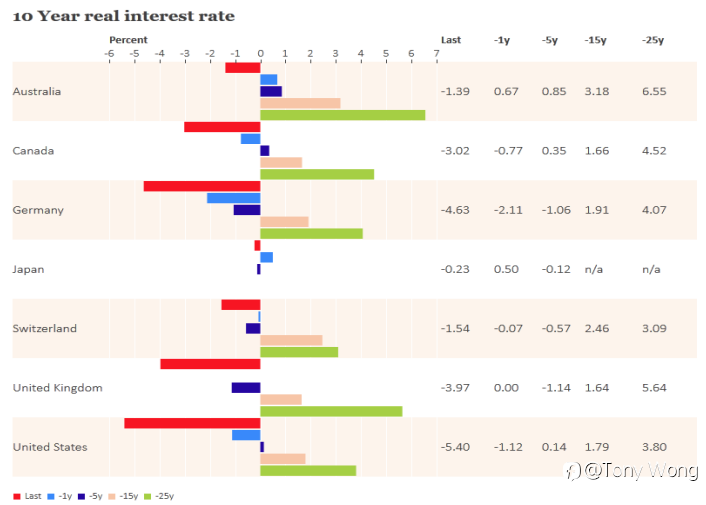
对于实际利率的观察则可以分成两个部分,一方面是经济数据隐含;另一个方面是市场交易隐含。而数据隐含的实际利率在过去5年里没有最负只有更负。市场交易出来的实际利率在震荡了一整年之后短暂拉升,俄乌冲突之后再度将实际利率打到区间下沿。那么,大家觉得这个实际利率的区间下沿会更低吗?
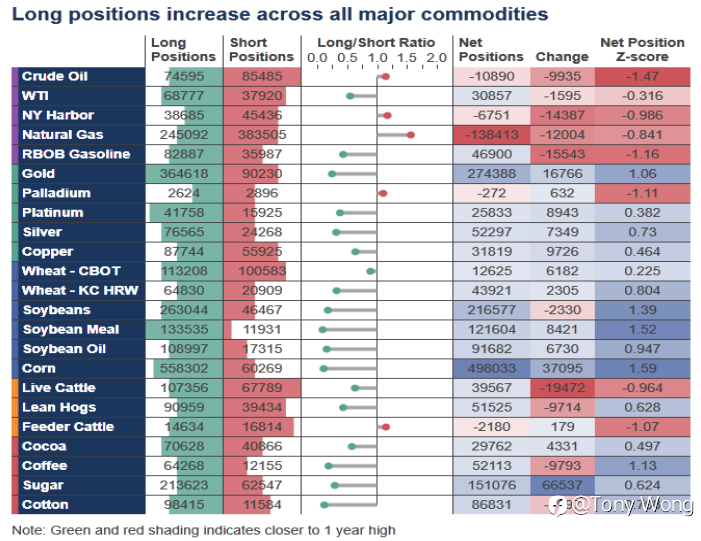
这取决于当前地缘政治局势的走向,但这个地缘政治已经不局限于俄罗斯和乌克兰,当前欧美国家正在谋求OPEC增产和伊朗油重回市场以填补对俄罗斯的制裁。对于大类资产中和通胀紧紧挂钩的商品来说,市场投机持仓迅速增加,这无疑增加了商品价格进一步上涨的可能性,也容易发生corner risk。但投机市场不断加仓商品的过程中,是不是在对抗央行收紧货币政策的决心呢?今年最大的主线是央行们和通胀之间的对决,困兽犹斗。
免责声明:本公众号文章,仅用于记录本人对市场的一点理解,也仅供欣赏和参考,不作为任何具体投资买卖依据,市场风险自担盈亏自负!
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

