


欧洲央行发表鹰派声明 但对欧元来说还不够
周四,美元兑一篮子货币有所反弹,盘中最高98.60,收于98.52,涨幅0.57%。G10货币方面,欧元/美元明显下跌,最低触及1.0976,收盘报1.0983,跌幅0.85%;英镑/美元同样下挫,最低触及1.3080,收盘1.3084,跌幅0.71%,回吐周三的涨幅。
另外,美元/日元延续上涨势头,最高116.19,收于116.13,涨幅0.8%,连续四个交易日收涨,且创下2017年1月以来的高位;商品货币澳元、纽元等上涨,澳元/美元最高0.7368,或与大宗商品价格重启升势有关。
针对欧元走势,路透社撰文指出,在欧洲央行宣布将在第三季逐步退出刺激计划后,欧元周四回吐此前的涨幅。
欧洲央行周四表示,今年夏季将停止向金融市场注入资金,为升息铺平道路,因通胀急升盖过了对俄罗斯与乌克兰局势升级对经济影响的担忧。该声明一度推动欧元走高,随后市场情绪转为负面。
“欧元遭受双重打击:欧洲央行仍然是相对鸽派-成长明显较弱-通胀上升,市场真正开始消化在美元和欧元之间的利差,”BK Asset Management外汇策略部门董事总经理Boris Schlossberg称。
欧洲央行在疫情后的紧缩周期中落后于美联储和英国央行等其他主要央行,这也给欧元带来了压力。
在欧洲央行决议之后,下周美联储将公布最新的利率决议,美联储预计将在下周的会议上至少加息25个基点。
CIBC Capital Markets北美外汇策略主管Bipan Rai表示:“我们的基本假设仍是,美联储将是发达国家中立场最鹰派的央行,这应能在一定程度上支撑美元。”
经济数据方面,周四公布的数据显示,美国2月份消费者物价指数(CPI)同比上涨7.9%,创下40年来的最大年度涨幅。
商品货币方面,在周三回落之后,大宗商品价格周四重新走高,澳元,新西兰元,加元等与商品货币均有所上涨,其中澳元上涨0.58%,纽元上涨0.49%,加元上涨0.37%。
英镑兑欧元周四上涨,在欧洲央行宣布将较预期提前结束资产购买计划后,曾一度下跌。
英镑兑美元下跌,此前油价回落,且乌克兰和俄罗斯外长的会谈没有取得进展,未能抑制对避险货币的需求。
欧洲央行继续推进退出刺激举措的计划,并补充称,第三季的债券购买计划将“取决于数据”,但如果通胀前景发生变化,仍可能调整时间表。
“事实上,欧洲央行将停止净购买资产,表明仍愿意尝试和采取更多渐进的步伐来抑制通胀,而不是如美联储和英国央行那样立即采取行动,”Hargreaves Lansdown高级分析师Susannah Streeter表示。
市场目前预计欧洲央行在年底前将升息约40个基点,预计英国央行在2022年将升息约150个基点。分析师表示,与英国相比,欧元区对乌克兰冲突的敞口更大,这在近期支撑了英镑。
主要货币技术分析
美元指数
由于俄乌双方的和谈继续搁浅,美元指数下探97.50-97.80的支撑后强势反弹,但目前仍未收复此前跌破的98.70水平。我们在前文中已经明确表述,只要美指守稳97.50-97.80的支撑区域就有机会继续走强。
目前从消息面上来看,乌克兰表达了收回顿巴斯和克里米亚的意愿,但这显然超出俄罗斯的底线。而德国宣布不会禁止俄罗斯的能源,给予了俄罗斯支持。这也可能导致冲突的延长。
操作上参考:保持97.50-97.80的多头头寸,如果突破98.70,可能会再度测试99甚至100关口。
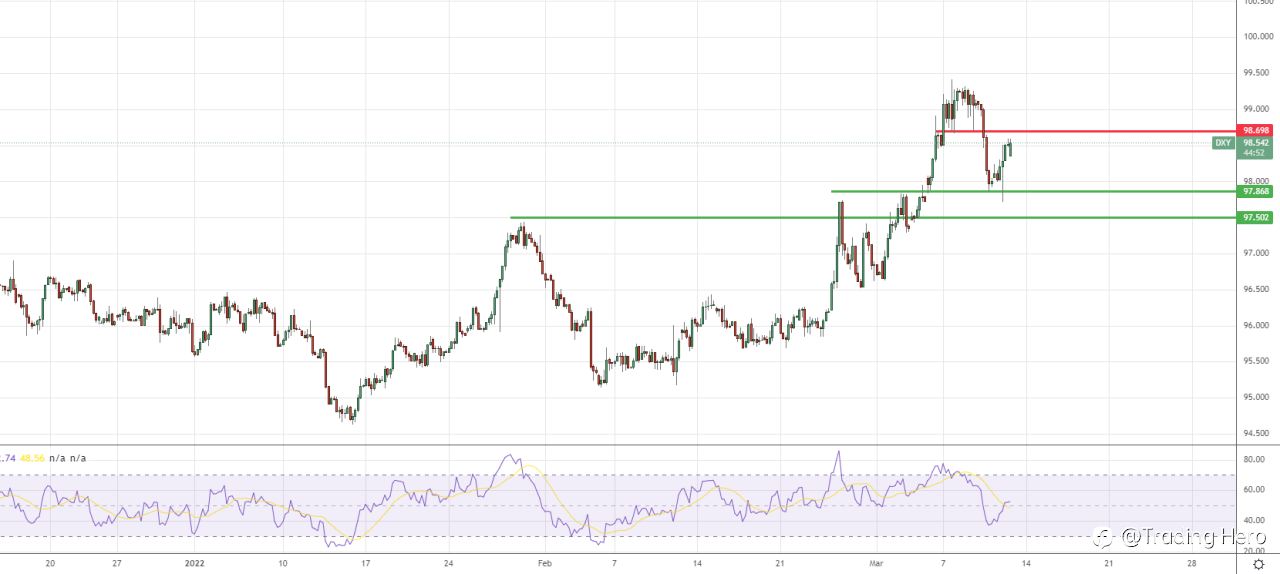
(美元4小时图)
欧元/美元
尽管隔夜欧洲央行的会议声明表达了鹰派的言论,但对未来升息依然持模糊态度。加之俄乌的谈判无果,欧元/美元在反弹测试了1.1290的阻力之后,随即破败回落。正如我们此前所说,该汇价上方阻力重重,且完好。如果俄乌冲突延长,后市极有可能要去测试1.0640-1.0730的支撑区域。
操作上以反弹测试阻力高空为主;或者就观望等待也可。
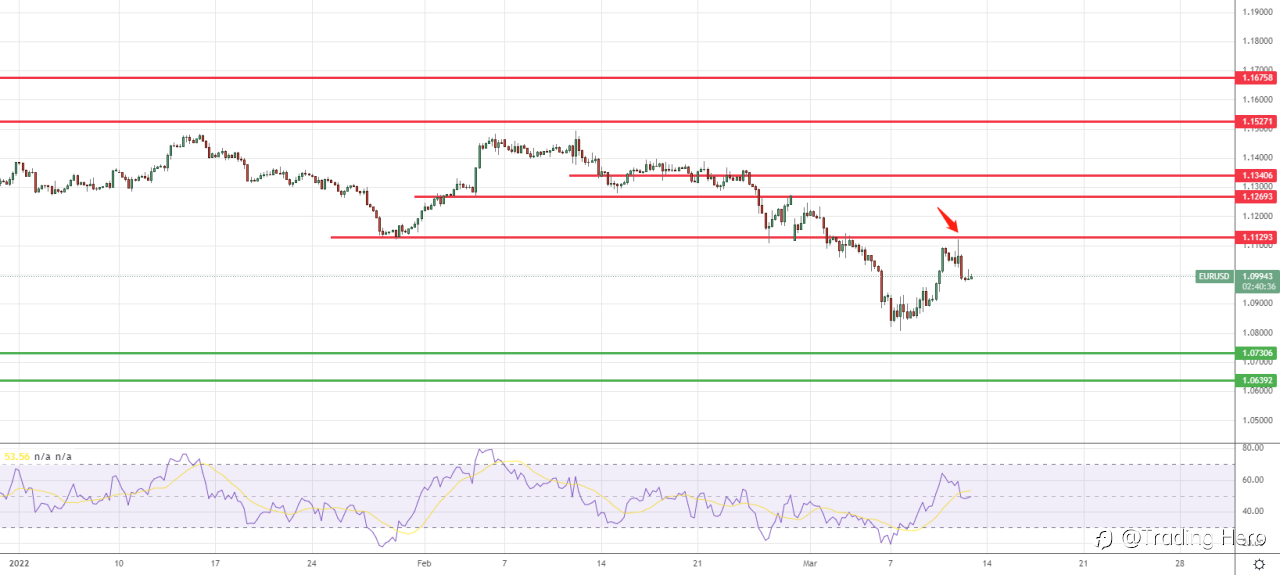
(欧元/美元4小时图)
英镑/美元
此前价格的加特利反弹高度有限,随后跌破了1.3271,宣告该形态的破灭。价格此后继续跌破了X点位置1.3196,并且隔夜完成回抽确认阻力。
目前价格在1.3080一线的低位盘整,RSI在超卖区域上方附近有修正的需求,但指标反弹没有突破50的中轴。
操作上参考,上方在1.3190一线挂sell limit为宜。
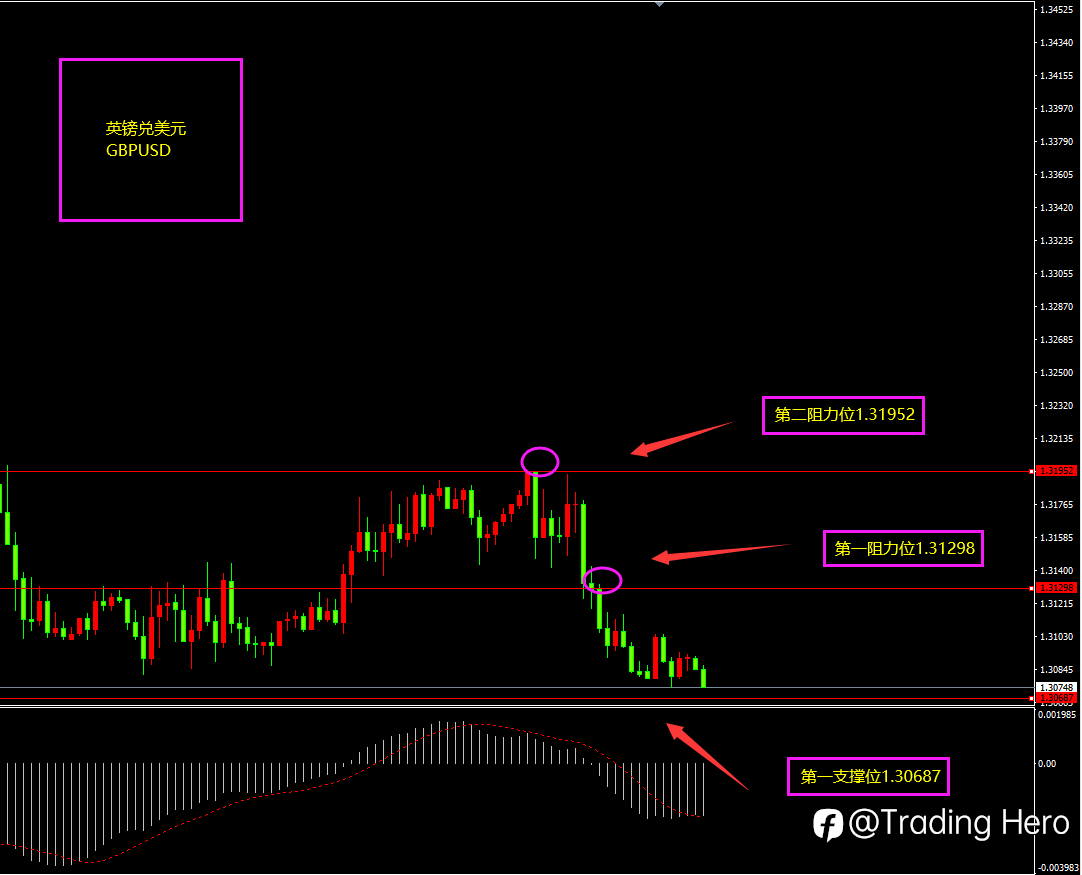
(英镑/美元4小时图)
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

