


· Views 172
摘要:汇通网讯——对于2022年贵金属走势预测,市场观点出现了一些分化,分析师看空黄金观点更多一点,但普遍认为白银2022年的表现将强于黄金,对于铂金和钯金,市场则普遍看涨。
刚刚过去的2021年贵金属整体表现不佳,现货黄金下跌约3.65%,现货白银下跌约11.7%,现货铂金下跌约9.63%,现货钯金更是下跌约22.21%。但对于2022年贵金属走势预测,市场观点出现了一些分化,分析师看空黄金观点更多一点,但普遍认为白银2022年的表现将强于黄金,对于铂金和钯金,市场则普遍看涨。
随后在近十个月的时间里,金价主要呈现宽幅震荡走势,年末收报1829.20美元/盎司,全年跌幅约3.65%,为近六年最大跌幅。
一方面,全球央行整体宽松的货币政策、通胀持续增长和此起彼伏的新冠疫情,给金价提供支撑;另一方面,对全球央行未来逐步收紧货币政策的预期,美联储在2021年底宣布缩减购债、英国央行和新西兰联储的加息,令金价承压,尤其是是美国经济数据在2021年逐步改善,美国股市70次刷新历史记录高点,美元指数震荡走高,对金价压制明显。
美元指数方面,2021年美元指数从90关口附近涨至96关口附近,收报95.67,全年累计上涨6.35%,为近六年最大年度涨幅。美国十年期国债收益率从1%下方,涨至1.51%,全年涨幅约65.39%。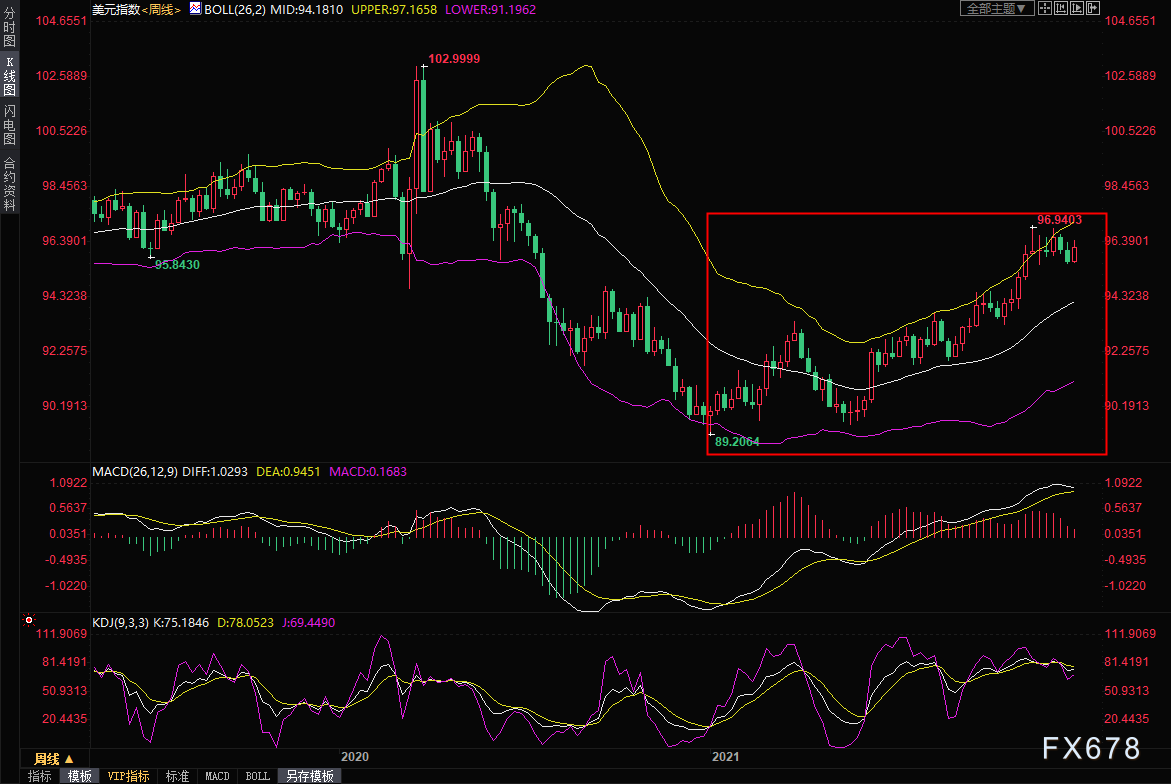 (美元指数周线图)
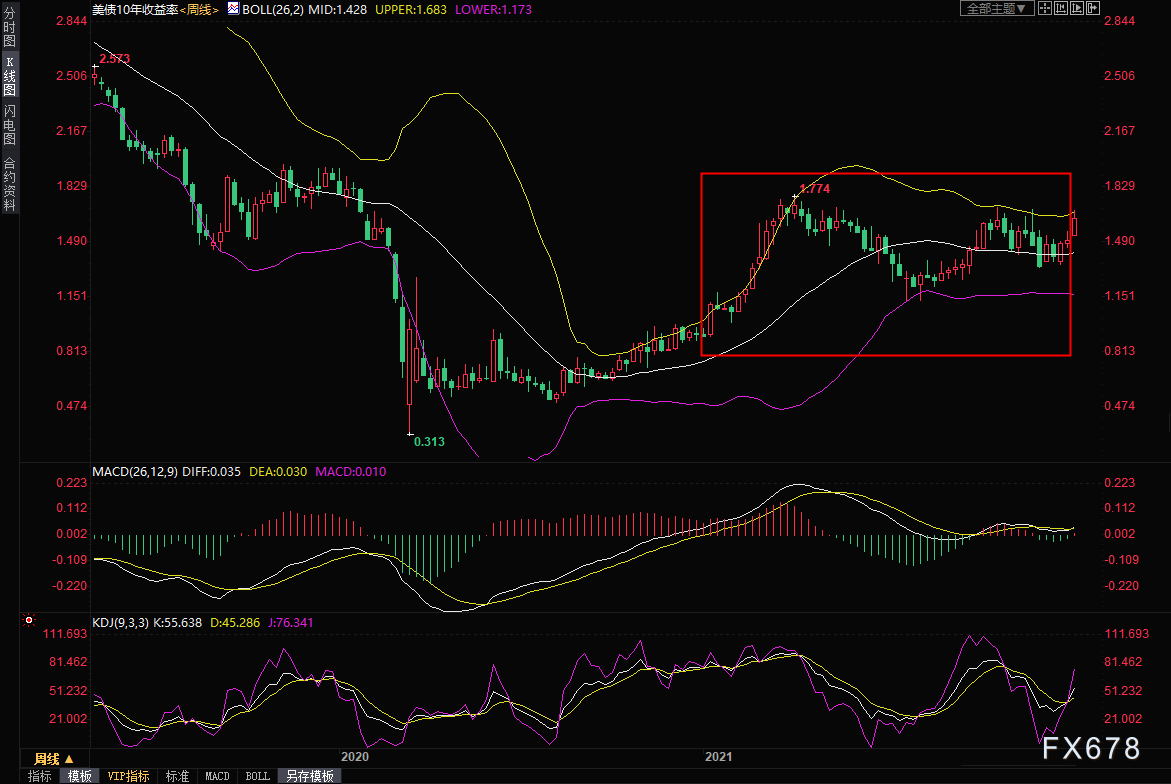 (美国十年期国债收益率周线图)
对于2022年的黄金前景,投资者需要关注全球央行的货币政策、新冠疫情的变化、美元和美债收益率的走势、黄金实物需求和投资需求的变化、全球经济复苏前景、通胀预期变化等方面因素的影响,整体来看,金价2022年震荡下行的可能性略高一点。
黄金2022年走势详细分析请看:黄金2022年分析及机构观点汇总:六大基本面因素指引方向
相当于黄金而言,实物需求和供给对银价的影响要更大一点,所以对于2022年现货白银的走势预测,投资者一方面可以参考黄金的基本面分析,另一方面还需关注白银的实物供求关系。
分析师仍然保持乐观,称一旦2022年牛市开始,白银的表现可能会跑赢黄金。 (现货白银月线图)
金银比发出乐观信号
德国商业银行分析师DanielBriesemann指出,“2021年白银没有自己的行情,基本上跟随黄金波动。总的来说,与黄金相比,它跌的更多。因此,黄金/白银比率从年初的良好70攀升现在已经超过80。”
对于2022年,分析师指出,围绕贵金属的看跌情绪即将发生转变,技术图表看起来健康,白银相对于黄金的交易价格低廉。
NedDavisResearch(NDR)首席全球投资策略师TimHayes表示,“白银是一种混合商品。它是一种具有通胀对冲作用的贵金属,但它也是一种具有多种不同应用的工业金属,我们将看到这种情况得以维持。白银在2020年创下了多年新高。尽管最近一直疲软,但仍高于2014年和2019年的高点,他正在创造更高的高点的路上。”
珀斯铸币厂上市产品和投资研究经理JordanEliseo表示,白银被黄金拖累并不罕见。
Eliseo描述道,“白银价格在2020年第一季度暴跌。我们实际上看到了百年一遇的事件,金银比升至110以上。从那时起,白银在2020年的最后九个月飙升。如果黄金将回落,白银将有喘息的机会并进行一些调整”。
在2021年回调之后,白银的技术前景看起来很有希望,因为投资者认为白银相对于黄金来说是便宜的买入。
Eliseo说,“现在的金银比率要健康得多。基本上是80:1。远不及我们在2020年3月看到的极端情况。只要比率达到80:1,白银就开始看起来相对便宜。如果你一直追溯到1970年代中期,只有几次白银相对于黄金的价格比大约80:1的比例更便宜。”
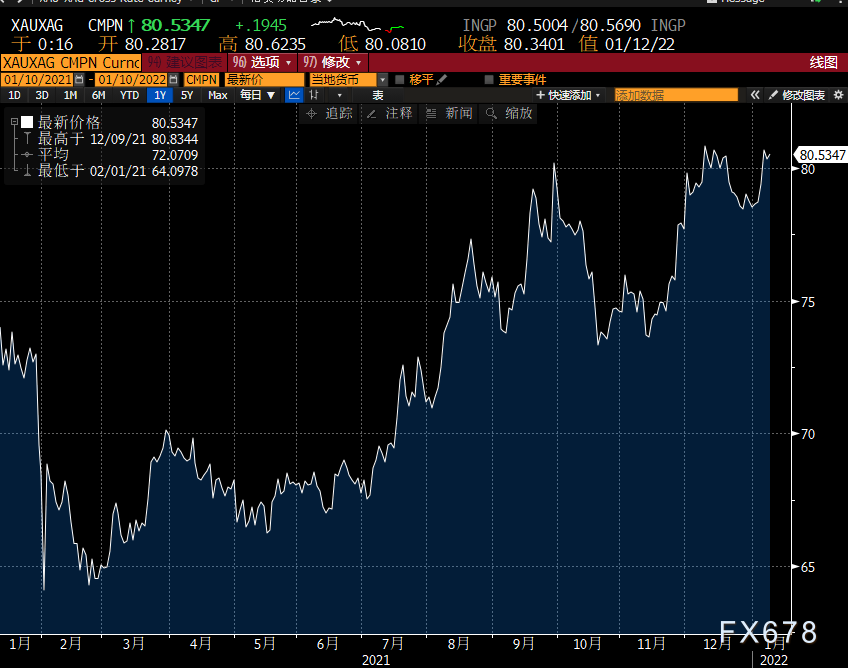 (最近一年金银比走势一览)
在过一年的表现不佳,投资者明年可能会将注意力重新转向白银。
澳新银行高级大宗商品策略师丹尼尔·海因斯(DanielHynes)表示:“肯定存在追赶故事。迄今为止,它的表现不及黄金。因此,你会发现投资者转向白银市场。”
Eliseo指出,金银比率也表明白银的潜在表现优异。“金银比大约为80:1的事实本身就表明,如果黄金要上涨,那么白银至少会一路走高,而且很可能会跑赢黄金。”
他说:“如果大宗商品整体表现良好,白银也会受益。如果经济表现相对强劲,它应该会从工业角度和经济中正在发生的整个ESG转型中受益。”
EuroPacificCapital首席经济学家兼全球策略师彼得·希夫(PeterSchiff)表示,目前,白银正在打折,因为黄金与黄金的比率接近80:1。
Schiff指出,“从这个角度来看,现代的平均值一直在40:1到50:1之间。简单来说,从历史上看,白银与黄金相比被严重低估了。在某个时候,你应该期望这种差距会缩小。随着价差再次扩大,我们可能会为白银的另一次大幅上涨做好准备。”
关键的宏观驱动因素
2022年银价能否反弹取决于几个驱动因素,市场正在密切关注通胀对冲需求和工业前景。
分析师表示,投资者需要看到今年阻碍黄金和白银的一些主要不利因素出现逆转,包括美元、实际收益率、强劲的经济增长以及通胀是暂时的。
由于对通胀的担忧加剧,许多人认为2021年将是白银和黄金之年。美国11月物价压力达到1982年以来的最高水平,全年CPI上涨至6.8%。但情况要复杂得多,通胀驱动因素可能要到2022年才会出现。
Eliseo表示,“2021年我们看到更多资金涌入股票市场,几乎超过过去20年的总和。这让黄金和白银回落。2021年美元指数上涨了逾6%,这是一个自然的逆风。实际收益率今年也有所上升,经济增长超出预期,而且直到两个月前,市场还相信通胀只是暂时的。”
即使到现在,市场预计未来五年内通胀率仍将回到接近3%水平。Eliseo解释说:“市场目前预计美联储将采取相当激进的缩减措施,2022年加息三次,五年后通胀率将接近2.5%,而不是6.5%。”
但是,从历史上来看,一旦美联储开始加息周期,黄金就有表现良好,白银将紧随黄金。Eliseo指出,“一旦美联储以快于预期的速度完成缩减并加息,金价如果触底并开始走高,我不会感到惊讶。”
此外,考虑到股票市场的定价方式,未来十年对于传统的60/40投资组合配置来说可能不会那么有利可图。Eliseo补充到,“这些策略不太可能继续达到他们在过去十年中所拥有的收益。即使是执行此类策略的投资经理也在那里告诉他们的客户,未来十年对于主流金融资产来说可能不会有如此丰厚的回报”。
工业需求
白银的价格走势在2021年受到影响,部分原因是供应瓶颈和能源成本显着增加。但随着一些供应链问题得到解决,白银的工业属性也将有助于明年贵金属的上涨。
受到行业升级及疫情影响,传统行业中如摄影业等的用银需求不断下降。但由于受到绿色能源发展的带动,来自光伏、电动车的需求将不断增长,两者合计在白银工业需求用量中占比将达到50%左右。
首先是光伏行业的白银需求,根据我国《2030年前碳达峰行动方案》,到2030年风能、太阳能发电总装机容量达到12亿千瓦以上,2021年风电光伏的装机容量可能在1.1亿千瓦左右,还有很大的发展空间。从全球来看,预计光伏行业2021年总装机量将超过1.55亿千瓦,2022年将达到2.2亿千瓦,这将增加白银使用量约1633吨。此外,混合发电及能源存储的技术不断提升以及光伏配套的电网建设还有可能进一步拉动白银需求。
其次是电动汽车行业的白银需求,电动汽车的载银量远高于内燃机汽车,每辆内燃机轻型车辆平均用银15-28克,每辆电池电动汽车用银大概25-50克。目前,我国的新能源汽车在全部汽车销量中占比仅5%,根据新能源汽车产业发展计划,2025年的新能源汽车占比要达到20%,发展空间较大。根据《2030年前碳达峰行动方案》,到2030年新增新能源、清洁能源动力的交通工具比例达到40%。展望2022年,随着汽车行业销售的增长以及新能源汽车比例的增长,预计能够带来汽车行业对白银超过10%的需求增长。
此外,白银在5G行业的应用也值得关注,5G网络基站数量是4G网络的40-60倍,同时5G还会带动物联网及电磁屏蔽方面的白银需求,但这部分需求占比较小,对价格影响有限。
澳新银行高级大宗商品策略师丹尼尔·海因斯(Daniel)表示,“在宏观背景下,白银市场的工业部分往往会受益更多,这仍然取决于全球增长趋势。尽管这已经从我们今年看到的增长率有一些回落,但肯定的是,后市偏向积极乐观。在未来12个月内,与黄金相比,白银可以相对较好地受到工业需求的支撑。”
可再生能源部门的需求消费也将开始回升。Hynes补充道,“在第26届联合国气候变化大会(COP26)之后,关于脱碳的整个进程将加速,我们将开始看到白银的好处”。
白银研究所(Silver Institute)预计2022年白银市场将出现供应短缺,理由是更多的工业需求和全球脱碳努力。
德国商业银行分析师Carsten Fritsch指出,“这归因于强劲的工业需求,得益于结构性因素以及后疫情时期的经济复苏。其中包括汽车的电气化、5G技术以及政府投资于‘绿色环保’基础设施的承诺。电动汽车中使用的银明显多于内燃机汽车。”
美国银行大宗商品策略师表示,转向更多太阳能是另一个可能推高白银价格的关键驱动因素。
美国银行策略师表示,“白银市场已经根据生产纪律和包括太阳能电池板在内的新应用的需求重新平衡,增加对太阳能电池板的投资应该会提振白银。使用IEA的零排放情景,到2030年,光伏产业的白银需求可能达到8550吨,而2020年为2900吨。因此,看多白银的策略仍有一定的建设性。”
供给方面
2021年,多数矿山已经从疫情中断中恢复生产,产量较2020年强劲反弹,根据世界白银协会预计,2021年产量达到26392吨。预计2022年矿山供给将温和增长,一是像泛美银业等主要矿山可能恢复满负荷生产;二是因为部分矿山品位下降带来的产量下降将会被新矿开采带来的供应增长抵消;三是随着其他金属价格的高位运行,预计铅锌矿、铜金矿的产量将增加,作为副产品的白银产量也将增加。
技术面分析
从月线图来看,MACD死叉,KDJ死叉,5月均线下穿10月均线,后市下行风险较大,偏向试探布林线下轨14.55附近支撑,甚至是2015年低点13.64附近。
不过,银价在2016年高点21.15附近支撑较强,如果坚守该支撑,并回升至11月高点25.40上方,则增加后市看涨信号。强阻力在布林线上轨30.69附近。
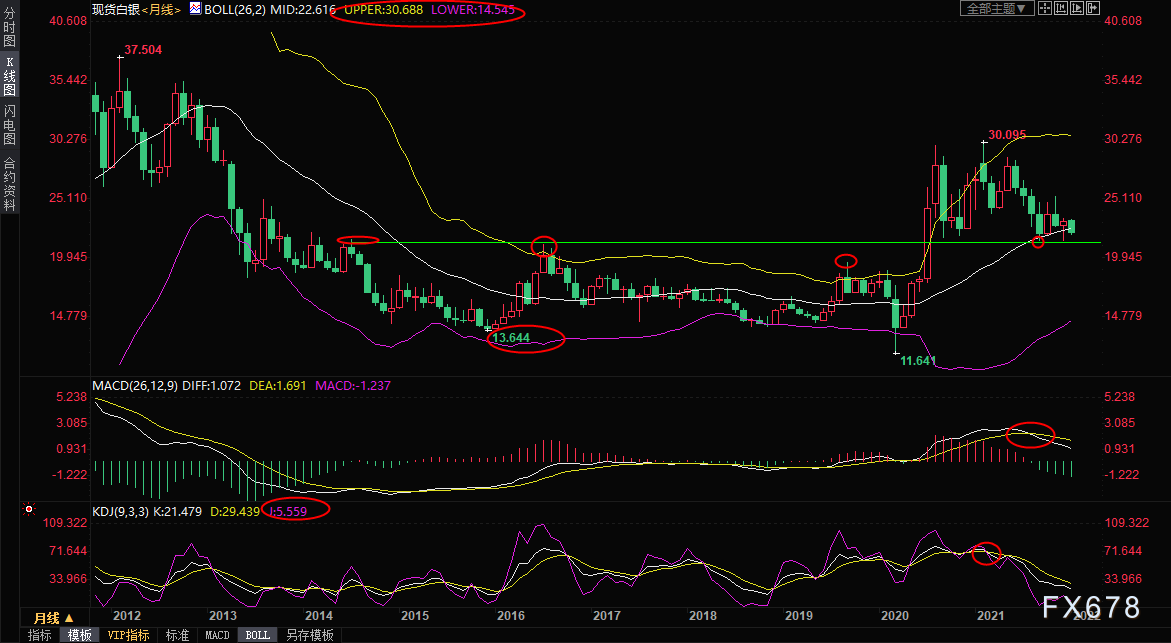 (现货白银月线图)
从周线图来看,银价在布林线中轨下方运行,MACD粘合,KDJ轻微向下发散,后市略微偏向下行,关注10月份低点21.42附近支撑,也是布林线下轨支撑所在,如果跌破该支撑,或将打开下跌通道。
上方分别关注布林线中轨23.50和25.56附近阻力,若意外顶破后者,则增加后市看涨信号。
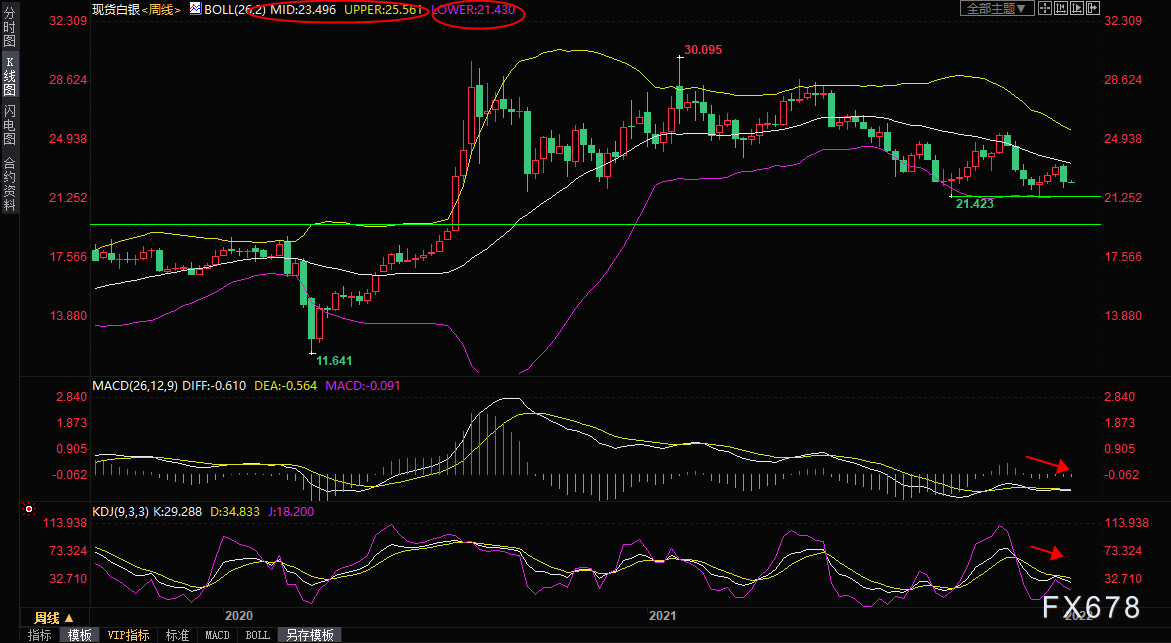 (现货白银周线图)
白银价格预测
分析师对明年的价格预测在每盎司24 美元到每盎司30 美元以上不等,具体取决于经济前景。
德国商业银行分析师 Carsten Fritsch 预计白银将在2022年达到26美元/盎司。
Fritsch 说,“白银价格应该会受益于这种积极的需求前景,并在2022年上涨至26美元/盎司,白银也将缩减跟黄金的一些差距。这并不罕见,因为白银通常不成比例地跟随黄金的价格变动。2021年跌的更多,2022年应该涨的更多”。
相对于黄金,澳新银行的 Hynes更看涨白银。但他认为,白银将在2022年年中见顶,全年均价大约在22美元/盎司。
海因斯表示,明年白银应被视为通胀对冲工具,但补充说,许多交易员并不这么认为。
他指出,“它在电子行业的工业用途与我们目前看到的一些通胀驱动因素相对密切相关。它在受通胀保护的投资组合中占有一席之地,但我认为投资者通常不认为方式,但它应该在这方面占有一席之地,”
Goehring & Rozencwajg Associates 管理合伙人 Leigh Goehring 表示,白银是典型的通胀金属。
他说,“我确实认为每个人都应该囤积白银。而且我相信在这个牛市中,白银市场将会有另一个拐点尝试。很难相信在 1980 年 1 月,金银比率在很短的时间内是 17:1。如果我们在这个牛市的某个时候再次看到这个比率,我不会感到惊讶。”
从长远来看,Goehring 不排除白银在这十年内攀升至 500 美元以上。“白银对黄金起到了巨大的追赶性反弹。如果黄金在这十年内达到 10000 美元,而金银比率下降到 20:1。那就是 500 美元/盎司的白银。这将是资产缩水的十年,除了拥有实物黄金和白银的人之外,每个人都会变得更穷。”
总结:基本面方面和市场情绪偏向多头,但技术面略微偏空,逢低布局多单是更好的选择。相对而言,如果2022年金价上涨,则白银的涨幅可能会更大一点;如果2022年金价下降,那么白银的下跌空间可能会更小。
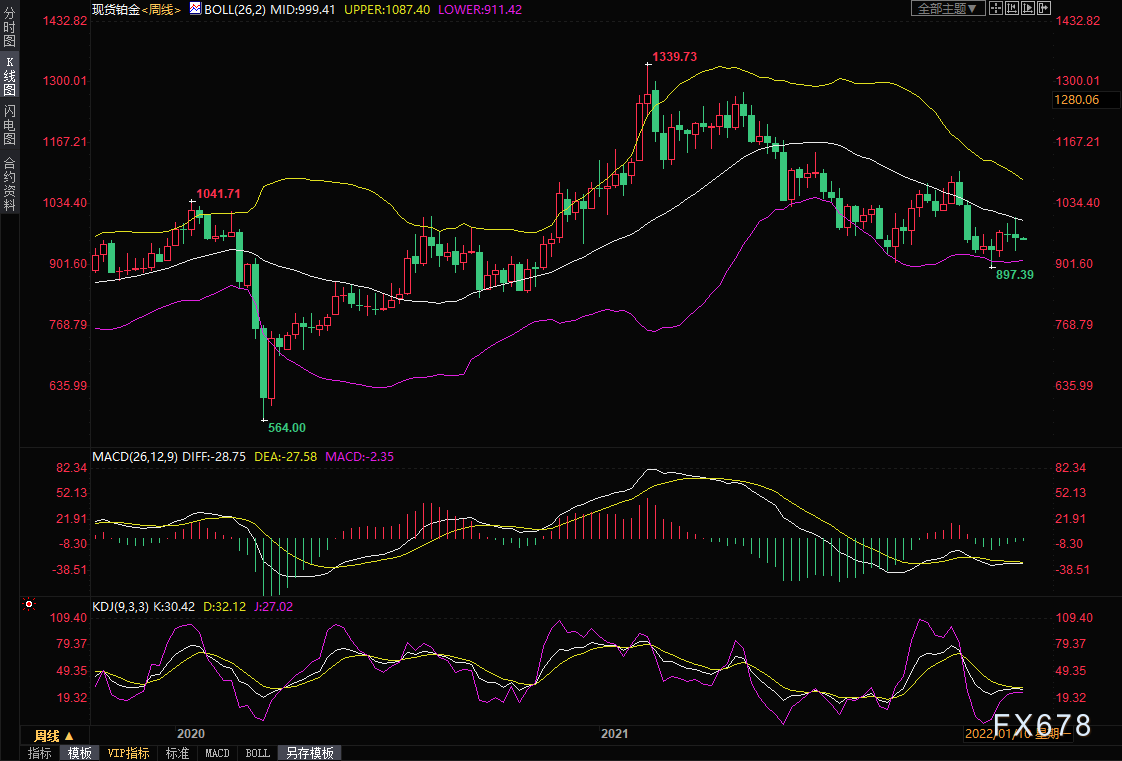 (现货铂金周线图)
钯金的表现最差。在5月份一度因为新能源和碳中和等因素的影响刷新历史记录高点至3018.82美元/盎司,但随后的7个月持续走弱,在半导体短缺迫使汽车制造商减产后,一度跌至1541.65美元/盎司,2021年底最终收报1904.84美元/盎司,年度跌幅约22.21%。
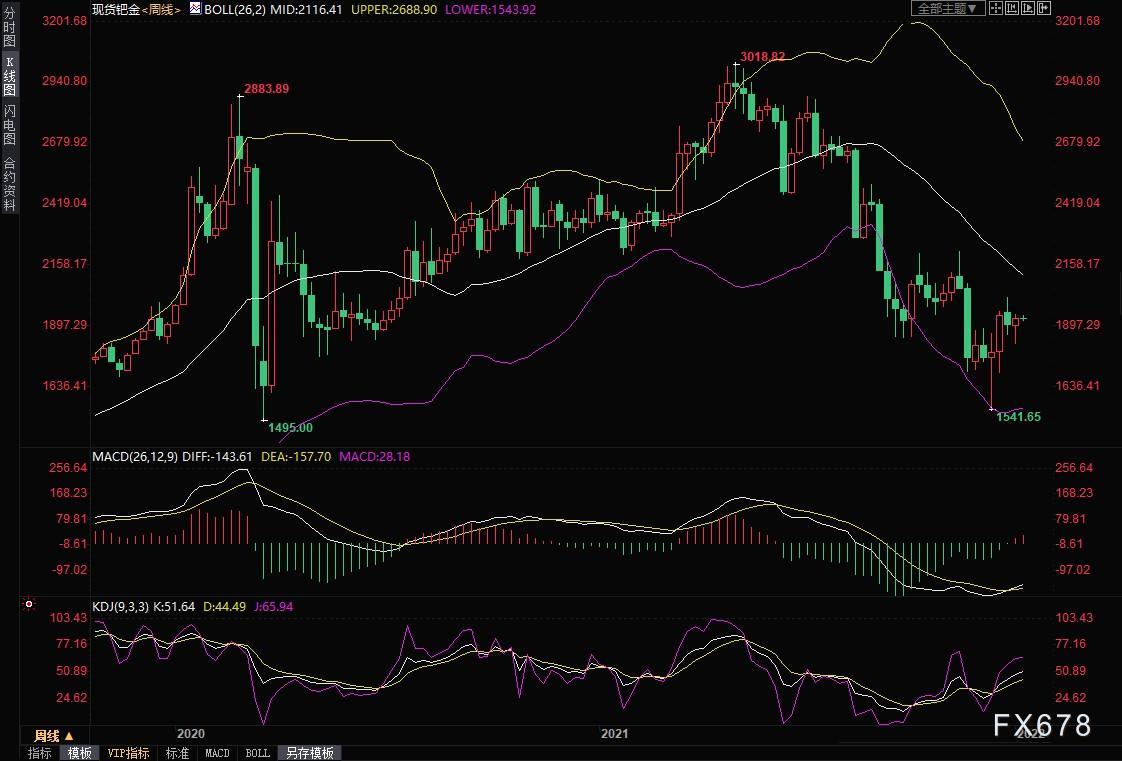 (现货钯金周线图)
展望2022年,分析师们越来越乐观地认为,随着全球供应链继续复苏,铂金和钯金价格能够持稳。尤其是一旦汽车行业复苏,铂金和钯金很容易企稳,需求应该很快供不应求。
因为,铂金可以作为催化剂,被广泛应用于汽车排尾净化装置,为保护环境起到重要作用;而约85%的钯金最终会进入汽车的排气系统,帮助将有毒污染物转化为危害较小的二氧化碳和水蒸气。
道明证券预计钯金的平均价格在每盎司2400美元左右,铂金的平均价格将在每盎司1188美元左右。
一些市场观察人士预计,随着汽车行业的复苏,在电动汽车推动金属价格长期下跌之前,这种用于控制发动机尾气排放的金属需求将会增加,铂金和钯金价格2022年将会上涨。
汽车制造商在汽车催化剂或排气管中使用钯金来减少有害气体的排放。多年来,汽车销量的增加和排放法规的收紧使得市场对钯金的需求激增和供应短缺。汽车行业的使用量目前占全球钯金供应量的85%左右。
麦格理分析师Marcus Garvey表示:"基于这些情况,我们看涨钯金。"
Garvey预计,随着芯片短缺的缓解,汽车产量将在2022年增长15%,将会使得钯金市场出现约50万盎司的短缺,并将价格推回到2500美元/盎司或更高的水平。
Metals Focus的董事总经理Nikos Kavalis指出,“随着中国购买速度的增加以及芯片供应链问题最终得到缓解,钯金市场可能会重新找回支撑。因此,我们预计需求将出现大幅反弹,在经历了一年极低的进口量之后,中国的库存补充也应该会推动需求的增长。明年下半年,市场将再次出现短缺,从而推高价格。”
Metals Focus分析师表示:“我们预计,汽车生产将在2022年恢复,因为目前大多数车型都在很大程度上受到芯片短缺的影响,大多数车型将从2022年年中开始采取过渡性解决方案。除非形势恶化或延长,否则这应有助于限制钯价的下行空间。”
这家英国贵金属研究公司预计,钯金的需求将增长约8%至860万盎司,略低于2019年的880万盎司。
Metals Focus在最近的一份报告中表示:“在这种背景下,我们预计钯金的价格将从目前的低点逐步回升,特别是在2022年下半年,全年平均价格将达到2170美元。”
摩根士丹利上个月在一份报告中表示,汽车生产的反弹应会在2022年推动钯价上涨。该行预计,2022年价格平均将达到每盎司2100美元。
不过,花旗分析师Max Layton表示:"无论未来一到两年价格如何,我们都将看到本轮周期的高点。钯金是电池材料的对手,可以预见的是,从2024年开始,市场对钯金的需求可能会连续下降。
德国商业银行的贵金属分析师Carsten Fritsch指出,全球最大的钯金生产商Nornickel将其亏损预估降至20万至30万盎司,而此前该公司的亏损预估为40万至50万盎司。
与此同时,Metals Focus表示,汽车产量的减少导致钯金可能出现至少10年来的首次过剩。随着矿山产量的增加,预计2022年全球铂的供应也将增长。11月,世界铂金投资理事会预测,2022年铂金将出现63.7万盎司的过剩。
德国商业银行预计,2022年钯金的平均价格在每盎司2000美元左右,铂金的平均价格在每盎司1050美元左右。
随着世界各国都在寻求创造更多的绿色能源,利用氢气发电正受到广泛关注。铂金是将水分离成氢和氧分子的关键金属。然后,氢气被用来为燃料电池提供动力。
尽管这项技术仍处于起步阶段,但美国银行的分析师表示,其将在未来10年内对铂金的需求产生重大影响,不断增长的需求可能会使铂金在2022年底出现短缺。
美国银行预计2022年钯金的平均价格为每盎司2118美元,铂金的平均价格为每盎司1338美元左右。
美国银行同样指出,2022年黄金将上涨,同时强调白银和铂金的乐观前景:“随着黄金市场将注意力从从紧的货币政策转向利率能升多高,黄金应该会反弹。我们认为10年期国债收益率很难维持在2.5%上方。增加对太阳能电池板的投资应该会提振白银。铂金交易反弹是在芯片短缺正常化的汽车行业,钯的替代也应该会有所帮助。
分析师还强调,由于供需基本面因素,铂金在2022年的上行潜力很大。Blue Line期货首席市场策略师Phillip Streible表示:“当供应链问题解决后,你应该会看到铂金的表现优于其他金属。”
现货黄金2022年面临进一步下跌风险
2021年现货黄金整体呈现震荡走势,在1月份的第一周曾触及1959.26美元/盎司,也是2021年高点所在,随后单边下跌,在3月份一度跌至1676.91美元/盎司,为2021年最低价,这一波下跌主要是因为新冠疫苗的逐步接种,缓解了市场对新冠疫情的担忧,市场对全球复苏的信心升温,打压了黄金的避险需求。随后在近十个月的时间里,金价主要呈现宽幅震荡走势,年末收报1829.20美元/盎司,全年跌幅约3.65%,为近六年最大跌幅。
一方面,全球央行整体宽松的货币政策、通胀持续增长和此起彼伏的新冠疫情,给金价提供支撑;另一方面,对全球央行未来逐步收紧货币政策的预期,美联储在2021年底宣布缩减购债、英国央行和新西兰联储的加息,令金价承压,尤其是是美国经济数据在2021年逐步改善,美国股市70次刷新历史记录高点,美元指数震荡走高,对金价压制明显。
美元指数方面,2021年美元指数从90关口附近涨至96关口附近,收报95.67,全年累计上涨6.35%,为近六年最大年度涨幅。美国十年期国债收益率从1%下方,涨至1.51%,全年涨幅约65.39%。
(美元指数周线图) (美国十年期国债收益率周线图)对于2022年的黄金前景,投资者需要关注全球央行的货币政策、新冠疫情的变化、美元和美债收益率的走势、黄金实物需求和投资需求的变化、全球经济复苏前景、通胀预期变化等方面因素的影响,整体来看,金价2022年震荡下行的可能性略高一点。
黄金2022年走势详细分析请看:黄金2022年分析及机构观点汇总:六大基本面因素指引方向
现货白银2022年表现料强于黄金
2021年现货白银整体走势跟现货黄金类似,相对而言要更弱一点,在年初是一度涨至30整数关口附近,随后震荡走弱,最低触及21.43美元/盎司,收报22.59美元/盎司,年度跌幅约11.7%,为近七年最大跌幅。相当于黄金而言,实物需求和供给对银价的影响要更大一点,所以对于2022年现货白银的走势预测,投资者一方面可以参考黄金的基本面分析,另一方面还需关注白银的实物供求关系。
分析师仍然保持乐观,称一旦2022年牛市开始,白银的表现可能会跑赢黄金。
(现货白银月线图)金银比发出乐观信号
德国商业银行分析师DanielBriesemann指出,“2021年白银没有自己的行情,基本上跟随黄金波动。总的来说,与黄金相比,它跌的更多。因此,黄金/白银比率从年初的良好70攀升现在已经超过80。”
对于2022年,分析师指出,围绕贵金属的看跌情绪即将发生转变,技术图表看起来健康,白银相对于黄金的交易价格低廉。
NedDavisResearch(NDR)首席全球投资策略师TimHayes表示,“白银是一种混合商品。它是一种具有通胀对冲作用的贵金属,但它也是一种具有多种不同应用的工业金属,我们将看到这种情况得以维持。白银在2020年创下了多年新高。尽管最近一直疲软,但仍高于2014年和2019年的高点,他正在创造更高的高点的路上。”
珀斯铸币厂上市产品和投资研究经理JordanEliseo表示,白银被黄金拖累并不罕见。
Eliseo描述道,“白银价格在2020年第一季度暴跌。我们实际上看到了百年一遇的事件,金银比升至110以上。从那时起,白银在2020年的最后九个月飙升。如果黄金将回落,白银将有喘息的机会并进行一些调整”。
在2021年回调之后,白银的技术前景看起来很有希望,因为投资者认为白银相对于黄金来说是便宜的买入。
Eliseo说,“现在的金银比率要健康得多。基本上是80:1。远不及我们在2020年3月看到的极端情况。只要比率达到80:1,白银就开始看起来相对便宜。如果你一直追溯到1970年代中期,只有几次白银相对于黄金的价格比大约80:1的比例更便宜。”
(最近一年金银比走势一览)在过一年的表现不佳,投资者明年可能会将注意力重新转向白银。
澳新银行高级大宗商品策略师丹尼尔·海因斯(DanielHynes)表示:“肯定存在追赶故事。迄今为止,它的表现不及黄金。因此,你会发现投资者转向白银市场。”
Eliseo指出,金银比率也表明白银的潜在表现优异。“金银比大约为80:1的事实本身就表明,如果黄金要上涨,那么白银至少会一路走高,而且很可能会跑赢黄金。”
他说:“如果大宗商品整体表现良好,白银也会受益。如果经济表现相对强劲,它应该会从工业角度和经济中正在发生的整个ESG转型中受益。”
EuroPacificCapital首席经济学家兼全球策略师彼得·希夫(PeterSchiff)表示,目前,白银正在打折,因为黄金与黄金的比率接近80:1。
Schiff指出,“从这个角度来看,现代的平均值一直在40:1到50:1之间。简单来说,从历史上看,白银与黄金相比被严重低估了。在某个时候,你应该期望这种差距会缩小。随着价差再次扩大,我们可能会为白银的另一次大幅上涨做好准备。”
关键的宏观驱动因素
2022年银价能否反弹取决于几个驱动因素,市场正在密切关注通胀对冲需求和工业前景。
分析师表示,投资者需要看到今年阻碍黄金和白银的一些主要不利因素出现逆转,包括美元、实际收益率、强劲的经济增长以及通胀是暂时的。
由于对通胀的担忧加剧,许多人认为2021年将是白银和黄金之年。美国11月物价压力达到1982年以来的最高水平,全年CPI上涨至6.8%。但情况要复杂得多,通胀驱动因素可能要到2022年才会出现。
Eliseo表示,“2021年我们看到更多资金涌入股票市场,几乎超过过去20年的总和。这让黄金和白银回落。2021年美元指数上涨了逾6%,这是一个自然的逆风。实际收益率今年也有所上升,经济增长超出预期,而且直到两个月前,市场还相信通胀只是暂时的。”
即使到现在,市场预计未来五年内通胀率仍将回到接近3%水平。Eliseo解释说:“市场目前预计美联储将采取相当激进的缩减措施,2022年加息三次,五年后通胀率将接近2.5%,而不是6.5%。”
但是,从历史上来看,一旦美联储开始加息周期,黄金就有表现良好,白银将紧随黄金。Eliseo指出,“一旦美联储以快于预期的速度完成缩减并加息,金价如果触底并开始走高,我不会感到惊讶。”
此外,考虑到股票市场的定价方式,未来十年对于传统的60/40投资组合配置来说可能不会那么有利可图。Eliseo补充到,“这些策略不太可能继续达到他们在过去十年中所拥有的收益。即使是执行此类策略的投资经理也在那里告诉他们的客户,未来十年对于主流金融资产来说可能不会有如此丰厚的回报”。
工业需求
白银的价格走势在2021年受到影响,部分原因是供应瓶颈和能源成本显着增加。但随着一些供应链问题得到解决,白银的工业属性也将有助于明年贵金属的上涨。
受到行业升级及疫情影响,传统行业中如摄影业等的用银需求不断下降。但由于受到绿色能源发展的带动,来自光伏、电动车的需求将不断增长,两者合计在白银工业需求用量中占比将达到50%左右。
首先是光伏行业的白银需求,根据我国《2030年前碳达峰行动方案》,到2030年风能、太阳能发电总装机容量达到12亿千瓦以上,2021年风电光伏的装机容量可能在1.1亿千瓦左右,还有很大的发展空间。从全球来看,预计光伏行业2021年总装机量将超过1.55亿千瓦,2022年将达到2.2亿千瓦,这将增加白银使用量约1633吨。此外,混合发电及能源存储的技术不断提升以及光伏配套的电网建设还有可能进一步拉动白银需求。
其次是电动汽车行业的白银需求,电动汽车的载银量远高于内燃机汽车,每辆内燃机轻型车辆平均用银15-28克,每辆电池电动汽车用银大概25-50克。目前,我国的新能源汽车在全部汽车销量中占比仅5%,根据新能源汽车产业发展计划,2025年的新能源汽车占比要达到20%,发展空间较大。根据《2030年前碳达峰行动方案》,到2030年新增新能源、清洁能源动力的交通工具比例达到40%。展望2022年,随着汽车行业销售的增长以及新能源汽车比例的增长,预计能够带来汽车行业对白银超过10%的需求增长。
此外,白银在5G行业的应用也值得关注,5G网络基站数量是4G网络的40-60倍,同时5G还会带动物联网及电磁屏蔽方面的白银需求,但这部分需求占比较小,对价格影响有限。
澳新银行高级大宗商品策略师丹尼尔·海因斯(Daniel)表示,“在宏观背景下,白银市场的工业部分往往会受益更多,这仍然取决于全球增长趋势。尽管这已经从我们今年看到的增长率有一些回落,但肯定的是,后市偏向积极乐观。在未来12个月内,与黄金相比,白银可以相对较好地受到工业需求的支撑。”
可再生能源部门的需求消费也将开始回升。Hynes补充道,“在第26届联合国气候变化大会(COP26)之后,关于脱碳的整个进程将加速,我们将开始看到白银的好处”。
白银研究所(Silver Institute)预计2022年白银市场将出现供应短缺,理由是更多的工业需求和全球脱碳努力。
德国商业银行分析师Carsten Fritsch指出,“这归因于强劲的工业需求,得益于结构性因素以及后疫情时期的经济复苏。其中包括汽车的电气化、5G技术以及政府投资于‘绿色环保’基础设施的承诺。电动汽车中使用的银明显多于内燃机汽车。”
美国银行大宗商品策略师表示,转向更多太阳能是另一个可能推高白银价格的关键驱动因素。
美国银行策略师表示,“白银市场已经根据生产纪律和包括太阳能电池板在内的新应用的需求重新平衡,增加对太阳能电池板的投资应该会提振白银。使用IEA的零排放情景,到2030年,光伏产业的白银需求可能达到8550吨,而2020年为2900吨。因此,看多白银的策略仍有一定的建设性。”
供给方面
2021年,多数矿山已经从疫情中断中恢复生产,产量较2020年强劲反弹,根据世界白银协会预计,2021年产量达到26392吨。预计2022年矿山供给将温和增长,一是像泛美银业等主要矿山可能恢复满负荷生产;二是因为部分矿山品位下降带来的产量下降将会被新矿开采带来的供应增长抵消;三是随着其他金属价格的高位运行,预计铅锌矿、铜金矿的产量将增加,作为副产品的白银产量也将增加。
技术面分析
从月线图来看,MACD死叉,KDJ死叉,5月均线下穿10月均线,后市下行风险较大,偏向试探布林线下轨14.55附近支撑,甚至是2015年低点13.64附近。
不过,银价在2016年高点21.15附近支撑较强,如果坚守该支撑,并回升至11月高点25.40上方,则增加后市看涨信号。强阻力在布林线上轨30.69附近。
(现货白银月线图)从周线图来看,银价在布林线中轨下方运行,MACD粘合,KDJ轻微向下发散,后市略微偏向下行,关注10月份低点21.42附近支撑,也是布林线下轨支撑所在,如果跌破该支撑,或将打开下跌通道。
上方分别关注布林线中轨23.50和25.56附近阻力,若意外顶破后者,则增加后市看涨信号。
(现货白银周线图)白银价格预测
分析师对明年的价格预测在每盎司24 美元到每盎司30 美元以上不等,具体取决于经济前景。
德国商业银行分析师 Carsten Fritsch 预计白银将在2022年达到26美元/盎司。
Fritsch 说,“白银价格应该会受益于这种积极的需求前景,并在2022年上涨至26美元/盎司,白银也将缩减跟黄金的一些差距。这并不罕见,因为白银通常不成比例地跟随黄金的价格变动。2021年跌的更多,2022年应该涨的更多”。
相对于黄金,澳新银行的 Hynes更看涨白银。但他认为,白银将在2022年年中见顶,全年均价大约在22美元/盎司。
海因斯表示,明年白银应被视为通胀对冲工具,但补充说,许多交易员并不这么认为。
他指出,“它在电子行业的工业用途与我们目前看到的一些通胀驱动因素相对密切相关。它在受通胀保护的投资组合中占有一席之地,但我认为投资者通常不认为方式,但它应该在这方面占有一席之地,”
Goehring & Rozencwajg Associates 管理合伙人 Leigh Goehring 表示,白银是典型的通胀金属。
他说,“我确实认为每个人都应该囤积白银。而且我相信在这个牛市中,白银市场将会有另一个拐点尝试。很难相信在 1980 年 1 月,金银比率在很短的时间内是 17:1。如果我们在这个牛市的某个时候再次看到这个比率,我不会感到惊讶。”
从长远来看,Goehring 不排除白银在这十年内攀升至 500 美元以上。“白银对黄金起到了巨大的追赶性反弹。如果黄金在这十年内达到 10000 美元,而金银比率下降到 20:1。那就是 500 美元/盎司的白银。这将是资产缩水的十年,除了拥有实物黄金和白银的人之外,每个人都会变得更穷。”
总结:基本面方面和市场情绪偏向多头,但技术面略微偏空,逢低布局多单是更好的选择。相对而言,如果2022年金价上涨,则白银的涨幅可能会更大一点;如果2022年金价下降,那么白银的下跌空间可能会更小。
分析师偏向看涨2022年铂金和钯金走势
2021年对整个贵金属行业来说都是惨淡的一年,铂族金属(PGMs)也是如此,现货铂金在一季度跟随金银跌势,一度跌至697.39美元/盎司,但随后跟随其他大宗商品涨势,最高触及1339.73美元/盎司,较2020年收盘价上涨近25%,但随后受到美元走强等因素的压制,2021年底最终收报968.74,年度跌幅约9.63%。 (现货铂金周线图)钯金的表现最差。在5月份一度因为新能源和碳中和等因素的影响刷新历史记录高点至3018.82美元/盎司,但随后的7个月持续走弱,在半导体短缺迫使汽车制造商减产后,一度跌至1541.65美元/盎司,2021年底最终收报1904.84美元/盎司,年度跌幅约22.21%。
(现货钯金周线图)展望2022年,分析师们越来越乐观地认为,随着全球供应链继续复苏,铂金和钯金价格能够持稳。尤其是一旦汽车行业复苏,铂金和钯金很容易企稳,需求应该很快供不应求。
因为,铂金可以作为催化剂,被广泛应用于汽车排尾净化装置,为保护环境起到重要作用;而约85%的钯金最终会进入汽车的排气系统,帮助将有毒污染物转化为危害较小的二氧化碳和水蒸气。
需求前景向好
道明证券的大宗商品分析师尤其看好铂族金属,认为目前是一个买入机会。受益于即将到来的汽车需求大幅复苏,他们认为2000美元和1000美元是钯金和铂金的理想切入点。道明证券预计钯金的平均价格在每盎司2400美元左右,铂金的平均价格将在每盎司1188美元左右。
一些市场观察人士预计,随着汽车行业的复苏,在电动汽车推动金属价格长期下跌之前,这种用于控制发动机尾气排放的金属需求将会增加,铂金和钯金价格2022年将会上涨。
汽车制造商在汽车催化剂或排气管中使用钯金来减少有害气体的排放。多年来,汽车销量的增加和排放法规的收紧使得市场对钯金的需求激增和供应短缺。汽车行业的使用量目前占全球钯金供应量的85%左右。
麦格理分析师Marcus Garvey表示:"基于这些情况,我们看涨钯金。"
Garvey预计,随着芯片短缺的缓解,汽车产量将在2022年增长15%,将会使得钯金市场出现约50万盎司的短缺,并将价格推回到2500美元/盎司或更高的水平。
Metals Focus的董事总经理Nikos Kavalis指出,“随着中国购买速度的增加以及芯片供应链问题最终得到缓解,钯金市场可能会重新找回支撑。因此,我们预计需求将出现大幅反弹,在经历了一年极低的进口量之后,中国的库存补充也应该会推动需求的增长。明年下半年,市场将再次出现短缺,从而推高价格。”
Metals Focus分析师表示:“我们预计,汽车生产将在2022年恢复,因为目前大多数车型都在很大程度上受到芯片短缺的影响,大多数车型将从2022年年中开始采取过渡性解决方案。除非形势恶化或延长,否则这应有助于限制钯价的下行空间。”
这家英国贵金属研究公司预计,钯金的需求将增长约8%至860万盎司,略低于2019年的880万盎司。
Metals Focus在最近的一份报告中表示:“在这种背景下,我们预计钯金的价格将从目前的低点逐步回升,特别是在2022年下半年,全年平均价格将达到2170美元。”
摩根士丹利上个月在一份报告中表示,汽车生产的反弹应会在2022年推动钯价上涨。该行预计,2022年价格平均将达到每盎司2100美元。
不过,花旗分析师Max Layton表示:"无论未来一到两年价格如何,我们都将看到本轮周期的高点。钯金是电池材料的对手,可以预见的是,从2024年开始,市场对钯金的需求可能会连续下降。
2022年铂金和钯金的供应量将增长
许多市场分析师预计,尽管汽车销量仍低于2019年的水平,但最严重的供应问题已经得到解决,可能会略微限制钯金和铂金的价格。钯金的价格尤其敏感,因为由于需求下降和矿山产量增加,目前钯金供应缺口已经遭到削减。德国商业银行的贵金属分析师Carsten Fritsch指出,全球最大的钯金生产商Nornickel将其亏损预估降至20万至30万盎司,而此前该公司的亏损预估为40万至50万盎司。
与此同时,Metals Focus表示,汽车产量的减少导致钯金可能出现至少10年来的首次过剩。随着矿山产量的增加,预计2022年全球铂的供应也将增长。11月,世界铂金投资理事会预测,2022年铂金将出现63.7万盎司的过剩。
德国商业银行预计,2022年钯金的平均价格在每盎司2000美元左右,铂金的平均价格在每盎司1050美元左右。
绿色能源转型使得市场更看涨铂金
铂金和钯金在经历了两年的严重供需中断后,预计将于2022年恢复正常。然而,一些分析师认为,绿色能源转型是一个未知的看涨因素,尤其对铂金来说。随着世界各国都在寻求创造更多的绿色能源,利用氢气发电正受到广泛关注。铂金是将水分离成氢和氧分子的关键金属。然后,氢气被用来为燃料电池提供动力。
尽管这项技术仍处于起步阶段,但美国银行的分析师表示,其将在未来10年内对铂金的需求产生重大影响,不断增长的需求可能会使铂金在2022年底出现短缺。
美国银行预计2022年钯金的平均价格为每盎司2118美元,铂金的平均价格为每盎司1338美元左右。
美国银行同样指出,2022年黄金将上涨,同时强调白银和铂金的乐观前景:“随着黄金市场将注意力从从紧的货币政策转向利率能升多高,黄金应该会反弹。我们认为10年期国债收益率很难维持在2.5%上方。增加对太阳能电池板的投资应该会提振白银。铂金交易反弹是在芯片短缺正常化的汽车行业,钯的替代也应该会有所帮助。
分析师还强调,由于供需基本面因素,铂金在2022年的上行潜力很大。Blue Line期货首席市场策略师Phillip Streible表示:“当供应链问题解决后,你应该会看到铂金的表现优于其他金属。”
作者:和尚,文章来源:汇通财经网,版权归原作者所有,如有侵权请联系本人删除。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.
هل أعجبك هذا المقال؟ عبّر عن امتنانك بإرسال نصيحة للكاتب.

