摘要:今年为何是“中性货币”+“紧信用”组合?
摘要
今年为何是“中性货币”+“紧信用”组合?年初政府工作报告中将全年经济增速目标设定在6%以上。在低基数及强出口的背景下,今年完成这一目标并无压力,因此,今年特别是下半年总量政策重心一直往“调结构”方向倾斜,并兼顾外部因素。此外,今年有三点外部因素对货币政策形成约束:首先,强劲的外需对完成经济增长目标形成保障;第二,9-10月美国对华经贸关系缓和,提振了风险偏好和出口预期;第三,美联储Taper预期早在年初就已形成,但靴子落地前全球各国央行都保持谨慎。
明年或有“宽”货币操作。2014年后人民银行满足银行体系准备金需求的方式是在降准与加大MLF净投放之间反复相机抉择。MLF余额越高,人民银行越倾向于使用降准工具。11月16日、11月30日以及12月15日 MLF到期续作量会成为判断明年人民银行政策操作的依据:如果等量续作,那么MLF余额会维持在5万亿的相对高位,这意味按照以往规律,人民银行会在明年择机进行降准操作。如果是减量续作,执行6000亿的置换空间,那么明年人民银行的政策空间会相对较大,降准与加大MLF净投放均可以满足银行体系的准备金需求。此外,明年Q2及此后随着经济下行压力加大,国内总量政策也有望适度稳增长。本着跨周期调节的原则,宽货币政策基调极有可能在明年上半年甚至一季度逐渐明朗。届时无论降准或者加大MLF净投放都是市场理解的“宽”货币操作并阶段性地利好债市。
明年信用大概率以“稳”为主。疫情后,人民银行的货币政策重心转向结构性货币政策。在如今跨周期设计的政策大背景下,关于信用政策制定者强调的是“稳”,而政策的抓手则是结构性货币政策工具。展望明年,绿色贷款有望成为维持信贷总量增长的重要力量。对于传统的信用需求方房地产部门,权威人士也在近期的《十问中国经济》中指出了方向“就当前整个房地产市场而言,合理的资金需求正在得到满足。”明年房地产部门的融资需求应该会有边际上的改变。在当下跨周期调节政策思路下,经济政策目标更聚焦于解决中长期的结构性问题。预计明年能看到结构性货币政策工具持续发力,引导金融资源流向科技创新、小微企业、绿色经济等国民经济重点领域和薄弱环节,A股市场的结构性风格或将继续。
正文
一、今年为何是“中性货币”+“紧信用”组合?
对于总量政策而言,每年可能需要考虑三个问题。问题一:今年是否需要稳增长?问题二:今年需要解决哪些结构性矛盾?问题三:今年的海外因素偏积极还是偏消极?
年初政府工作报告中将全年经济增速目标设定在6%以上。在低基数及强出口的背景下,今年完成这一目标并无压力,因此,今年特别是下半年总量政策重心一直往“调结构”方向倾斜,并兼顾外部因素。此外,今年有三点外部因素对货币政策形成约束:首先,强劲的外需对完成经济增长目标形成保障;第二,9-10月美国对华经贸关系缓和,提振了风险偏好和出口预期;第三,美联储Taper预期早在年初就已形成,但靴子落地前全球各国央行都保持谨慎。
在上述形势之下,今年人民银行的总量政策以“中性货币”与“紧信用”为基调,除7月超预期的降准外,并未有明显的放松。但是展望明年,我们认为人行总量政策有望转为“宽”货币与“稳”信用组合。
二、明年或有“宽”货币操作
调整存款准备金率一直是人民银行重要的货币政策工具之一,上调与下调存款准备金率往往代表了人民银行对于经济运行的调控意图。但是,近几年来,如果仔细阅读人民银行对于下调准备金率(降准)的政策解读,中期借贷便利(MLF)及其对于金融机构的成本已经成为影响人民银行决策的另一个重要因素。
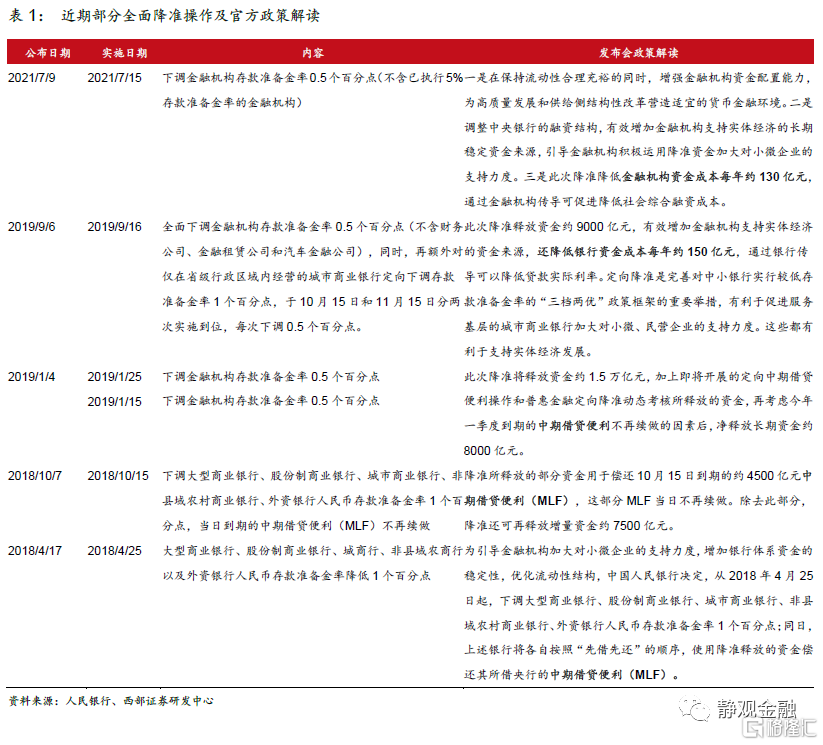
关于降准与MLF之间的关系,人民银行曾对2018年4月“降准置换MLF”操作进行了详细的解读。分步骤看:下调存款准备金率 1个百分点,并不改变基础货币总量,只是一部分法定准备金转换成超额准备金,由此会增加约 1.3 万亿元的超额准备金;而降准后商业银行用降准资金来偿还 9000 亿元 MLF ,会使基础货币和超额准备金同步减少 9000 亿元。上述操作完成后,虽然基础货币减少了 9000 亿元(法定准备金减少约 1.3 万亿元,超额准备金增加约 4000 亿元),但银行体系流动性实际上净增加约 4000 亿元。
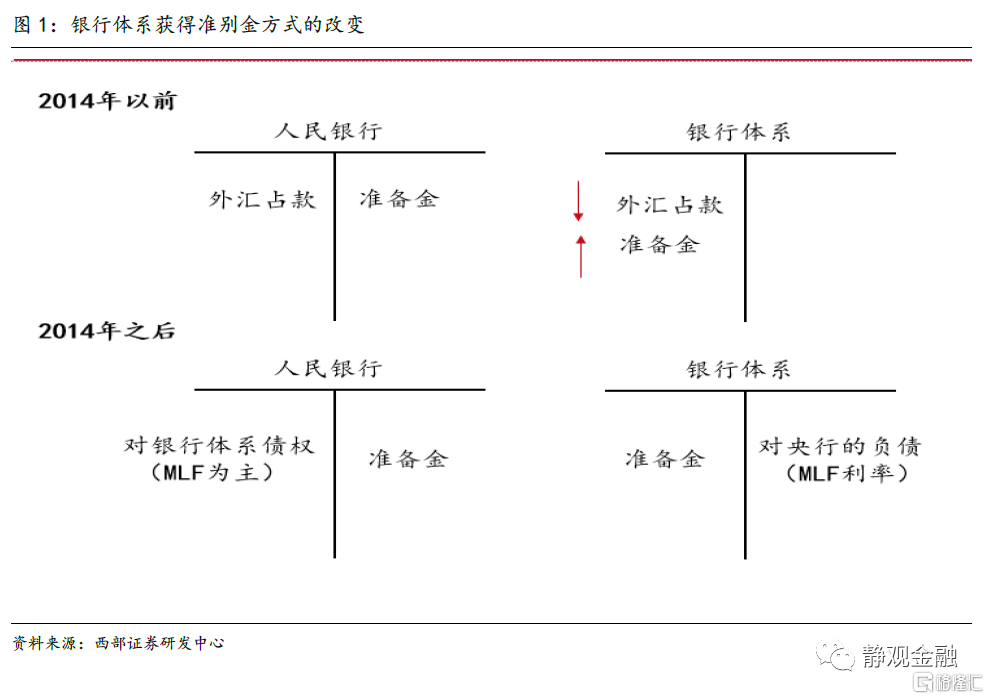
为了理解上面这一段内容,我们需要回顾一下之前人民银行货币发行机制的变化。简单来说可以概况如下:2014 年以前,由于当时我国经济运行中的一个显著特征是国际收支持续大额双顺差和外汇储备的积累。人民银行主要通过在市场上买入外汇相应投放基础货币;2014年以后我国国际收支更趋平衡,人民银行主要通过公开市场操作、中期借贷便利(MLF)、抵押补充贷款(PSL)等工具,向市场投放基础货币。不论是公开市场操作、MLF还是PSL,它们都是央行对其他存款类公司(银行体系)的债权。人民银行货币发行机制的变化令银行体系获得准备金的方式也发生了深刻的变化。
如图1所示,在2014年之前,银行体系获取准备金的方式是人民银行的结汇操作。对于整个银行体系来说,其实是发生了资产端的置换——从外汇占款到准备金,相当于零成本。而在2014年之后,银行体系获取准备金的方式变成了对人民银行负债,即准备金其实是向人民银行借来的。而“借”来的准备金意味着银行体系需要支付成本,对于商业银行来说,可以用MLF利率来表示这个成本。
所以,当银行体系发生资产负债表扩张时,在给定的存款准备金率下,银行体系需要向人民银行借来相应的准备金。为了应对银行体系对于准备金的需求,人民银行有两个选择:加大MLF净投放或者下调存款准备金率。其中,下调存款准备金率的逻辑是:原有的准备金资产中会有一部分变为超额准备金,使得整个银行体系需要向人民银行“借”的准备金数量减少。
如图2所示,如果复盘2014年人民银行货币发行机制发生变化后的情况,可以看出人民银行满足银行体系准备金需求的方式是在降准与加大MLF净投放之间反复做着相机抉择。例如,在2016年3月-2018年4月间,人民银行满足银行体系准备金需求的方式是加大MLF净投放量。在2018年4月-2020年1月,人民银行满足银行体系准备金需求的方式则是降准。我们注意到MLF期末余额会在一定程度上影响人民银行在MLF净投放与降准之间的选择,MLF余额较高时人民银行倾向于使用降准工具。在2021年7月的降准操作中,人民银行对其的解读是可以使金融机构节约成本130亿元。利用这条线索,可以反推出人民银行当时的政策目的是让金融机构降低约1万亿MLF负债。由MLF余额可知,降准后金融机构MLF负债下降了4000亿,这意味着上一次降准还有6000亿的政策空间没有执行,这也是至今尚未出现第二次降准的主因。从现在到年底,会有1.95万亿的MLF到期,进而7月降准的剩余政策空间相当于还有MLF年内到期余额的40%。
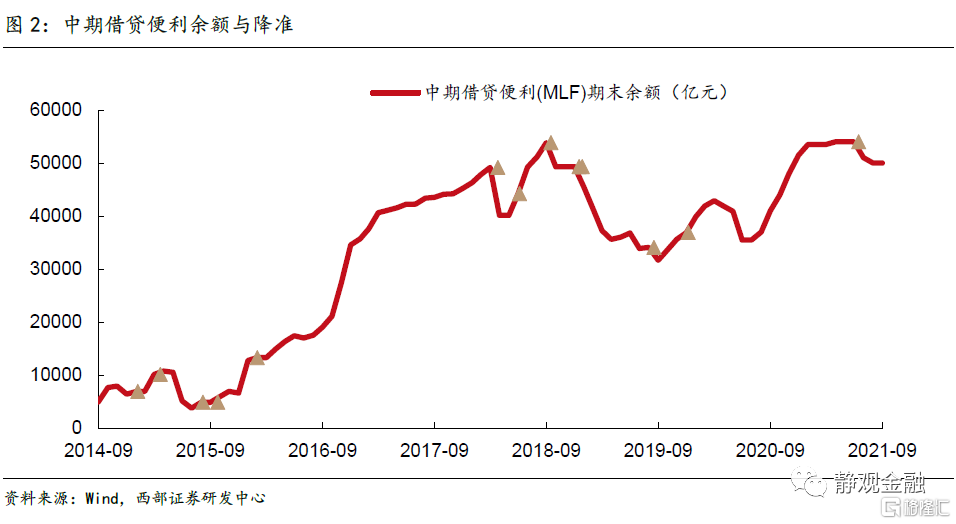
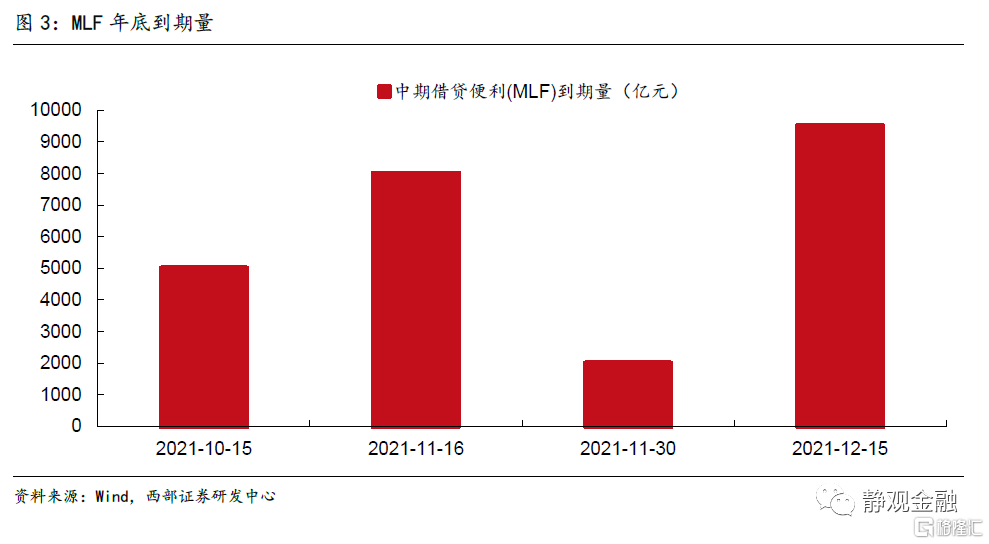
所以,11月16日、11月30日以及12月15日这三次人民银行对于到期MLF的续作量会成为判断明年人民银行政策操作的依据:如果这三次是等量续作,那么MLF余额会维持在5万亿的相对高位,这意味按照以往规律,人民银行会在明年择机进行降准操作。如果是减量续作,执行6000亿的置换空间,那么明年人民银行的政策空间会相对较大,降准与加大MLF净投放均可以满足银行体系的准备金需求。而不管哪种情况发生,人民银行明年大概率需要做降准或者加大MLF净投放的操作,它们都是市场理解的“宽”货币操作,这会阶段性地利好债市。
此外,明年Q2及此后随着经济下行压力加大,国内总量政策也有望适度稳增长。本着跨周期调节的原则,宽货币政策基调极有可能在明年上半年甚至一季度逐渐明朗。
三、明年信用政策大概率以“稳“为主
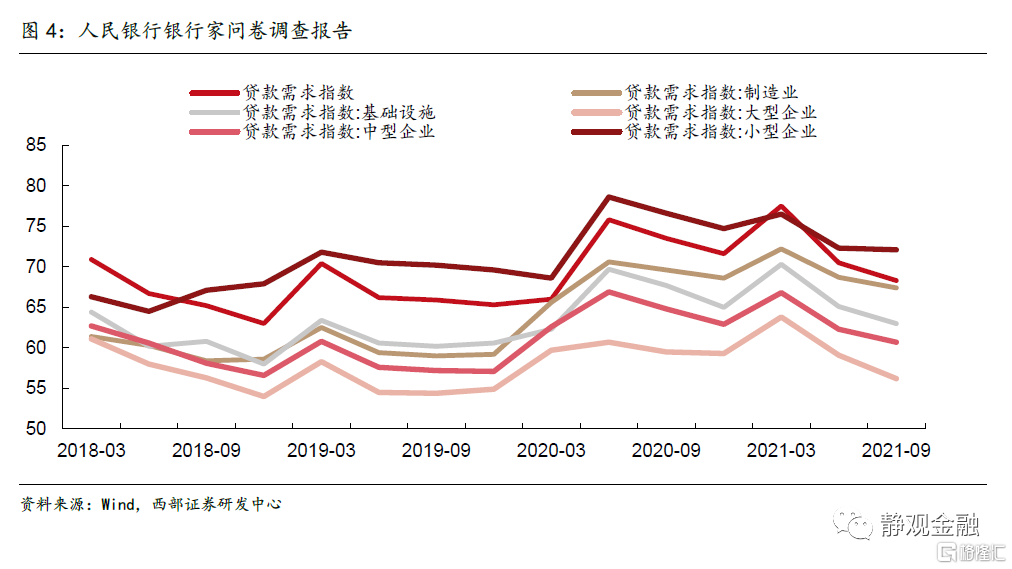
根据人民银行发布的银行家问卷调查报告,实体经济今年3月以后贷款需求一直处于下降状态,唯一保持贷款需求相对稳定的是小型企业,也是前期人民银行结构性货币政策工具主要目标对象。这也从侧面反映了再贷款、再贴现这类带有定向性质的结构性货币政策工具的有效性。我们看到疫情后,人民银行的货币政策重心转向结构性货币政策,主要因为是结构性货币政策可以解决银行间流动性分层的问题。
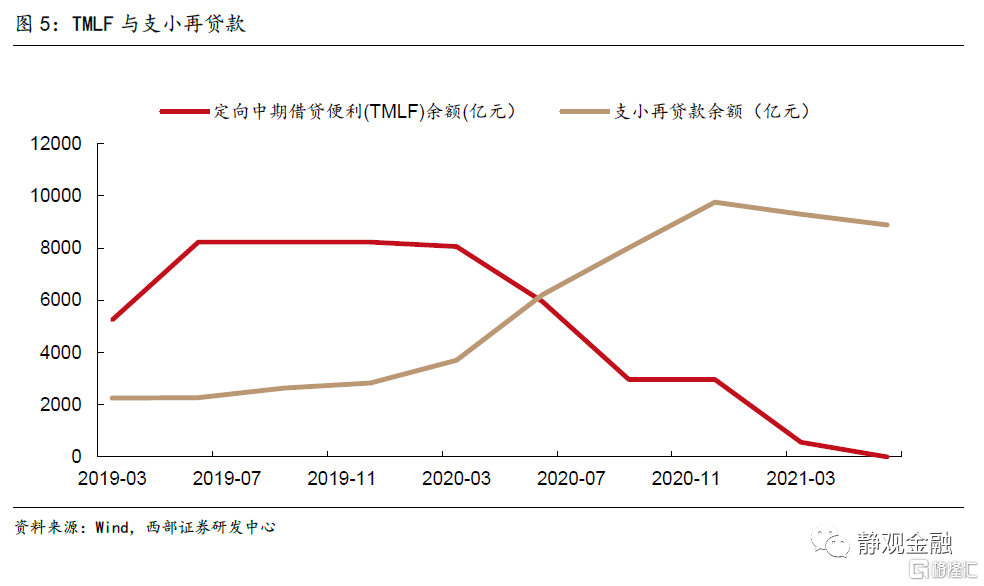
可以从人民银行支持小微企业的货币政策工具来观察其对于结构性货币政策的偏好。从2018年的“六稳”开始,小微企业一直是人民银行货币政策重点支持的对象。为此人民银行于2019年初推出了定向中期借贷便利(TMLF)。操作对象为符合相关条件并提出申请的大型商业银行、股份制商业银行和大型城市商业银行。这一工具被看作是支持小微、民企贷款的货币政策工具,因为只有商业银行在上一季度对小微企业的贷款占比、增速达到一定条件才可以申请该工具。
可以看到,TMLF工具在今年内已有序退出了。而同样是以支持小微企业为目标的货币政策工具(支小再贷款)则在疫情以来使用量快速增加,目前余额已超过8000亿元。正是有了支小再贷款这种货币政策工具的支持,小微企业的贷款需求才能不断得到满足。
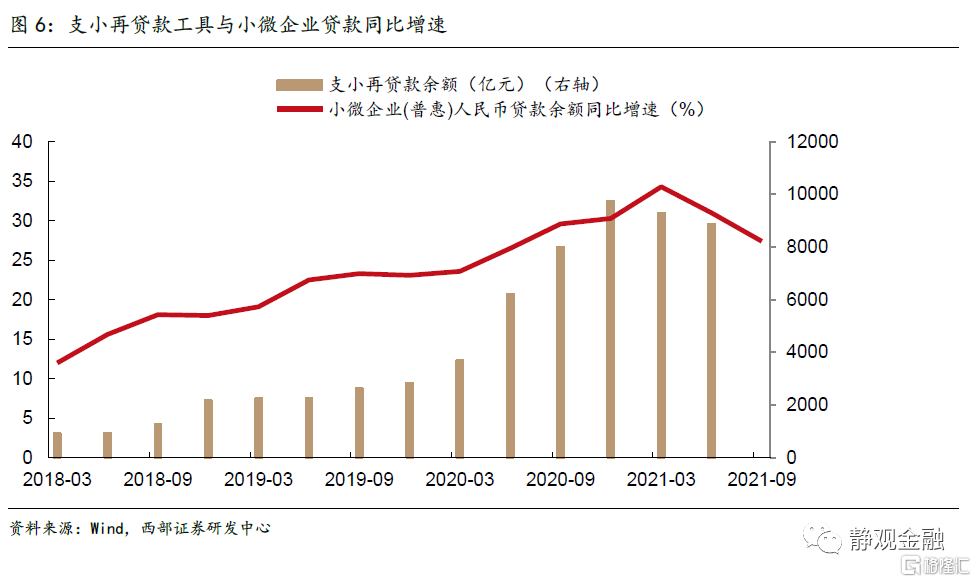
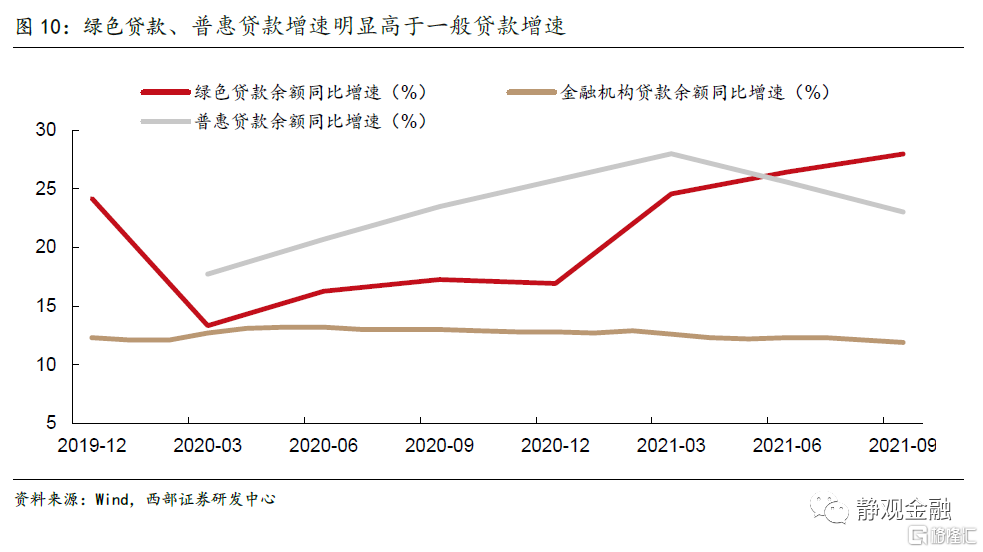
前文提到今年以来实体经济的融资需求有待提高,从8月开始政策制定者已经开始做出应对。8月23日,金融机构货币信贷形势分析座谈会,人民银行强调“要继续做好跨周期设计,衔接好今年下半年和明年上半年信贷工作”以及“增强信贷总量增长的稳定性”。9月1日的国常会中则要求“进一步采取措施稳住市场主体…再新增3000亿元支小再贷款额度”。9月27日的货币政策委员会三季度例会上,央行也再度强调要增强信贷总量增长的稳定性,并且推出了3000亿元支小再贷款额度。总结起来,在如今跨周期设计的政策大背景下,关于信用政策制定者强调的是“稳”,而政策的抓手则是结构性货币政策工具(再贷款)。展望明年,随着人民银行碳减排支持工具的推出(大概率是绿色再贷款),绿色贷款也会成为维持信贷总量稳定增长的重要力量
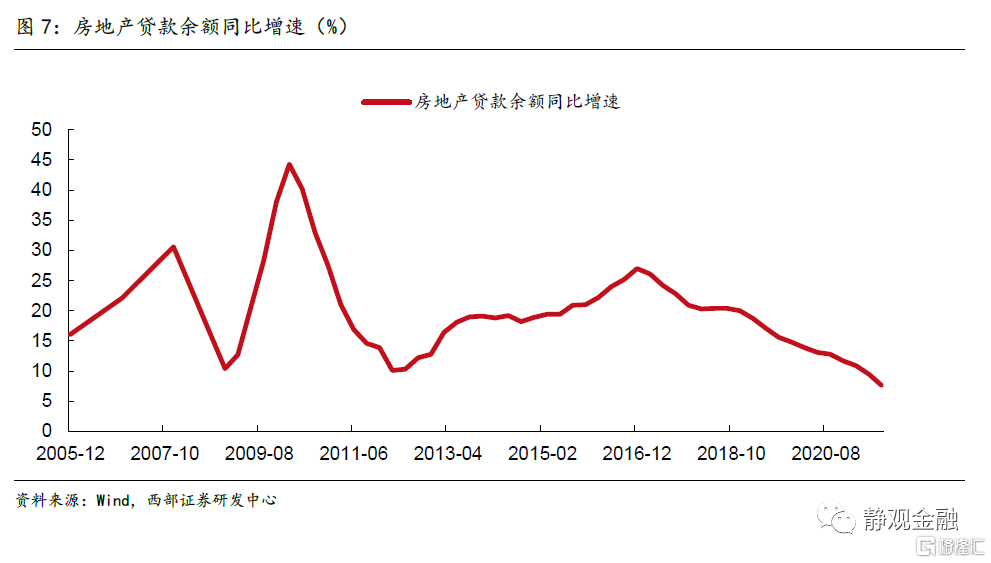
对于传统的信用需求方房地产部门,权威人士也在近期的《十问中国经济》中指出了方向“就当前整个房地产市场而言,合理的资金需求正在得到满足。”鉴于此,我们认为与今年下半年相比,明年房地产部门的融资需求应该会有边际上的改善。自去年重点房企融资管理“三道红线”和金融机构房地产贷款集中度上限制度明确后,房地产行业信用扩张能力持续下降。根据央行最新发布的数据,人民币房地产贷款余额同比增长7.6%,较上季末增速继续回落,目前已处于历史极低水平。作为一个贷款余额50万亿的行业,如果部分房地产市场合理的融资需求能够在明年得到满足,其对于信贷总量稳定增长的作用是不言而喻的。
此外,我们认为当人民银行的货币政策重心转向结构性货币政策后,金融数据与经济活动、资产价格的关系也会发生变化。比如,在之前的逆周期调节政策思路下,货币政策的目标是提高总需求,传导的路径可以概况为:央行通过货币政策工具降低金融机构负债成本,使得金融机构更有放贷意向。金融机构的风险偏好在其中会起到重要影响,可以观察到在以往的逆周期调节下金融机构偏好的投放对象是房地产这种能提供可靠抵押品的行业与基建、城投这种有隐形政府信用背书的项目。
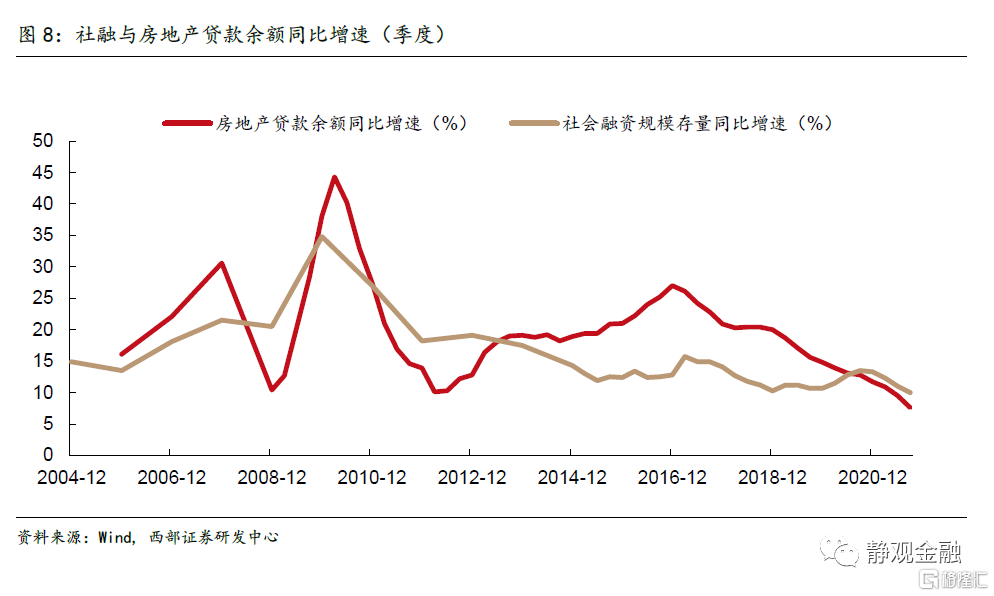
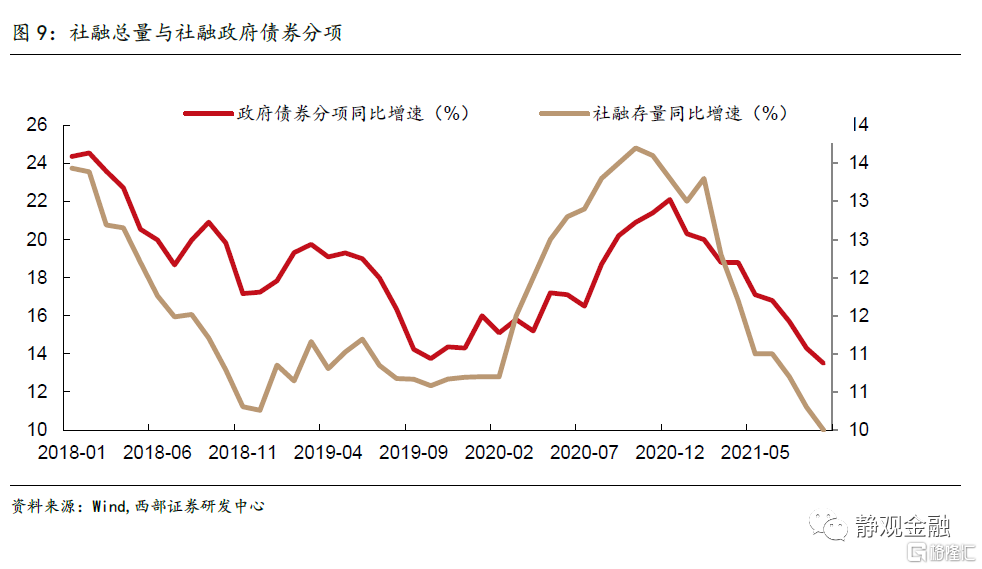
通过图8可以看出,在之前的社融同比增速上升(信用扩张周期)中,房地产贷款余额同比增速往往也伴随上升。但是,在2020年开始的信用扩张周期中,房地产行业由于受到严格的监管限制,信用扩张能力持续下降,取而代之的是政府债券。
在当下跨周期调节政策思路下,经济政策目标更聚焦于解决中长期的结构性问题,对于货币政策来说,就是在货币增速总量与名义经济增速适配的情况下,更多地在结构方面做文章。预计明年能看到结构性货币政策工具持续发力,引导金融资源流向科技创新、小微企业、绿色经济等国民经济重点领域和薄弱环节,A股市场的结构性风格或将继续。
作者:西部宏观张静静团队,文章来源微信公众号:静观金融,版权归原作者所有,如有侵权请联系本人删除。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.