


核心结论:
相应地,全球权益资产的波动也在放大。对于本轮美债收益率上行的判断,市场上有类比70年代大滞胀时期,有类比18年初,也有类比21年初。
本文先从理论模型与经验数据角度出发,看本轮美债利率上行的特点,以及对不同类型权益资产的影响程度如何。
01
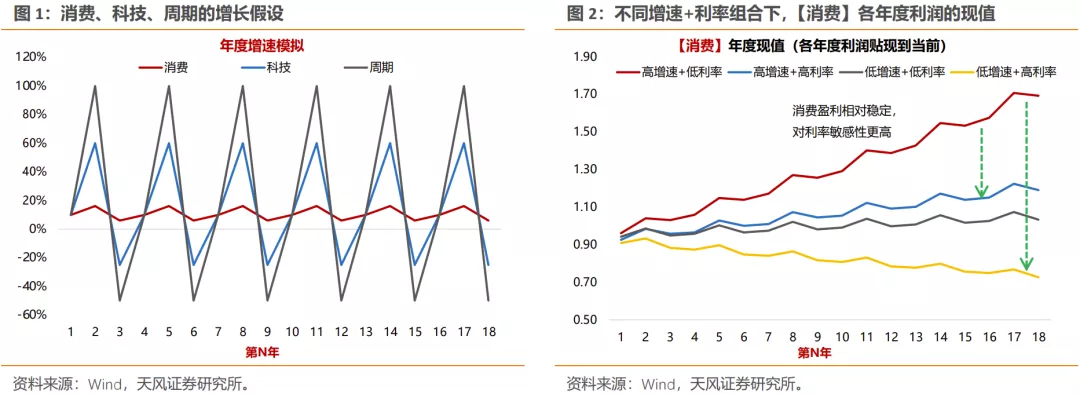
首先,我们做几组假设:
第一类:消费或公用(盈利稳定,弱周期性)
——高增长:3年一周期,以10%、16%、6%循环增长;
——低增长:3年一周期,以8%、12%、3%循环增长。
第二类:科技成长(盈利趋势向上,周期波动)
——高增长:3年一周期,以10%、60%、-25%循环增长;
——低增长:3年一周期,以0%、50%、-25%循环增长。
第三类:周期行业(盈利波动大,强周期性)
——高增长:3年一周期,以10%、100%、-50%循环增长;
——低增长:3年一周期,以0%、80%、-50%循环增长。
再将各年度的利润按低贴现率(7%)、高贴现率(9%)折现为现值。从下方图形中,可以比较直观的看出:
① 利率的变化对所有资产均有影响(贴现值或估值与利率反向)。
② 盈利稳定的消费(或公用)对利率的敏感性更高。
③ 相比利率而言,科技和周期都更关注自身盈利的波动性。本质在于,科技和周期分子盈利的波动性更大,“高增速+高利率”组合的贴现值,可能要显著高于“低增速+低利率”的组合。
④ 科技的盈利波动来自自身产业周期,周期的盈利波动多数来自宏观经济周期。盈利向上的过程中,利率的敏感度可能进一步下降(市场更关注当期的增速)。
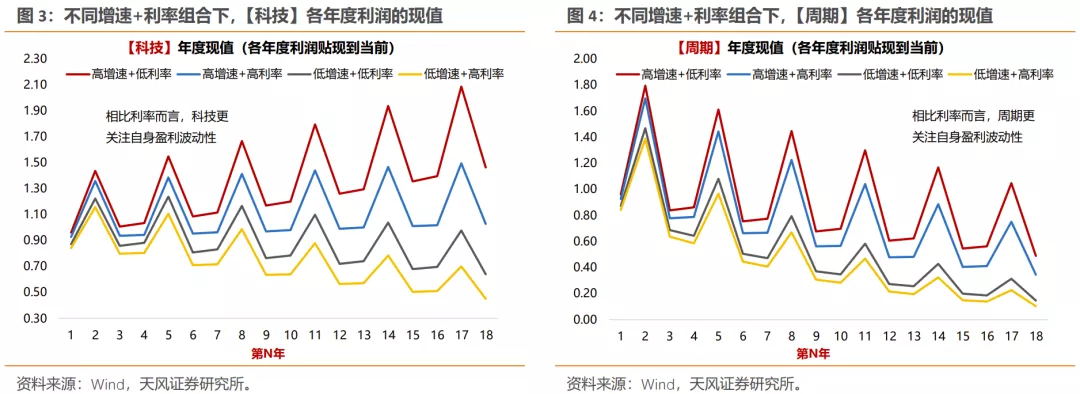
我们可以进一步从三阶段模型看增速与利率的具体影响。
如下,消费公司A(前5年增速14%),在贴现率7%的情况下,理论PE为55.6倍;若增速下滑至10%,理论PE为46.7倍;但若贴现率提升至9%,则理论PE要大幅回落至31.9倍。
而对于科技公司来说,大家更关注的是产业周期的走向,或者说在可预见的2-3年内,复合增速能达到多高水平,如下图50%复合增速的成长股比20%复合增速的成长股,理论估值可以高2倍以上。
02
以上理论分析,在美股过往50年的经验数据中也能得到许多印证:
(1)从美股的长周期视角来看,盈利稳定性强的行业,其估值中枢一般与利率中枢呈现反向关系。典型的行业,比如:公用事业、一般零售、卫生保健、食品饮料、食品和药品零售等。
(2)这种反向关系的理解有三个要点:
一是针对的是盈利稳定性强的资产,70年代的“漂亮50”在00年代之后,估值和利率的相关性减弱,主要由于当年的“漂亮50”如今盈利波动已加大;
二是长期利率中枢指导的是长期估值中枢,也就是对估值分母的影响;
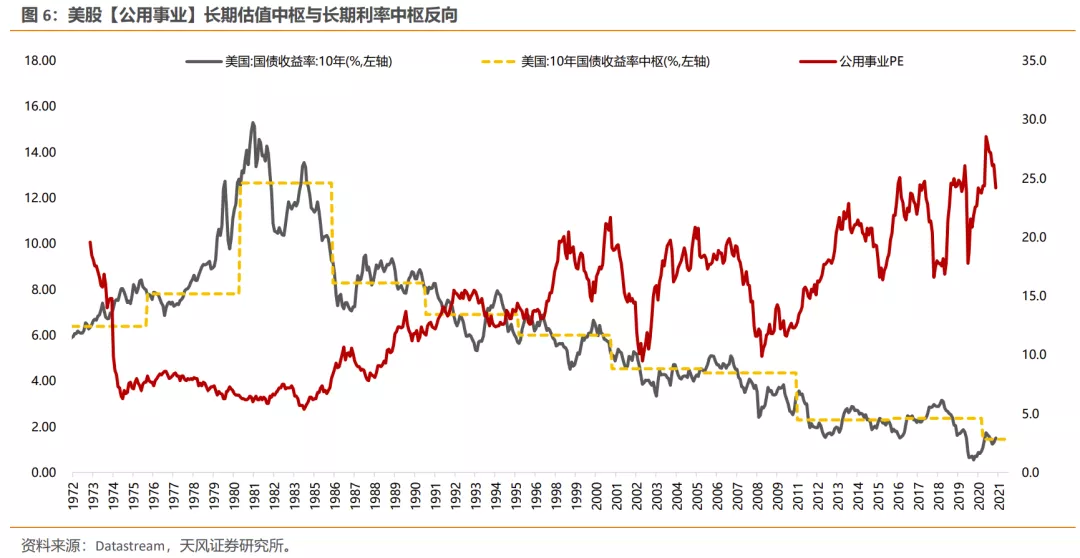
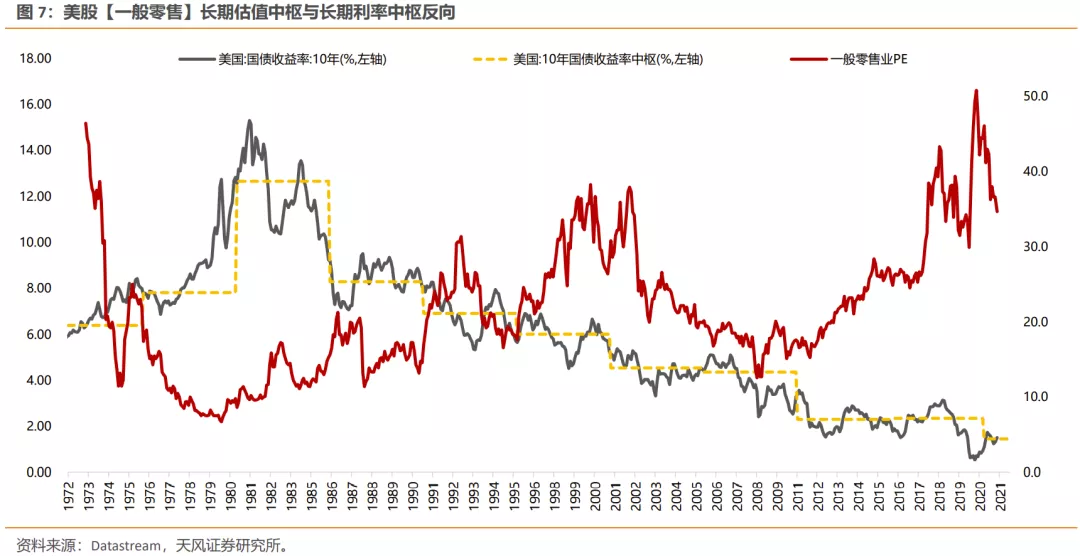
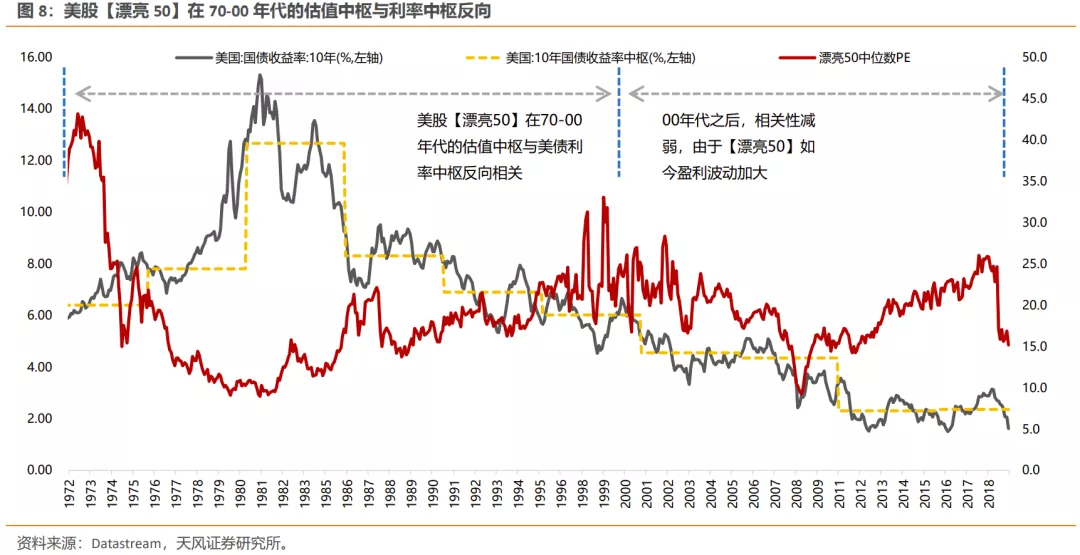
(4)但并不是说科技行业的估值就不受利率影响,其判断的核心在于盈利周期的弹性大(分子)还是利率的弹性大(分母)。2010年之后,【硬件与设备】、【电子与电器设备】的估值与利率也开始有反向关系。
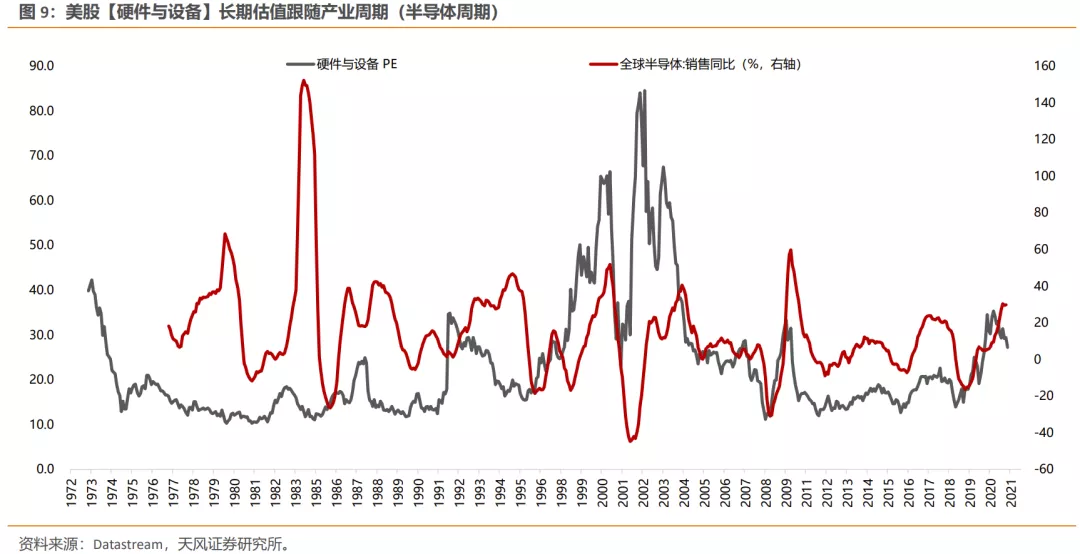
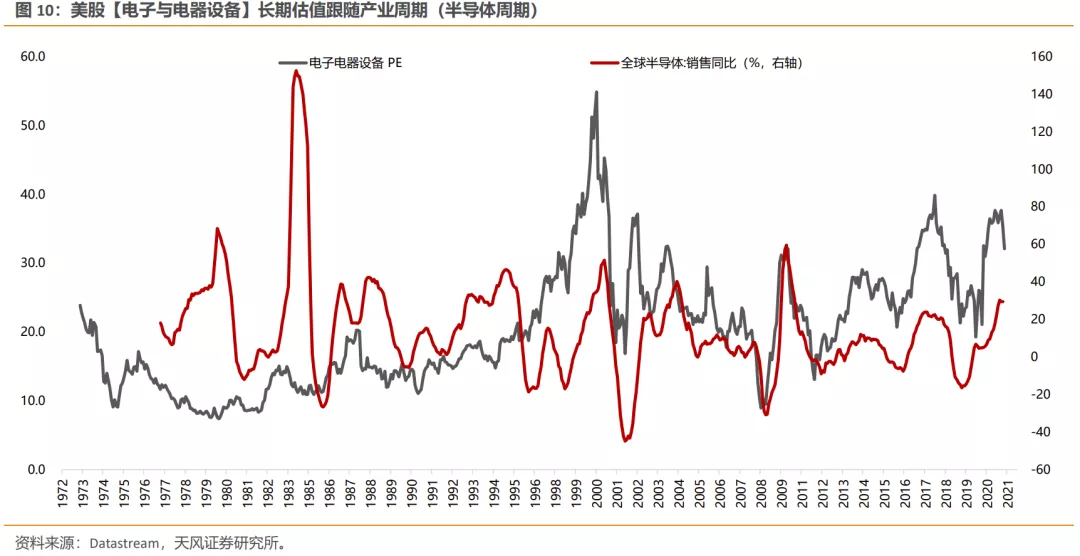
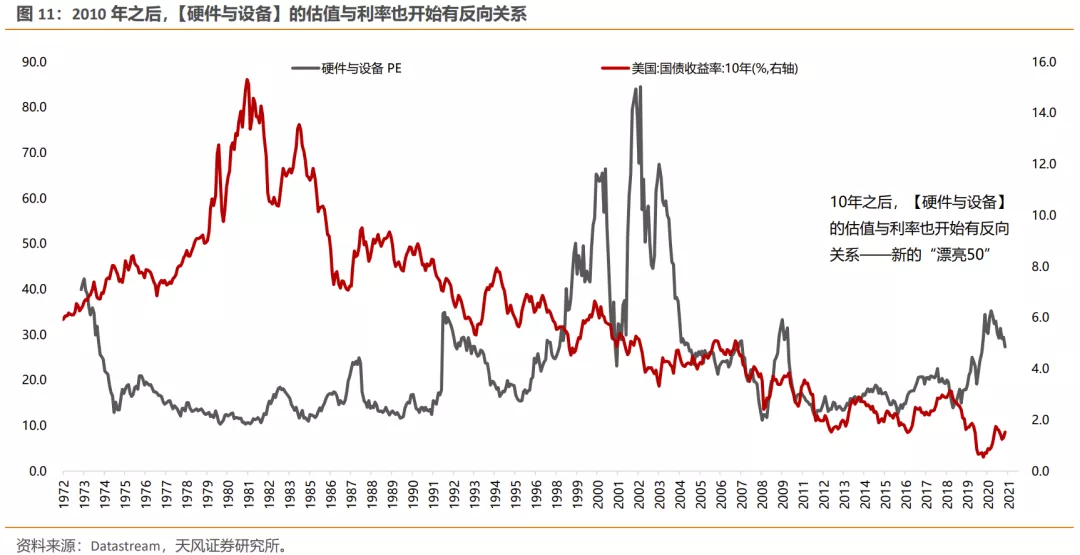
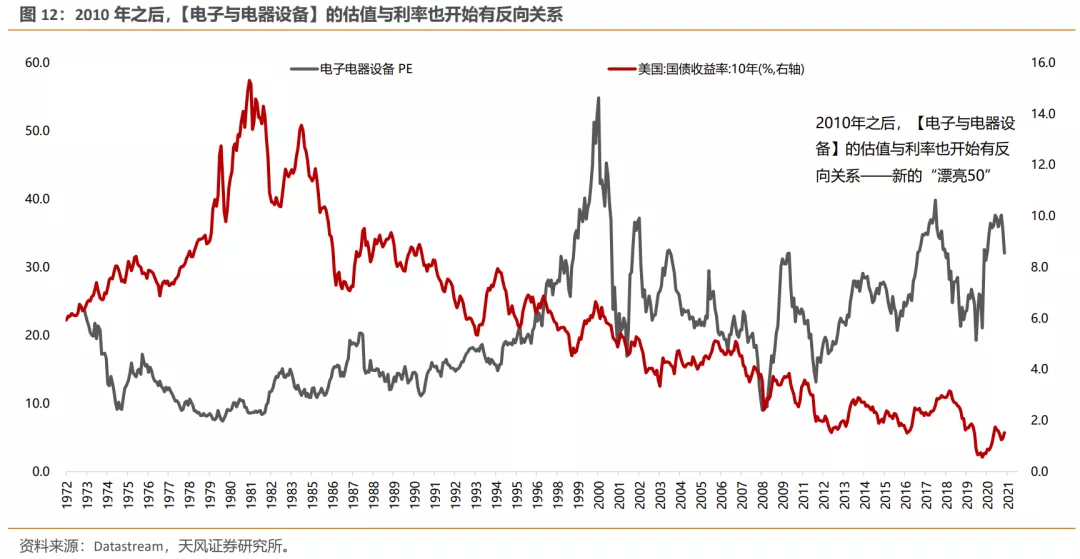
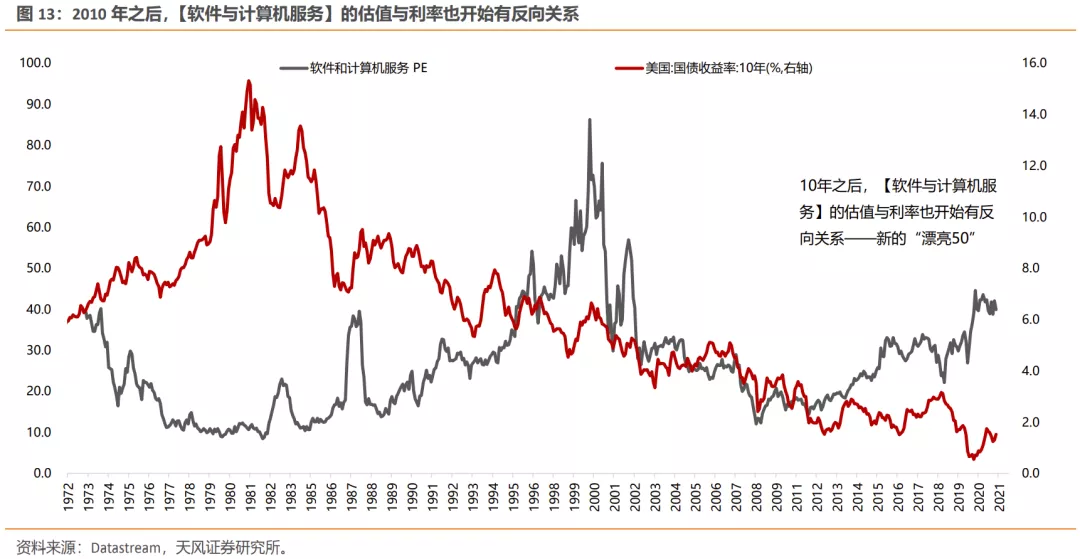
(5)因此,判断利率对估值的影响:
第一步,判断利率上行或下行,是长期因素,还是中短期因素。若是长期因素,则对于多数资产来说,估值中枢都会有反向变化。若是中短期因素,则:
第二步,(以利率上行为例)判断利率上行是经济繁荣带来的预期回报率的上升(实际利率的上升),还是流动性收紧带来的成本上行(通常是在经济周期中后期,由通胀回升带来的货币政策的收紧)。若是前者,则多数资产的盈利周期也是向上的,此时在中短期内估值与利率一般是同向变化。若是后者,则:
第三步,判断资产盈利的稳定性。对于盈利稳定甚至盈利走弱的资产来说,流动性的收紧、利率的上行,大概率会引起杀估值的风险;但是对于有自身产业周期的资产来说,分子的高增长可以抵御分母上行的风险,波动可能放大,但出现系统性杀估值的风险较小。
03
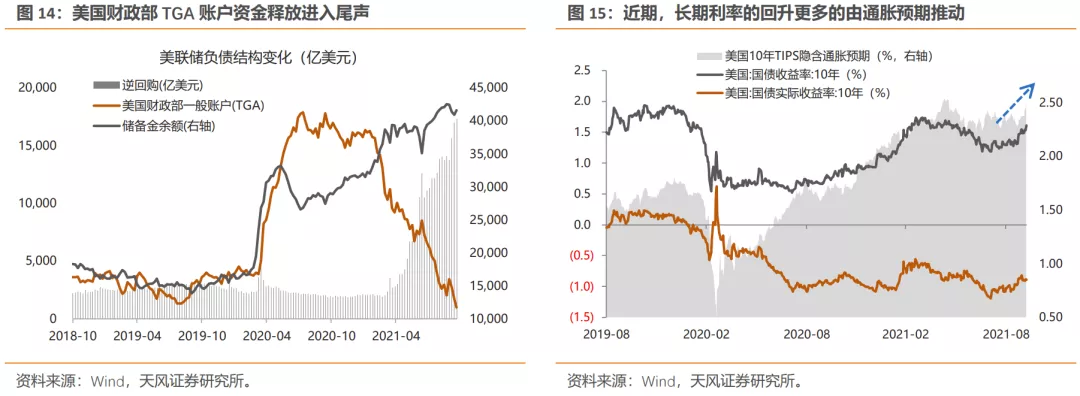
今年二季度以来,美元流动性十分宽松。体现在:美联储隔夜逆回购的激增、短端国债利率逼近于零。这主要来自于:美联储维持购债速度、财政开始花钱(TGA余额下降),导致银行间流动性过剩(准备金余额上升);而当流动性过剩时,美国国债需求量随之上升(隔夜逆回购规模激增)。
当前,美元流动性拐点已逐步到来。一是TGA压降节奏(财政部TGA账户资金释放进入尾声);二是债务上限(债务上限问题暂时解决,TGA账户后续将重新累积,支撑利率企稳);三是QE缩量时点(渐行渐近,9月FOMC会议释放了Taper信号)。美国债务上限提高4800亿之后,财政部恢复发债,国债净融资加大,当TGA账户金额转为上行,停止投放资金,对目前泛滥的流动性会有收紧作用。且后续美联储Taper降低购买规模情况下,美国债收益率将更快迎来拐点。
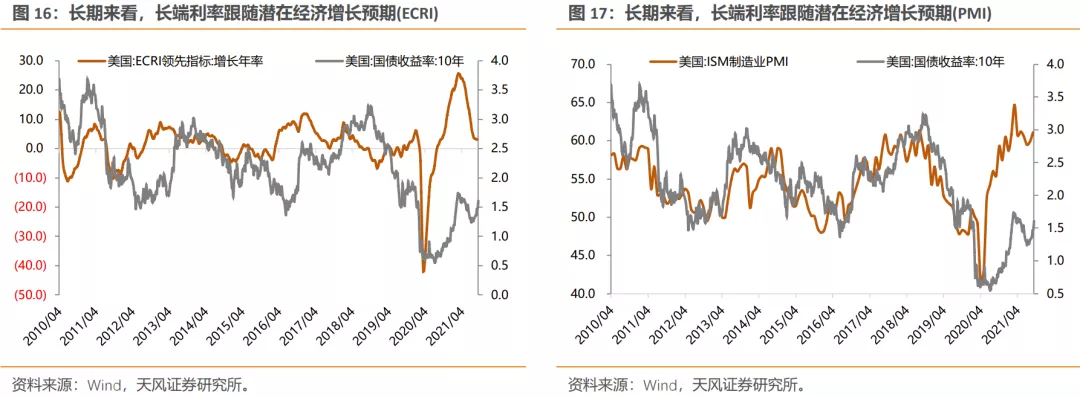
上述对美债收益率的分析更多的是基于货币政策层面(美元流动性)。美债收益率的核心影响因素除了美元流动性之外,还包括潜在的经济增长水平(长期因素)、通胀预期(偏中短期因素)。长期来看,长端利率跟随潜在经济增长预期,可以用ECRI领先指标或PMI来判断。而中短期,美元流动性、通胀预期对美债收益率的影响可能更显著,比如当前全球油气、黑色等大宗商品上涨带来的通胀预期上行,以及美元流动性拐点的到来,均推动美债收益率显著回升。
因此,美元流动性的拐点与通胀预期在中短期内都会进一步推高美债收益率。我们判断,美债利率有上行风险,但高度可能受限于潜在经济增长预期。
那么,延续上文的思路,本次美债利率上行,主要由通胀回升带来的货币政策的收紧,对各类资产的影响:
(1)对于盈利稳定和盈利走弱的资产来说,利率的上行大概率会引起杀估值的风险。这类盈利稳定的资产,比如美股FAANG和消费医药,港股的互联网科技和核心消费,A股的核心消费、医药和部分盈利稳定的科技等。
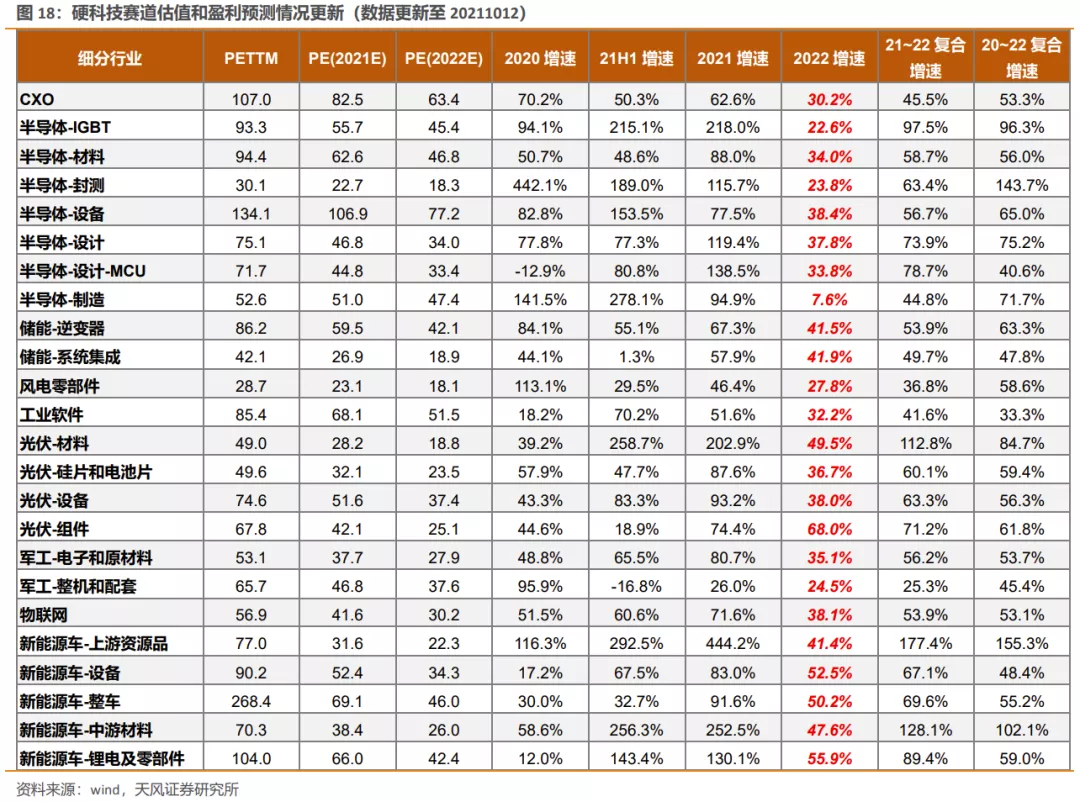
(2)对于自身产业周期向上的资产来说,分子的高增长可以抵御分母上行的风险。典型的比如新能源产业链、半导体、军工等板块。这类资产在利率上行过程中,波动可能放大,在盈利推动下,即使估值有所回落,但股价再创新高的概率也较大。
04
当前配置思路,维持《一分钟了解国庆假期大事:与18Q4有何异同》20211007的判断:
(1)从目前国内的经济预期、政策力度、股债收益差的位置来看,沪深300为代表的大盘蓝筹与18年Q4有相似之处,不排除还有最后一跌,或者至少还需要时间消化才有大的机会。
(2)但由于当前导致美股波动加大的因素,并非基本面原因,同时中美关系也处于边际改善阶段,因此预计美股调整的幅度不会太大,对A股的影响也相对较小,A股出现全面性风险的概率较低。
(3)若美债利率上行,理论上对所有资产的估值都会带来冲击。对于A股的传导路径,除了北上资金的冲击之外,更多的是市场情绪的蔓延。
但是分开来说:对于有自身产业周期的资产来说,分子的高增长可以抵御分母上行的风险;而对于盈利稳定甚至盈利走弱的资产来说(比如估值较高的消费医药、部分科技,以及盈利顶部的周期等),利率的中枢抬升,大概率会有杀估值的风险。
但此时若叠加国内的流动性环境(后续政策边际宽松预期,降准降息等),美元流动性收紧的冲击可能会有所弱化。
(4)在此情况下,Q4的核心策略,仍然是布局转年高景气的方向(分子足够高增速以抵御分母波动的风险),其中可能延续高景气的板块包括:【新能源】、【半导体设备和材料】、【军工】;另外,可能出现较大边际改善的板块包括:【工业互联网】、【旅游出行】、【传统汽车产业链】。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

