


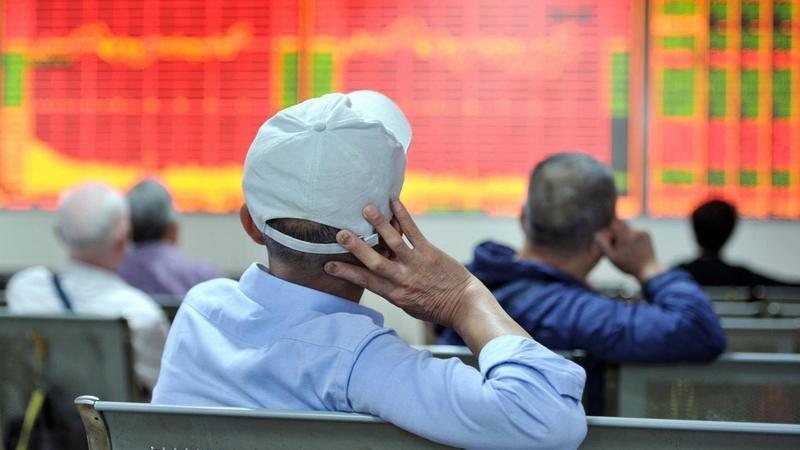
经历了国庆期间海外市场的震荡分化、港股的V型反转后,A股节后首个交易日迎来开门红。
截至10月8日收盘,沪指涨0.67%,深成指涨0.73%,创业板指微跌0.04%。两市3420只个股上涨,99只涨停,成交额超万亿元,北上资金当日净流出25.72亿元。港股方面,恒指收涨0.55%,恒生科技指数涨0.56%。阿里巴巴涨超5%,领涨恒指成份股。
Wind概念板块数据显示,棉花(+7.88%)、大豆(+7.55%)、种植业(+6.72%)、反关税(+5.8%)、保险板块(+5.74%)等涨幅居前。新能源(-4.78%)、风力发电(-4.57%)、煤炭开采(-4.47%)等板块跌幅相对较大。
一、海外波动延续
十一假期期间,外盘股市表现差异明显。美股上涨,欧洲和亚洲重要指数下跌。
Wind数据统计,10月1日至10月7日,美国纳斯达克指数上涨了1.42%,标普500上涨2.14%,道琼斯工业指数的涨幅更是达到了2.69%。
对此,国金证券分析师艾熊峰认为,美股表现相对较强的原因有以下三方面:首先,美国制造业PMI和小非农数据双双超市场预期是支撑美股的重要因素;其次,美国两党在政府债务上限协商上出现互相妥协的迹象;最后,假期期间美联储官员的表态并未出现明显边际变化,美债利率和美元指数波澜不惊。
形成对比的是,亚欧股市表现相对疲软。日经225的跌幅达到了6.02%,韩国综合指数下跌3.56%。英国富时100和德国DAX也出现不同程度的下跌。
“欧洲股市主要受能源危机影响,假期期间欧洲天然气价格波动大幅加剧。而日本股市则受新首相选举落地,此前交易新首相政策宽松的预期有所降温,获利了结情绪主导市场,延续此前下跌趋势。”艾熊峰指出。
香港股市则表现居中。科技股的带动下,香港恒生指数也出现上涨。香港股市假期表现先抑后扬,尤其是在10月7日,恒生科技指数暴涨5%,恒生指数上涨3%。整个假期期间,恒生指数上涨了0.51%。
“近期海外股票市场波动延续,但前期市场担忧的美国债务问题得到暂缓。”诺安基金认为,美国债务问题短期仍会影响市场情绪,此外拜登加税新政的推进或成为市场新的担忧因素。“我们仍维持美元指数及美债利率上行的判断。另外需要关注全球经济增速在低基数影响及财政支持消退下的放缓,以及近期能源价格上涨带来的通胀维持高位的压力。”
这轮全球滞胀的压力会持续多久?招商基金研究部首席经济学家李湛告诉《财经》记者,短期来看,四季度的滞胀压力仍然比较大,明年一季度冷冬过后将有所缓解。近期接连发生的能源危机是疫情、政策以及气候三重因素叠加导致的供需矛盾的凸显。“疫情导致了商品需求旺盛,大规模的刺激政策留下后遗症,同时全球碳中和政策以及地缘政治因素限制了能源供给。此外,气候的异常又增加了能源的需求且扰乱了新能源发电的能力,三因素叠加导致能源危机频发。”
国内市场会在多大程度上受到外部政策环境带来的新扰动?李湛分析,国内市场短期受影响有限。第一,经济复苏节奏的不同导致我国和主要发达国家出现了“政策差”,在“以我为主”的政策思路下,预计我国政策不会强行与海外“挂钩”。第二,目前中美利差较厚,中美汇率亦处于相对舒适区,货币政策方向并没有因为外部政策收紧而立即调整的必要。
“明年国内通胀形势对政策影响更值得关注。基数效应下,明年PPI或将逐步回落,加上双控以及冷冬影响消退,难以构成政策制约。主要关注CPI通胀,一是需警惕猪油共振的风险,二是今年PPI上涨或部分滞后传导至核心CPI。整体我们认为政策在明年年中需要关注宽松空间的受限。” 李湛说。
二、A股四季度将如何演绎?
今年前三季度,市场风格不断切换。如果说去年的最佳策略是持有好公司,那么今年的最佳策略就是“不断地翻石头”,非常考验机构的投研能力。转眼就到了最后一个季度,接下来A股将如何演绎?
“在能耗双控、环保限产、进口受限、安全检查等因素影响下,三季度上游周期板块表现突出,而在包括互联网反垄断、教育双减、地产严控、医药集采等政策影响下,相关板块表现较弱。结构上看,行业分化达到了近五年以来的最高水平。”景顺长城分析认为。
进入四季度,国内宏观经济仍有下行压力,目前外部需求减弱,消费不及预期,地产投资降温,制造业投资平平,且能耗双控与地产问题也带来了新的挑战,四季度国内经济不确定性因素仍然较多,需要继续观察能耗双控政策的推进、地产拆雷进展、经济下行压力等,政策边际宽松以应对冲经济下行的必要性在加大。
“当前市场的核心在于通胀与就业指标能否回归到合理位置。随着国内经济下行压力加大,未来政策托底预期有所提升,中国可能率先开启宽松周期。受基数影响,企业盈利三季度可能出现单季增速低点,但考虑到去年四季度低基数及政策边际宽松预期,四季度或将边际回升,全年上市公司整体业绩增长仍有望维持较高水平。”景顺长城认为。
随着市场对互联网、教育、集采等行业的监管预期逐步企稳,投资者情绪有所回升,近期市场成交额连续多个交易日维持在万亿以上,显示市场交投活跃,投资者风险偏好有所提升。A股在率先调整后,目前市场风险与估值压力已有一定释放。“关注市场‘四季度效应’,关注传统板块估值修复与风格再平衡需求,重视盈利有回升预期且估值较低的传统板块,如大金融方向。”
此外,关于今年表现较弱的消费板块,景顺长城认为,回调后估值安全边际已较高,随着行业政策风险逐步缓和,叠加流动性边际宽松及疫情受控,消费的盈利预期也会有所修复,长线资金可开始考虑配置。
对此,博时基金则有不同意见。在最新发布的四季度策略报告中,博时基金首席宏观策略分析师魏凤春指出,当前消费品估值相对基本面高估明显,仍需消化估值,建议规避。
“经济下行趋势下,四季度配置以新能源车产业链和光伏等高增长方向为主。”魏凤春认为,从市场风格来看,盈利扩张驱动中小市值的中证500相对沪深300业绩趋势占优,扩散继续看好中证500。“周期和成长估值与基本面匹配度尚可,成长中最看好三季度景气验证强的新能源车产业链,煤飞色舞的资源品行情已进入趋势交易阶段,仅建议重点关注基础化工。”
“当前市场的风险溢价虽然没有大的风险,但仍不具有很大吸引力,从过去10年的市场表现来看,当风险溢价落在这一区间内时,市场走势的不确定性通常较大。”汇丰晋信基金判断,四季度指数层面大概率仍以震荡为主,接下来的结构性机会在于顺周期板块,包括受益于全球经济复苏的有色、石油产业链、金融等;盈利增速可以消化估值的高景气度板块,如新能源、军工等。
作者:黄慧玲、张欣培,文章来源微信公众号:读数一帜,版权归原作者所有,如有侵权请联系本人删除。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

