


本文基于公开资料撰写,仅作为信息交流之用,不构成任何投资建议。
股票投资这个事情,到了最后,你就会发现,一切都是数学。
虽然很多人不喜欢这个结论,但我还是要说,一个人在股市的上限,是由他的数学水平决定的。
那么下限呢?
显而易见,现在的我们就是啊。
股价在某一段时间内的上下波动,就是数学上的时间序列分析,我们每一次的买入卖出,都遵循典型的概率论理论。现在还活跃在市场上的那些老策略分析师,都会经历一次从信仰到算命再到量化的心灵洗礼,无他,这个市场太反人性了。
我知道,有那么一些文章,非常擅长把一些浅显的道理用很深奥的理论说出来,貌似深刻,实则卖弄风骚。我们当然也有这么一个嫌疑,但我还是觉得,下面的这个数学原理,对我们提高下限,不再老是被割,有那么一点点借鉴,值得大家花时间去了解下。
投资,就是一场贝叶斯。
贝叶斯定理,大学中的概率论和数理统计这一门课程有讲,一般专业只要有数学课,都会有这么一门课。这个定理,听上去很高大上,其实蕴含的道理却很简单朴实。
这个公式要解决的问题,是如何评估你新获得的信息对当前状态的影响。
大家可能会觉得有些绕,我这么说,大家就明白了。你最近关注的一只股票,突然周末发公告,10送10转10,现在让你判断,周一股价会涨会跌?高送转这个事件,就是你新得到的信息,贝叶斯定理,可以用来判断这个信息对股价的影响,或者说周一股价涨跌的概率。
贝叶斯定理,作为概率论的一个重大理论支柱,是因为提出了逆向概率的解题思路。
所谓的正向概率,逻辑上叫做演绎,就是你自己是上帝,你就是规则,你决定了结果,比如掷色子,你知道只要掷出足够多的次数,出现其中一个面的概率会是六分之一。
而逆向概率,与正向概率正相反,逻辑上对应的是归纳,就是你知道了其中的一次,或者多次结果,让你猜规则是什么。对应到股市就是,当你看到股市涨了或者跌了,就去找有什么新的信息出现,进而研究这个消息背后的规律,如此反复不断丰富这个规律,逐渐就能判断信息出现后股市的涨跌。
虽然我们不喜欢公式,但图穷匕见,最后还是要走到这一步,贝叶斯定理的公式如下:
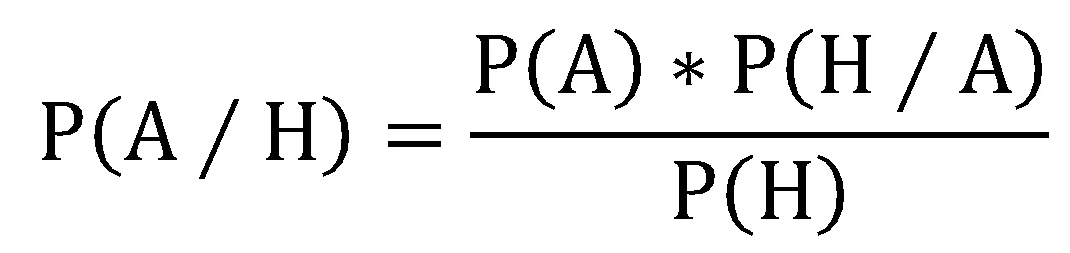
P是英文probability的简写,P(A)代表A事件发生的概率,P(A/H)代表在H发生的情况下A发生的概率。P(A)被称为先验概率,P(A/H)则被称为后验概率,上面这个公式同样可以定义成:
后验概率 = 先验概率 * 似然估计 ,其中似然估计=P(H/A)/P(H)
怎么理解呢?
先验概率可以理解成当前的状态,在你得到某个信息之前的状态。用开头那个高送转的案例就是,你关注了一只股票,你拿不准这只股票将来是不是要涨,也就是说在你的心里,这只股票上涨的概率可能有,但并不足以让你下注。这个时候的P(A)就可以解释成当前状态下,这只股票上涨的概率。
后验概率呢?这是你得到新信息之后对原有状态的判断进行更新,这个新的信息可能增强,也可能削弱了你原先的判断。用刚才的例子来说就是,周末公告了高送转的信息,这个信息用H代表,按照我们刚才的定义,P(A/H)意思就是在高送转发生的情况下,这只股票上涨的概率。
似然估计代表了信息引进之后,在多大程度上增强还是削弱了原事件发生的概率。在这个例子中,似然估计就是高送转公告之后,是增强还是弱化了这只股票可能上涨的概率。
似然估计是这个公式的核心,也是最容易让人迷惑的地方,从案例的角度,分子P(H/A)代表的是穷举所有股票上涨的情况,因为高送转引起的占比有多大,分母P(H)代表的是,在所有的股票中,高送转的比例有多大。
为什么要这么设计呢?我们在研究所有股票上涨的例子时,统计这其中高送转的所占的比例,这个比例越高,代表似然估计的值越大,也就是支持上涨的概率越大,但这其中可能存在一种情况,那就在总体,也就是所有股票中高送转的比例就很高,就会造成高送转这个新的信息支撑上涨的依据不成立。
那怎么办呢?需要我们用分母,也就是P(H)来除一下。这是一个最容易出逻辑错误的地方,如果单看公式,似乎是P(H)越低,P(H/A)越高,似然估计的值就越高。这会鼓励我们去寻找一个较低的P(H),也就是一个小概率出现的信息。显然这是一个明显的错误,似然估计需要从一个整体来考虑。
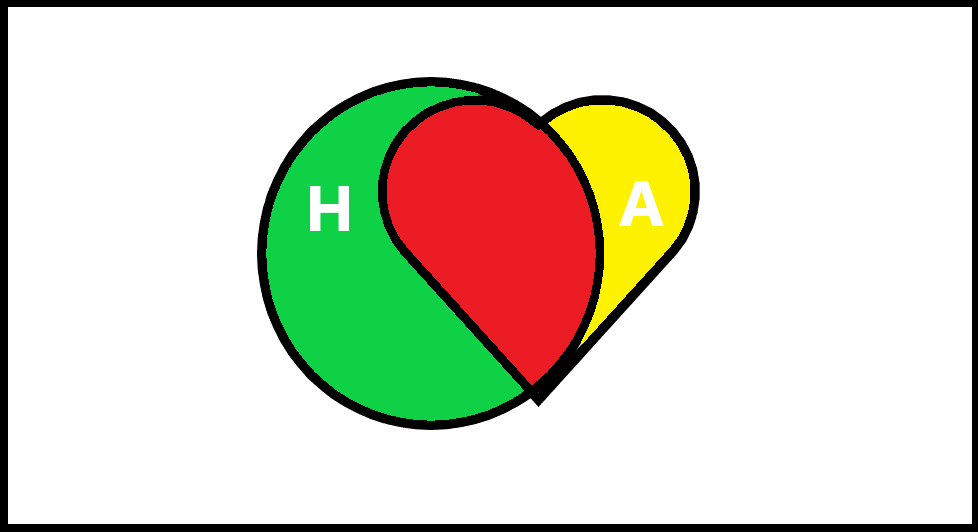
我们用一个图来表示,在上图中,整个大正方体方框代表的是整体,椭圆形部分代表的是H,心形这部分是A,中间红色的代表的是A和H重合的部分。我们的似然估计要的是什么呢?
是重合部分比例占A的比例,明显的比H占总体的比例要大,这个是似然估计要表达的意义。在上图中,重合部分占A的比例明显要大于二分之一,而H占到整体的比例显然小于二分之一,因此似然估计的值必然要大于1。
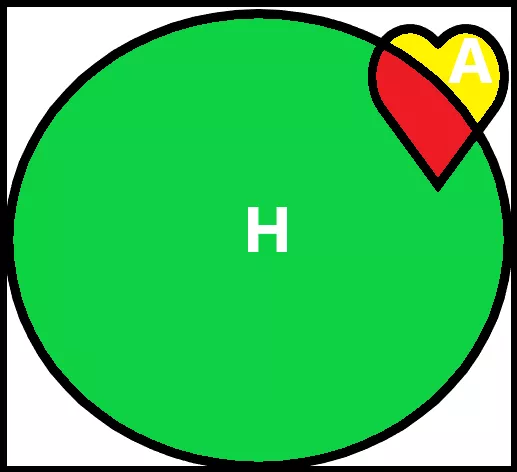
换一个角度理解,似然估计的意义是评估H因素在总体的影响力,在A中是不是得到强化了。我们研究A这个心形,发现其中重合部分的H占到的比例超过二分之一,看上去H非常显著,但我们怕出现上图的情况。
上图中正方体方框依旧代表整体,我们发现H占总体的比例已经达到四分之三,但与A重合部分在A中占的比例显然只有二分之一多一点,并不到四分之三,这说明在A中H的影响力量是相对弱化了,似然估计反而是小于1的,也就是新信息的加入,反而减小了先验事件发生的可能性。
通过这两个图,我们对似然估计有了一个相对初步的认识,这就足够了。
总结一下,在这个案例中,我们想要求出高送转公告发生之后,这只股票上涨的概率,也就是后验概率,可以通过分别估计先验概率与似然估计的值来得出。先验概率就是这只股票在高送转公告之前上涨的概率,似然估计的值可以用所有股票上涨的原因中高送转所占的比例,除以全部股票中发生高送转的概率来得到。
贝叶斯定理的描述基本结束,回到我们选股上。
贝叶斯定理,为我们提供了一个很好的思维框架,这个框架对于东亚做题家是非常友好的,将选股完全转化为两个方向的工作。
具体的说,要想提高胜率,也就是后验概率,无非两个方向:
第一个是提高先验概率P(A),就是在最容易上涨的时机入手,这个好理解,牛市的时候鸡犬升天,你在牛市的时候赚钱总是比在熊市的可能性要大很多。
第二个是增大似然估计,重点是P(H/A),也就是研究上涨的股票都有什么特征,尽量找共性大的特性。注意避免一个陷阱,就是我们上图中出现的情况,这个特性在上涨的股票中出现的特别多,但所有的股票也基本都有这个特性,反而意义不大。
比如“股灾”期间,很多上市公司都回购,你统计在这一段时间内表现优秀的公司的时候,发现回购的比例非常大,你兴冲冲的把这个要素作为选股的一个重要标准,结果发现那段期间基本上所有公司都回购,那这个信息在选股的时候意义就不大了。
反之,如果那段时间,上市公司总体回购的比例很低,但在表现优秀的公司中比例很高,那这个要素的选股价值就真的体现出来了。
要想提高先验概率,真的只能是”日拱一卒,功不唐捐“了。虽然判断是不是牛市,可能成功率比算命还要低,但这个市场已经运行很多年了,总会有一些规律,只要你不断开拓,总会知道哪些地方容易有鱼,在鱼多的地方钓鱼,你钓到鱼的概率总会大一些。
提高先验概率目前看大致有三个方向。
方向一:日历效应
在我们A股,总有那么几个月市场表现要好一点,某些行业,在一年里也总有某个月表现出色,你在这些月份做多,成功的概率总要大一些。
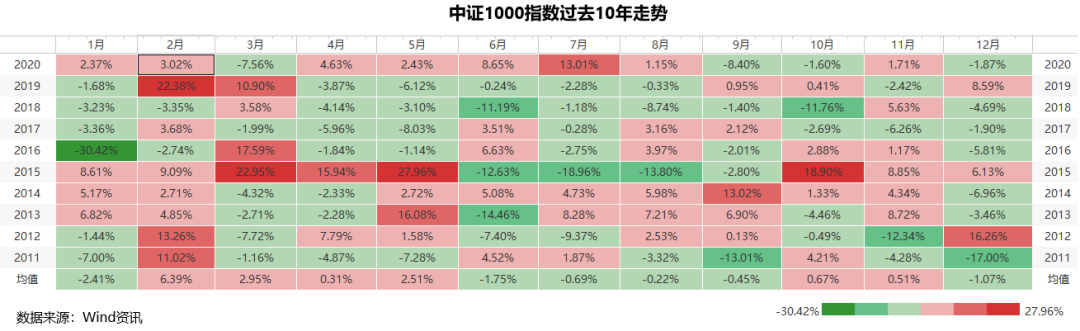
上图是中证1000指数过去10年的月度涨跌幅。中证1000指数是全部A股剔除中证800之后,剩下的市值最大的1000只股票组成的指数,基本上可以代表市场中位数,或者说散户喜欢的中小票的走势。
分月度看,在二月份,中证1000指数在过去10年里,有8年是上涨的,哪怕是下跌的那两年,跌幅也不大。真是二月不做多,一年活白干。
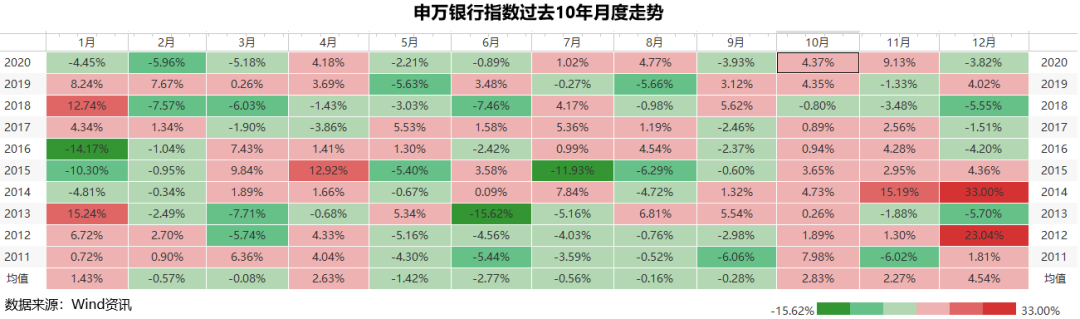
上图是申万银行指数过去10年的分月度涨跌幅。我们不好解释为什么,可在过去10年,10月份有9次是上涨的,肯定是在这个月份发生了什么,银行才会涨的吧。
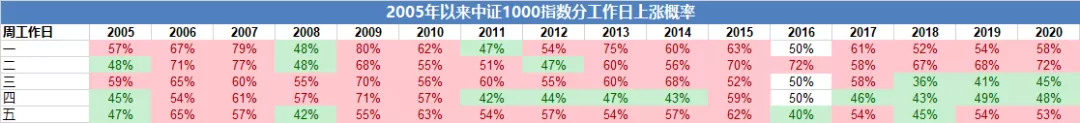
各个工作日指数的表现也有一些规律。我们列出了从2005年以来,中证1000指数分工作日的上涨概率,非常明显的是,周二上涨的概率很大,而周三周四下跌的概率则相对较大。也就是说,如果想要调仓,周二卖出,周三四买入,长期看调仓的成本要小一些。
方向二:协整效应
还有一种思路在量化上叫协整,就是找两个历史上同涨同跌的股票,在走势出现大的分歧的时候赌他们将来走势会一致。因为A股不好做空,一般就是其中一个股票涨上去了,而另一只股票却没怎么动,就买入这只趴着不动的股票。
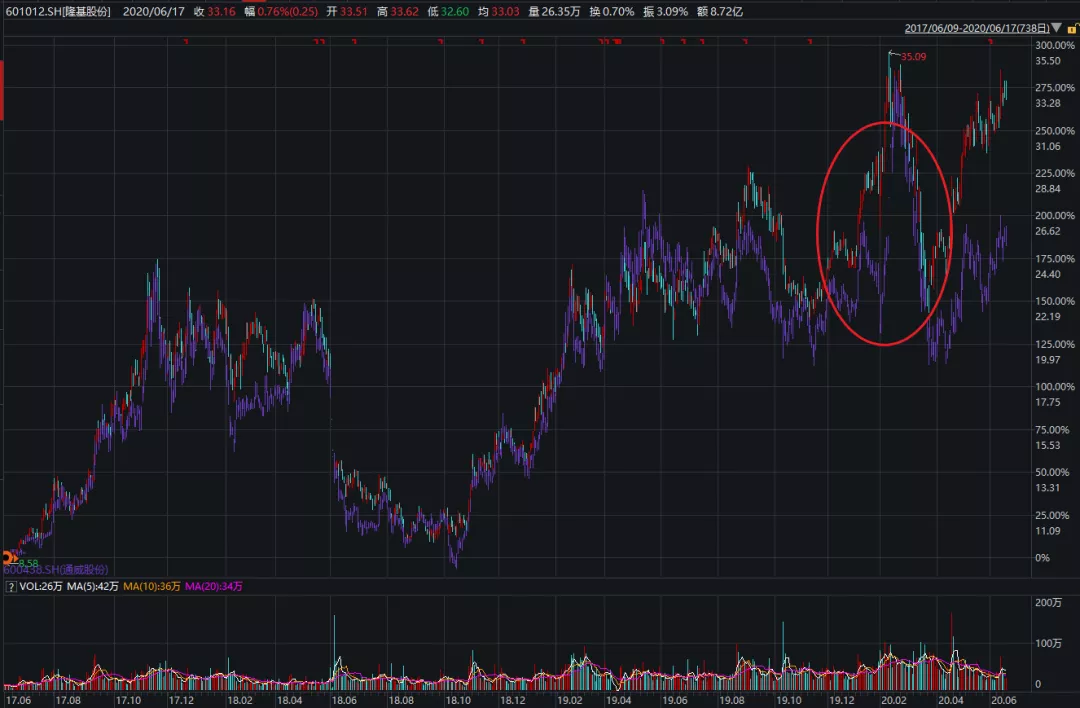
典型的比如隆基股份和通威股份,这两个光伏的龙头,自2017年以来,基本上同涨同跌,在今年2月份的时候隆基的涨幅显然大大跑赢通威股份,但是这个差距只用了一个月的时间就通过通威的暴涨被消灭,当然现在两只股票的走势也出现大的分野,但我们总体上还是认为这种走势的差别最后会消失。
方向三:估值的历史比较
中国股市的历史也有快三十年了,市场正常的估值水平大家还有有数的,在一个过高的估值买入,亏钱的概率显然要比赚钱的概率要大。
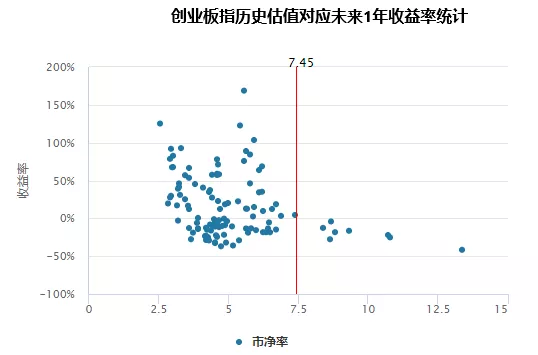
上图是创业板指当前的历史估值对应的未来一年收益率统计。从市净率的角度看,当前创业板指估值已经非常高,历史上超过这个估值的月份寥寥无几。创业板市净率的下限在2.5左右,当创业板指市净率低到3左右时,未来一年盈利的概率非常大。至于现在,未来一年赚钱的概率相当小吧。想在创业板买到好股票,这个先验概率,确实不太大。
至于提高似然估计的值, 当前主要还是要靠发掘牛股的基因,最简单粗暴的做法是研究十倍股的特征。
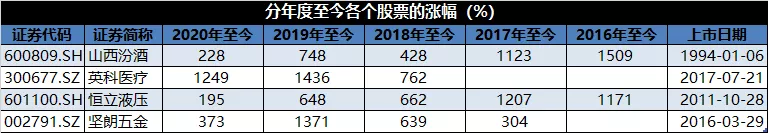
跟大家印象里不太一样的是,十倍股,真的是太稀缺了。从2016年至今,都快5年了,满打满算只有4只10倍股,其中从2016年至今,山西汾酒和恒立液压涨幅超过10倍,从2019年至今,又出现了2只10倍股,英科医疗和坚朗五金,严格意义上,今年的10倍股只有一只,那就是英科医疗。
从特征上看,这四只股票所处的行业并不性感,四只股票,一只白酒股,一只医药股,一只机械,还有一只是建材。
这其中,山西汾酒和坚朗五金情况类似,在过去五年里,业绩增长了约三倍,剩下的全靠估值带动。恒立液压,过去五年业绩涨了20倍,但基数也低,从市净率的角度,估值确实也提升了三倍左右。
至于英科医疗,一个生产医用手套的公司,因为疫情原因业绩直接原地爆炸,前三季度归母净利润44个亿,预计全年至少60个亿,而正常年份一年才不过是2个亿的样子,涨10倍也合理,只不过市场认为这种情况不可持续,并没有给太高的估值,今年的市盈率7倍左右。
从个股的逻辑上看,山西汾酒讲的是混改、以及渠道从省内向省外扩张的故事,山西汾酒的牌子硬,问题不大。恒立液压,处于液压赛道,国产替代的动力足,英科医疗业绩高增,至于坚朗五金,还是要再想想为什么。
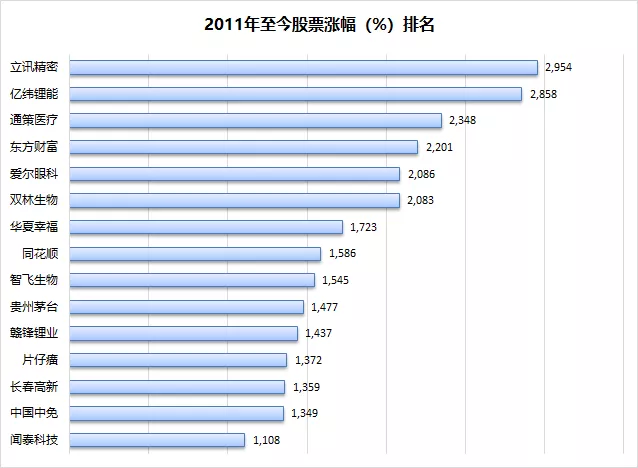
如果我们把时间拉长,剔除那些2011年以后才上市的股票,在总共1993只股票中,过去十年十倍的股票,也只有15只,这其中涨幅最大的是立讯精密,接近30倍,这就是为什么我们说,立讯精密是公募的信仰。
剩下的十倍股还有亿纬锂能、通策医疗、东方财富、爱尔眼科、双林生物、华夏幸福、同花顺、智飞生物、贵州茅台、赣锋锂业、片仔癀、长春高新、中国中免、闻泰科技。各有的原因,其中有些是借壳,严格意义上不能算十倍股,这些留待读者自己去分析。
有一种说法是,假如一个人在自己领域工作、研究用不到线性代数和微积分,那么敢肯定,他的工作不够前沿、不够出色,甚至不够专业。
说到线性代数和微积分,我们可能确实离的有些远,但概率,确实是投资的主场。贝叶斯定理可能从公式上不太好理解,可他提供的框架,还是给了我们提高胜率指明了方向。
作者:愚老头,文章来源微信公众号:锦缎,版权归原作者所有,如有侵权请联系本人删除。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

