


环球外汇4月28日讯--周五(4月28日)亚洲时段,市场略显平静。尾盘,美元指数报99.08,本周迄今下跌0.8%,本月迄今下跌1.2%;欧元兑美元短线涨十余点,至1.0886,迄今周线上涨1.3%,本月上扬2%。该汇价隔夜下跌,因市场认为德拉基的讲话整体偏鸽派。日本日内早间公布的通胀数据不及预期,不过对日元未产生影响。晚间关注美国GDP数据,这被视为特朗普上任100天的成绩单,影响极大。
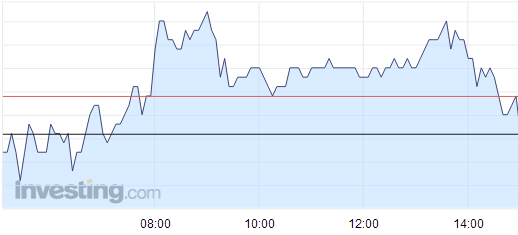
(美元指数 5分钟图)
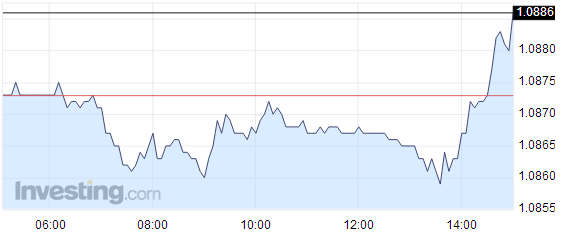
(欧元兑美元 5分钟图)
欧元周四下跌。欧洲央行行长德拉基周四在央行政策会议后表示,该央行没有讨论放弃放松的倾向,强调开始收紧超宽松金融环境之前仍然面临的障碍。不过他指出,欧元区经济进一步改善,再度下滑的风险已经降低。
美元兑日元日内持稳于111.30,周线上涨2%,但月线仍下跌0.1%。
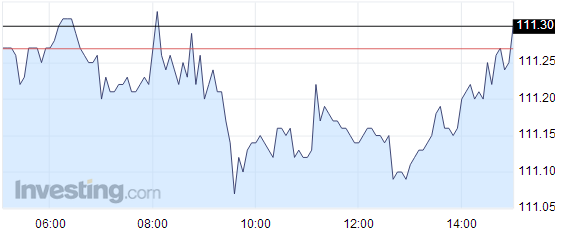
(美元兑日元 5分钟图)
东京外汇研究机构Global-info主管Kaneo Ogino表示,“日本黄金周假期即将来临,投资者已经调整仓位,”东京市场将从5月3日起因黄金周假期连休三天,部分市场参与者还会增加休假天数。
Ogino表示,“因为假期的关系,我们并未看到美元上涨时常见的获利了结或出口商卖盘,不过部分投资者仍希望有机会逢低买进美元。”
周四,日本央行一如预期维持货币政策不变,对经济的看法为九年来最乐观,显示其对于海外需求增长将帮助维持出口带动的经济复苏有信心。
日本CPI反响平淡
日内早间公布的日本政府数据显示,日本3月核心消费者物价指数(CPI)升幅逊于预期,但为连续第三个月增加,受能源价格上涨推动。而且家庭支出降幅超过预期,这个迹象令日本央行担忧,内需将不会强劲到足以产生可持续通胀的地步。
扣除能源价格的CPI实际上是近四年来首次下滑,表明日本央行不会马上退出激进量化宽松计划。
东海东京调查中心经济分析师Hiroaki Muto称,“我认为日本央行今年稍晚将不得不再度下调CPI预估。部分市场人士期望央行退出宽松政策,但下一步行动可能是祭出某种形式的宽松举措。”
日本政府与此同时另外公布的数据显示,日本3月失业率持稳于2.8%,求才求职比升至1990年11月以来最高。但迄今为止,就业市场趋紧对消费者物价的推动作用不大,这是日本央行政策审议中的另外一个问题。
第一生命经济研究所经济分析师新家义贵表示,“家庭支出显然疲弱。我认为能源价格将继续走高,但如果非能源商品的价格依然疲弱,则通胀不会加速,这令人担忧。”
另外,美国总统特朗普周四接受路透专访。谈到了政府停摆、朝鲜局势、与韩国的自贸协议、北美自贸协定等话题。如下:
特朗普淡化了美国政府可能停摆的严重性。美国国会还有仅仅不到两天时间来达成一项拨款协议,以避免临时解雇联邦政府工作人员。特朗普称,“我们等着看情势变化。如果政府停摆,那也就是这样了。”特朗普还表示如果最后导致联邦政府资金不足,应该怪罪民主党。
特朗普表示,在围绕朝鲜核试和导弹计划的僵局中,有与朝鲜发生重大冲突的可能性,但他倾向于通过外交途径解决争端。
特朗普称他将重新就“可怕的”自由贸易协议与韩国进行谈判,或者终止该协议。他并表示,韩国政府应当承担10亿美元的萨德(THAAD)反导系统相关支出。受此影响, 今日亚市,韩元和韩股双双下跌。
据《华盛顿邮报》报道称,美国总统特朗普周四晚上在办公室接受采访称,其势将于周六——即他上任的第100天——宣布退出北美自由贸易协定(NAFTA)。而美国商务部长罗斯、农业部长柏杜、国务卿蒂尔森及其他官员则均劝诫特朗普不要签署触发美国退出NAFTA的文件。
美国GDP料不平静
北京时间周五20:30,美国将公布第一季度实际GDP初值。彭博调查显示,第一季度实际GDP初值年化季率料增长1.0%。去年第四季度美国GDP增长2.1%;而接受路透调查的经济学家的预期中值显示,美国第一季度实际GDP初值年化季率料增长1.2%。
BK资产管理(BK Asset Management)首席外汇分析师Kathy Lien表示,周五美国将公布第一季度GDP数据以及4月芝加哥采购经理人指数。考虑到消费支出急剧下降,且零售销售数据表现不佳,预计美国经济在今年第一季度已经出现显著放缓。
根据亚特兰大联储GDP Nowcast模型的数据,在低于预期的耐用品订单和商品贸易帐数据之后,第一季美国GDP年化季率增速仅为0.2%。亚特兰大联储4月18日时的预测为第一季经济增长0.5%,而其在1月30日时的最初预测则为增长2.3%。
摩根大通在近日将一季度GDP增速预期从0.6%下调至0.4%之后,周四再将预期下修至0.3%。其中,对真实消费支出经季调后的年率增幅预期从0.9%下调至0.6%,经季调后的库存年率预期为负,主要由于3月批发库存、零售库存和制造业耐用品库存增幅较为疲软所致。
Macroeconomic Advisers也将一季度GDP预期下修至0.3%,瑞银UBS将一季度消费支出预期下修至0.5%。不过经济学家普遍预计二季度后美国经济将加速扩张,例如摩根大通就预期二季度的GDP增速为3%。
金融机构zerohedge指出,若美国一季度GDP年化季率仅增0.2%,那么这将创1980年四季度加息以来最低。
黄金市场也紧盯美国GDP数据,若数据优于预期,则可能推升美联储(FED)加息预期,从而给美元提供支撑,而金价恐再度遭受打击。
技术分析
欧元兑美元
欧元/美元日线图延续了今年年初开始的震荡向上格局,上一个交易日欧元在震荡区间上沿遇阻回调,限制了中期反弹空间的进一步展开。欧元今年年初至今虽然有反弹,但是反弹过程中一直表现出较强的反复,这也使欧元/美元反弹遇阻延续中期的弱势概率加大。从小时图走势来看,欧元/美元周内上行到1.0950遇阻震荡回调,欧元经过短线的下落之后,从昨日至今一直围绕1.0850低点缓慢调整,预计欧元经过短线的调整进一步下探1.0820。短线阻力1.0935,支撑1.0820。
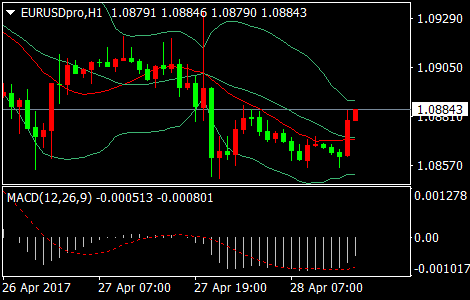
(欧元兑美元 小时图)
美元兑日元
美元/日元日线图反弹到55均线附近遇阻反弹力度放缓,美元/日元反弹遇阻高位调整,经过连续的调整仍有反弹空间。从小时图走势来看,美元/日元周内上行到111.80附近遇阻高位回调,虽然美元/日元局部回调动能略占优势,但是整体表现出反复性强的特征,同时与4月25日以来的上涨相比明显较弱,美元/日元回调到110.60获支撑涨势持续。短线支撑110.60,109.50;阻力111.60,111.80。
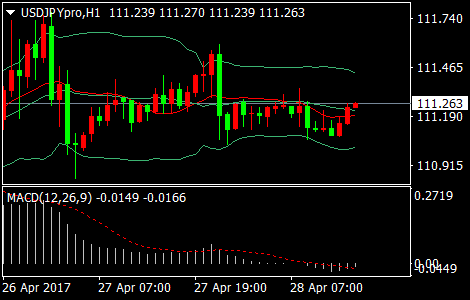
(美元兑日元 小时图)
(来源:环球外汇)
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

