


环球外汇4月17日讯--中国经济春意盎然,一季度GDP增速创下六个季度以来最高位,3月工业、投资、消费等指标齐超预期,显示价格上涨惠及工业企业,补库存带动新一轮周期增长,基建投资继续托底经济,而房地产投资到目前仍具增长惯性。不过多数分析人士认为,一季度经济增长虽然实现开门红,但可能会是全年高点,严厉调控下房地产投资增速难以为继,而PPI涨势渐歇也意味着工业增长动能未来会减弱。尽管如此,全年经济增速总仍体持稳,意味着货币政策将坚持中性基调。
交通银行金研中心高级宏观分析师唐建伟判断,“一季度经济增速回升是‘四靠’:靠投资拉动、靠出口带动、靠加杠杆推动以及靠涨价带动。”年内经济增长将呈现前高后低的走势,一季度可能就是年内高点,但全年完成6.5%的目标应该不成问题。他称,由于经济增长存在的内外压力并没有真正消去,从增长的动能来看,当前经济回暖并不具有可持续性,预计二季度之后经济增速就会有下行压力;投资方面,预计支撑一季度固定资产投资走高的基建和房地产两大类投资的增速在二季度之后都会出现放缓。
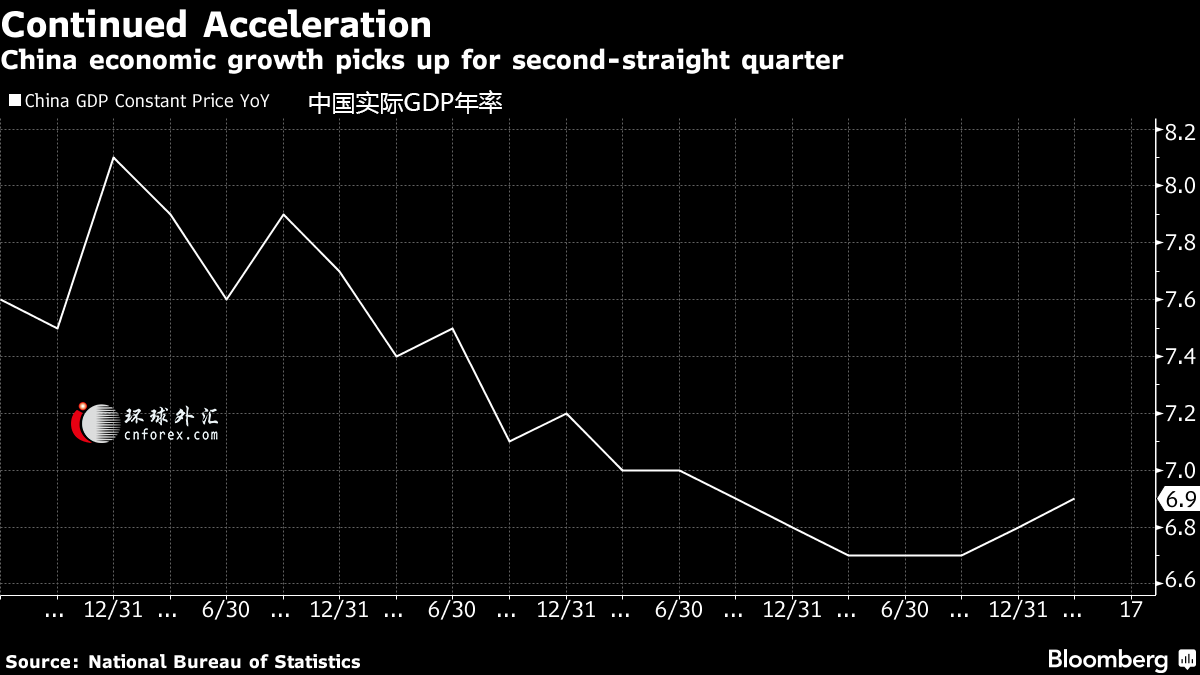
中国国家统计局周一公布,今年一季度国内生产总值(GDP)同比增长6.9%,高于路透调查预估中值6.8%,并为2015年三季度以来最高;环比则增长1.3%。
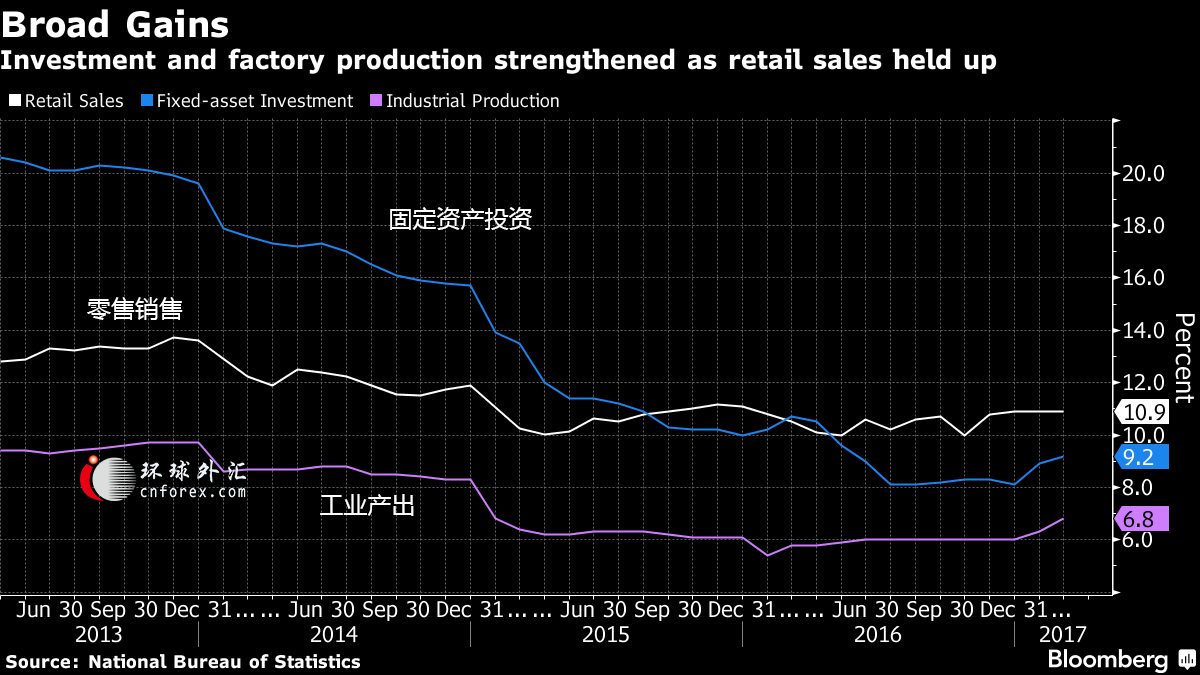
1-3月固定资产投资同比增长9.2%,高于路透调查中值8.8%;一季度规模以上工业增加值和社会消费品零售总额同比分别增长6.8%和10%。3月单月的工业和消费也均优于预期,分别为增长7.6%和10.9%,预估为6.3%和9.6%。
国家统计局新闻发言人毛盛勇在发布会上称,“中国经济当前呈现出经济增速回升、价格总体平稳、就业规模扩大和国际收支改善的良好格局。”三个因素支撑了一季度经济增速的回升,一是第二产业特别是工业的支撑力提升,第二产业对GDP增长贡献率是36.1%,比上年同期提高了1.1个百分点;二是消费基础性作用增强,一季度消费对经济增长的贡献达到77.2%,比上年同期加快了2.2个百分点;三是出口贡献由负转正,货物和服务贸易净出口对经济增长的贡献是4.2%,去年同期是负11.5%。
招商银行资产管理部高级分析师刘东亮对短期经济前景则较乐观,认为“3月数据春意盎然,景气周期仍在途中。”经济好转势头大概率在二季度延续。春意盎然中货币政策没有动力进行修正,预计仍将保持稳健中性,虽然未来经济仍将是前高后低的表现,但暂时无须过于担心,而美国加息后中国有可能再次上调操作利率。
市场对今日公布的GDP数据反应平平,中国股市沪综指早盘收跌1.32%,对亚洲市场影响也有限;人民币早盘随中间价小跌;中国债市主要现券收益率则现上行,因一季度经济数据优于预期施压。
前景仍谨慎
尽管一季度经济增长超预期,但对于前景,多数分析人士仍持谨慎态度,这主要基于,在经济增长动能未有根本性转换且流动性持续收紧的情况下,外围环境回暖具有不确定性,房地产投资将滞后反映前期调控政策效果,价格涨势渐歇不利于工业企业利润继续提升。
中国国际经济交流中心研究员张永军表示,“经济开局良好,但考虑到目前拉动经济的主要动力仍是投资,而投资的增长很大程度是依赖政府投资,能否持续有不确定性。”他同时指出,一季度超预期的外贸也与外围环境回暖有关,但从目前的国际形势看,外贸环境的回暖仍有很大不确定性,整体依旧脆弱,而消费方面虽然3月份好于预期,但从消费的整体环境看收入增幅有限,消费作为一个慢变量对GDP的拉动作用相对平稳,因此开局良好的经济走势其可持续性仍有待观察。
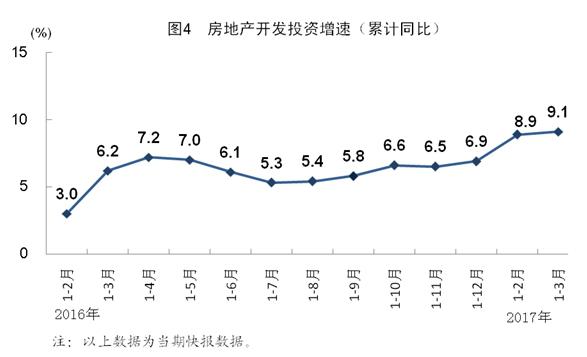
统计局数据显示,1-3月全国房地产开发投资同比增长9.1%,增速比1-2月份提高0.2个百分点;房屋新开工面积同比增长11.6%,增速提高1.2个百分点。
毛盛勇表示,新一轮调控措施是3月17日以后陆陆续续出台的,对于整个经济,包括对房价,还有其他房地产方面指标的影响,有可能在4月份乃至以后陆续有所显现。对于下阶段房地产投资的走势,他称要从两个角度来看:一是下一阶段成交面积、增长速度有所放缓的可能性比较大,这样可能会在一定程度上影响企业投资的积极性;二是现在一些热点城市有计划地加大了土地的供应,从另一方面也有利于推动房地产投资的增加。他认为房地产投资下一步增速还需要继续观察。
摩根士丹利(Morgan Stanley)华鑫证券首席经济学家章俊对房地产和基建投资前景持谨慎态度。他称,虽然从长期来看,调控政策升级有助于抑制房地产价格泡沫以及防范系统性金融风险,但短期内急刹车可能会引致年内存在政策超调的风险,从而有可能导致房地产投资失速。他并对今年基建投资全年增速能否保持15%以上表示怀疑:一方面是基建投资本身基数过大;另一方面基建的融资问题是今年基建是否能再次扮演“单骑救主”角色的关键。他认为今年货币政策趋向中性,债市去杠杆以及PPP落地不及预期都会导致基建投资出现在项目规划立项阶段“雷声大”但到了落实推进阶段“雨点小”的概率较大。
货币政策保持中性
中国经济实现良好开局,意味着货币政策将保持中性,延续一季度以来边际收紧的态势,更注重防范金融风险和去杠杆。
章俊认为,货币回归中性,财政政策更加积极。未来伴随着MPA监管加强,资金从表外回归表内依然是趋势。他称,从上周公布的财政数据来看,财政政策和货币政策之间此消彼长的关系依然比较明显:虽然3月份财政收入增速略有放缓,但支出的增速却在加快;并且从整个一季度来看,财政支出增速高出收入增速8.8个百分点(收入12.2%, 支出21%),财政更积极地立场十分明显。考虑到年内货币政策再次大幅放松的概率较低,因此从政策层面会更加依赖积极的财政政策来为增长托底。
首创证券研发部总经理王剑辉则认为,货币政策会延续适度紧缩。从一季度货币供应来看,剩下三季度调整任务还比较艰巨,如何使货币供应稳步回落还面临挑战。“一季度新增贷款同比下降8.4%,下降幅度表明央行在回归中性中比较谨慎,看到一季度经济数据后,央行未来谨慎的成分会有所减少,会更大胆一些。”
中国国务院总理李克强此前表示,中国今年经济增速目标定在6.5%左右“不低了、也很不容易”,将高度关注金融领域风险点,但不会有系统性风险;同时,将继续坚持人民币汇率形成机制改革,合理用汇有保证。
章俊认为,去年四季度和今年一季度经济增速反弹更多是下行周期过程中刺激政策的累积效应的集中反映,而非所谓“新周期”的开始。很难想象,长期以来困扰中国经济的结构性问题,通过短短的一年多内针对几个重点行业的供给侧改革就完成了整个经济体的过剩和落后产能的出清。“以供给侧改革为标志的中国经济的结构性改革着才刚刚起步,切不可盲目乐观,而回到投资拉动经济的老路上去。”(来源:环球外汇)
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

