


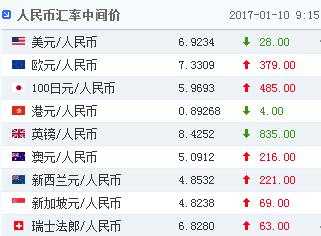
环球外汇1月10日讯--随着周二(1月12日)人民币中间价的小幅调升,持续了将近一周的人民币动荡行情,似乎终于将要迎来了尾声。中国外汇交易中心的数据显示,人民币兑美元中间价升28个基点,报6.9234,前一交易日中间价报6.9262,16:30收盘价报6.9344,23:30夜盘收报6.9330。
在岸人民币兑美元日内开盘小幅走高近70点,至6.9266,收复6.93关口。离岸人民币探底回升,现报6.88关口附近。两地价差倒挂近500点。
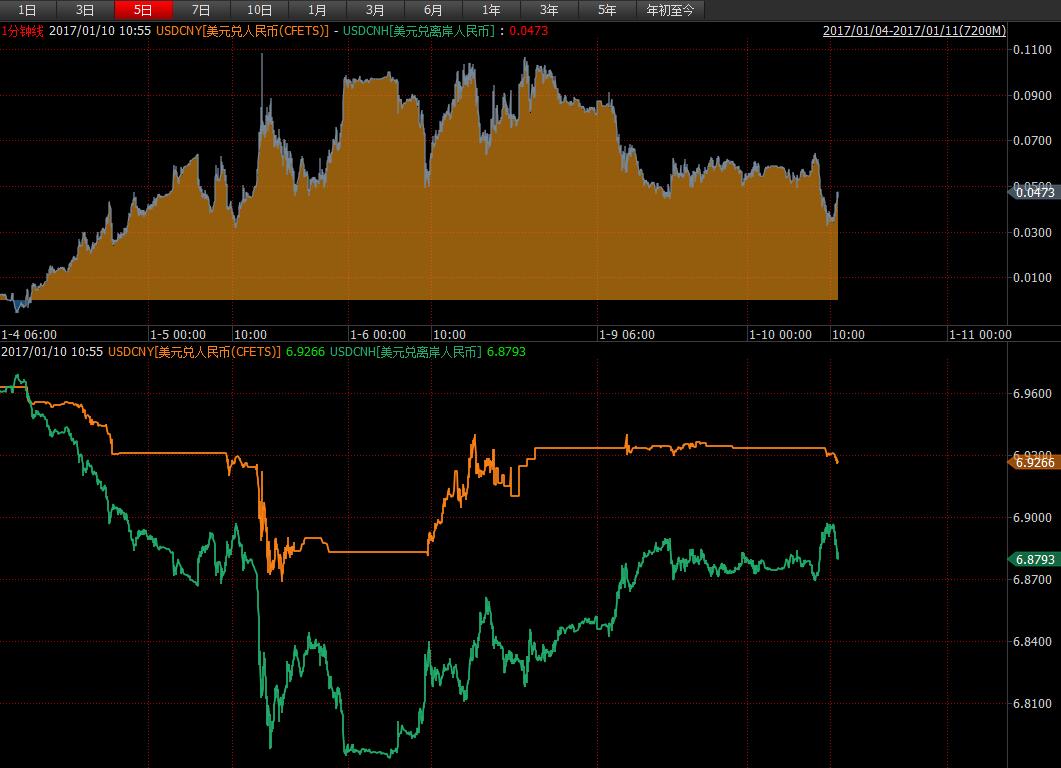
随着隔夜美元指数的高位回落,人民币汇率在日内无疑再度有所企稳。而回顾过去一周的人民币走势,市场参与者似乎也颇有恍如隔世之感。事实上,过去一周的人民币波幅之剧烈,在2005年汇改以来的历史长河中可谓凤毛麟角。而未来人民币的走势又将如何,无疑更加值得人们深思。
回顾:人民币“过山车”行情究竟有多么刺激?
新年伊始,人民币汇率上演“过山车”行情。年初头两个交易日(1月3日、4日),人民币兑美元中间价接连下调128基点、28基点,并再度失守6.95关口。就在市场担忧人民币汇率即将“破7”之际,市场又上演惊天逆转的一幕,5日,人民币兑美元中间价调升219基点,重回6.93附近;6日,人民币兑美元中间价更大幅调升639个基点至6.8668,创2005年7月以来最大升幅;两个交易日该中间价累计上调858基点或1.2%。而在人民币前收盘价下跌与美元指数反弹的共同影响下,本周一(1月9日),人民币兑美元中间价又大幅调低594基点至6.9292元。
近期在、离岸人民币兑美元汇率走势同样出现大幅波动,离岸市场的暴涨暴跌尤为明显。在岸方面,1月5日,人民币兑美元即期汇率大涨668个基点报6.8817,创近一个月新高,并刷新了去年2月15日以来的最大涨幅纪录;离岸方面,1月3日以来,香港市场上人民币兑美元汇率连续三日大涨,4日、5日分别飙升926基点、776基点,盘中一度升破6.8一线,导致离岸和在岸价差倒挂1000点,且两日内合计升值幅度达到2.45%,创2015年8月汇改以来连续两日最大升值幅度。
随后的1月6日,在岸和离岸人民币均大幅回吐前两日涨幅,当日在岸人民币大跌413个基点至6.923,离岸人民币跌幅更超过600基点,重新逼近6.85。1月9日,在岸人民币兑美元16:30收盘价报6.9344,较上一交易日跌114基点;离岸人民币跌246个基点报6.8734,盘中最低触及6.8898,逼近6.89关口,但两岸价差仍倒挂逾600点。
总的来看,过去5个交易日,人民币兑美元中间价波动幅度达858个基点,在岸人民币即期汇率波动幅度达945基点,离岸人民币波动幅度更超过1900个基点,波动明显加大。
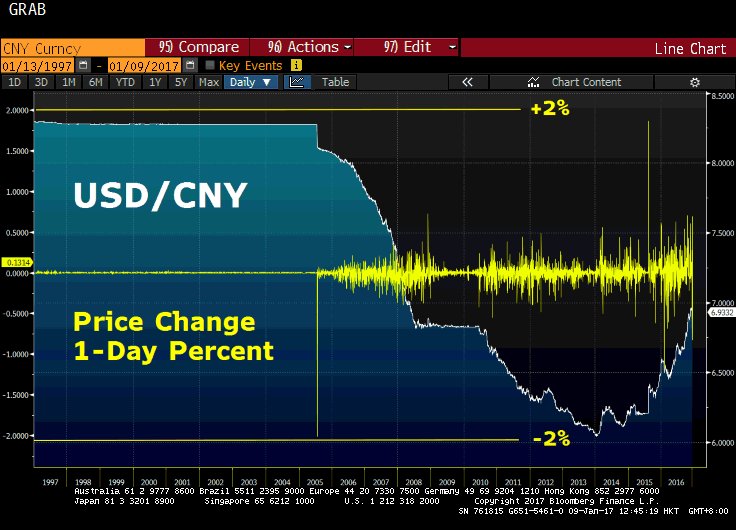
(人民币过去20年历史单日波幅回顾)
不过,需要指出的是,年初至今人民币汇率总体仍呈现企稳升值态势,其中人民币兑美元中间价升值140基点,在岸人民币即期汇率升值逾100基点,离岸人民币即期汇率升值逾900基点。
中国货币网特约评论员表示,当前,国际市场形势较为复杂。1月20日美国新当选总统特朗普将正式上任,其各项政策及影响有待观察。尽管市场预期美元可能还会走强,但也不排除美元已经走在市场预期的前面,未来高位回落的可能。
从国内来看,经济运行中的积极变化和亮点继续增多,经济运行缓中趋稳、稳中向好,经济结构继续优化。随着中国金融市场对外开放的推进,境外投资者增持人民币资产对资本流入的积极作用也将逐步显现。2016年中央经济工作会议提出要继续深化供给侧结构性改革,相信随着各项改革的持续深化,我国经济增长质量和效益的不断提高,人民币汇率的基本面因素将进一步被夯实,人民币汇率在弹性增强的同时,将更加有条件在合理均衡水平上保持基本稳定。
人民币空头会否卷土重来?接下来需要关注这里……
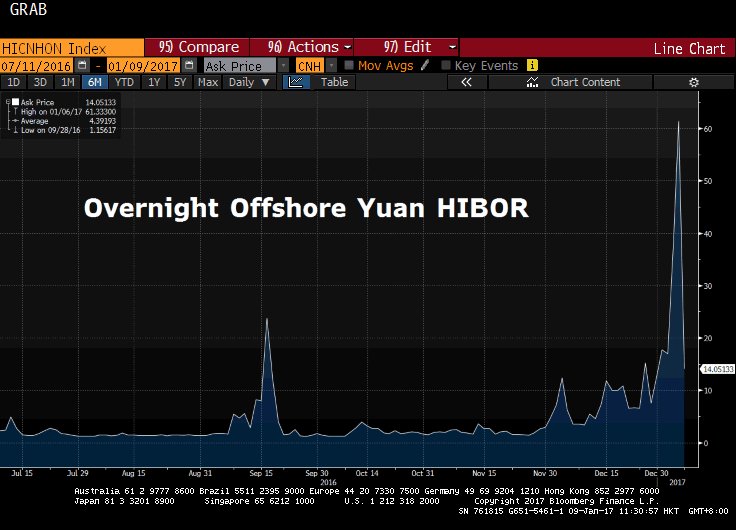
周一,香港人民币拆息自上周高位大幅回落,隔夜人民币银行同业拆息报14%,较上周五大幅回落47个百分点。分析人士表示,上周香港市场人民币流动性趋紧,可能是受到政策因素影响,从长期来看这种现象可能不会长久。不过,拆息利率的回落似乎也有可能重新给空头入场给予了良机,那么未来人民币的走势又将如何呢?
对此,德国商业银行周浩的最新观点似乎颇有见解。周浩指出,进入本周,CNH(离岸人民币)的资金利率出现了快速的下滑,周一的隔夜资金成本大约在10-15%左右,与之前的动辄接近60-80%的利率相比,看起来流动性已经有所缓解。与此同时,CNH也在过去的两天出现比较明显的下跌,让人担心空头是否卷土重来。
周浩表示,正像我们之前提到的,我们要对所谓的空头做一个区分,如果手中没有人民币,同时未来也没有人民币来源,但在市场上做空CNH,这样的头寸一般被称为“非商业性投机头寸”,这样的头寸在外汇市场上一般是主导力量,由于这样的头寸变化较快,同时使用的杠杆率较高,因此一般意义而言,央行的干预是针对这些头寸。但同时,这些头寸也往往是市场流动性的重要提供者,也会增加市场的活跃程度,也有很多研究表明这些“投机头寸”有利于更有效的价格发现。当然,角度不同,结论也不同。
总的来说,真正需要考虑做空人民币资金成本的,正是这些手中没有人民币来源的投资者。所以,这场博弈的核心议题之一,就是到底在怎样的资金成本上,空头才不会过度嚣张。
周浩认为,从过去一个月多月的表现来看,如果做空CNH的隔夜资金成本(成本指美元和人民币之间的利差)保持在10%左右的水平上,市场其实是愿意搏一把的,但一旦成本翻倍,超过20%左右每天,那么有人就会比较犹豫。这种微妙的变化,事实上也反映了市场对于人民币汇率的一种心理态度,即如果去博人民币兑美元贬值10%,听起来虽然并不完全可信,但搏一把短线,还是有人愿意下注,但如果超过20%,赌赢的概率就变小很多。当然,市场的氛围也很重要,比如说在股票上升时,所有人都相信1万点不是梦,但在熊市时,所有人都觉得1000点也不是不可能——从这个角度来说,市场的巨幅波动后,预期往往会出现调整。
相信目前的CNH市场也在某种程度上反映了预期的变化,并预示着预期可能调整的方向。由于上周五的资金成本仍然畸高,所以上周五的CNH下跌并非空头卷土重来,更大可能性是有企业或者机构看到了低位买入美元的机会,但这些机构手中是有人民币的,这种头寸很难被称为空头,可能被称为套利者更加合适。CNH市场上的真正空头,在周一的资金成本下滑后,可能才会真正考虑进场,但如果资金成本仍然较高,这些头寸可能倾向于“游击盘”,其实这样的头寸对市场不会产生方向性的影响。
从央行的角度来说,其在CNH的目标是打击投机盘面的同时,保持自身外汇储备的稳定。所以大规模干预不可取。从长期角度考虑,必须考虑双向交易来减少对资源的消耗。(来源:环球外汇)
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

