


2016年全年,中国央行(中国人民银行)平滑介入外汇市场和离岸货币市场,一直与资本外流激战。中国监管层还推出限制资金外流的政策,最新的措施有禁止以信用卡购买香港特区的保险产品。
到目前为止,中国当局输了这场战役:虽然“烧了”大量的外汇储备(抛出美元)以阻止美元走强,美元/离岸人民币在2016年还是自3月低点6.44反弹了近8%,并且继续上攻7.00心理大关。2016年11月,中国的外汇储备自2015年1月的381.34亿美元,下降至305.16亿美元。
来看零售方面,虽然人民币/港币的外汇现货价报在较高的1.12,但香港的711便利店只愿以一人民币兑换一港币(平价)。持有人民币票据的信心恶化至此。
本周六(2016年1月7日),中国外管局可能公布2016年12月的最新外汇储备数据。市场参与者预测数据继续螺旋式下降。引人注意的是,2016年1月5日周四亚洲时段有传言称人行进行了干预,美元/离岸人民币因此下挫2.9%,创下6.7846日内低点。当时的跌幅是2016年1月11日以来之最。这番可疑操作背后的动机,可能是为了防止美元/离岸人民币在外汇储备数据公布之前突破7.00心理大关,所以采取措施将一些投机性多头挤压出场。
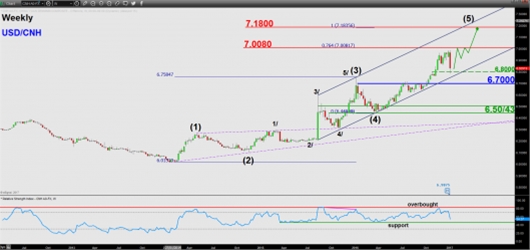
技术面看,美元/离岸人民币当天下跌后落在6.80/6.70的长期关键支撑区域。从始于2016年8月10低点的上涨通道来看,长期看涨趋势保持完好。此外,周图RSI逼近支撑位45%。该位平行到美元/离岸人民币,就是前主波段低点。所以,只要守住6.70中枢支撑,美元/离岸人民币就可能重拾上涨走势,测试7.0080,然后剑指7.1800长期阻力位。如果进一步上涨,将加重资本外流的压力。

中国资本的持续外流,可能造成流动性紧缩,使得基准利率可能小幅走高(2016年12月,10年期主权债券殖利率自10月的2.6%左右,飚升至3.4%。该殖利率之后于2017年1月4日小幅回落到3.03%(来源: www.tradingeconomics.com)。利率的上升将恶化中国银行系统目前的坏账问题(拖欠率接近30%)。从跨资产的角度分析,这可能被视为不利于澳大利亚商品类企业的利润空间。这些企业的命运与中国经济的健康程度息息相关。2016年11月9日美国大选之后,在特朗普经济学的期待下,澳大利亚商品类股票反弹并20%。但从技术面角度分析,当前反弹业已过度,并且其中的巨头Rio Tinto眼下面临中期下跌风险。只要受制于63.45中枢阻力,Rio Tinto就可能下探56.26支撑位,甚至下看55.30。(来源:嘉盛集团官方微博)
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

