


环球外汇1月6日讯--欧洲央行(ECB)债券购买计划的初衷,是以挹注充裕流动性来拯救欧元区经济。但这样做也从市面上抽走了央行最珍贵的资产之一:优质公债。
银行业人士和分析师们认为,德国和法国公债遭遇有史以来最严重短缺,抹杀了欧洲央行刺激措施的效果,并令人质疑金融系统的运作机能。
在欧洲央行大举购债的威力之下,投资基金很难获得融资及保证交易头寸所需的担保品--高评级和高流动性债券,比如德国发行的公债。
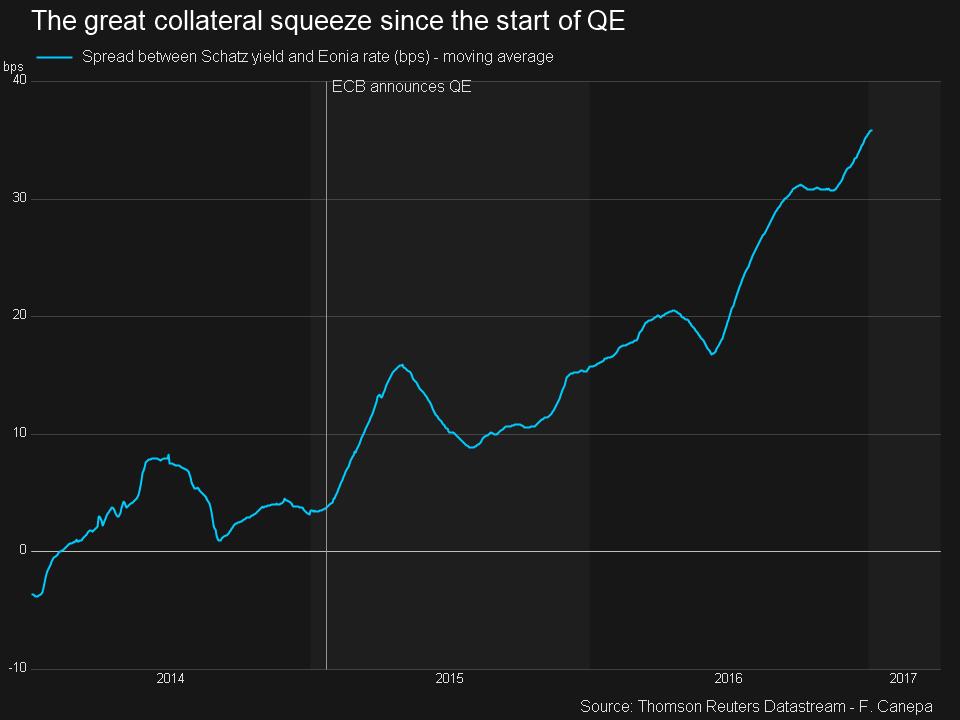
借入德国公债和其他高评级债券的成本在过去一周涨至纪录高位,尽管欧洲央行尽力向外借出更多债券。
优质债券以前是用作回购协议借款时的担保品。但欧洲央行的负利率政策致使这个系统本末倒置:如今大家正在付钱,以将手中的现金换成德债。
上周五投资基金借入德国债券付出的利息约为4.9%,创2006年以来毅联汇业(ICAP)最高纪录。该利息此后逐渐降至1.5%,但仍比圣诞节前高出一倍。
因此投资者并无动力抛出相对安全的债券、投资于风险更高的资产,这与欧洲央行量化宽松希望实现的目标之一背道而驰。
欧债策略人士Peter Chatwell称,“量化宽松关系到量的方面,同时也让投资者承担更多风险,只是如果回购市场变得越来越昂贵,那么上述情况未必会出现。”
更糟糕的是,可借债券稀缺还可能导致银行和投资基金在突然需要履约时拿不出抵押品,例如在市场出现抛售潮的情况下。在极端情形中,还有可能导致当事机构被交易各方的中间机构--清算公司推向违约境地。“债券稀缺加剧了系统性风险,”一名资深银行人士称。
新年期间供应不旺,因借出债券的银行并不愿意在全年业绩公布前调配资源,这或令借入债券的成本进一步水涨船高。
但处于纪录高位的利率远高于迄今为止的任何点位,表明问题要更为基本面,而且有可能在紧要时期再度发生,比如季度末。
这就引发了对欧洲央行现金换债券计划有效性的质疑,该计划自2016年12月开始,允许银行业者以现金作担保借入欧洲央行所持公债。
市场参与者称,该计划的一个缺陷在于,欧元区各央行只能以现有市场利率出借债券,意味着他们对市场利率的影响有限。
这一问题又被危机后更严苛的监管所放大。监管的收紧限制了银行造市的能力,还加大了基金对用作担保品的高质量债券的需求。
“或许欧洲央行将会采取更多行动,他们还有再度调整规则的机会,”德国商业银行利率策略师David Schnatz称。“但整个回购问题可能还会存在一段时间,而且在有所改观之前可能还会有更糟糕情况发生。”(来源:环球外汇)
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

