


2017年翩然而至,金融市场也将翻开新的篇章,2016年金融市场的动荡依旧让投资者心有余悸。然而2017金融市场也并非风平浪静。特朗普上台、脱欧谈判、欧元区大选等事件将主宰整个金融的基调。高风险意味着高收益,投资者需把握2017风险才能成为金融市场的“弄潮儿”!
背景:金融市场平稳开年 背后暗藏什么“杀机”?
金融市场看似平静的开年其实酝酿着猛烈的风暴,脱欧谈判的开始将使得欧盟重夺投资者关注,而2014年欧元区的大选将是欧元区的不稳定因素之一,一旦支持脱欧的派系占得上风,那么欧盟的稳定性将受到极大的挑战。
市场对美联储的关注将贯彻全年,美联储加息将对全球资产产生重大的影响,尤其是在特朗普上台的情况下,特朗普的一些“偏激”政策使得部分新兴市场国家草木皆兵。当然如果特朗普能够恪守其扩大财政刺激并放松金融监管的承诺,那么美国乃至全球的经济或多或少将受益于此。
此外,原油市场将密切关注减产协议的实施情况,在这样一份存在诸多不安因素的协议的背景下,产油国对这样一份协议的执行将是维持油价以及油市供需的关键。
分析:五大风险主导市场 美国将成暴风中心!
风险事件NO.1:特朗普是否会“食言而肥”?
投资者似乎深信,一旦特朗普上台,其将实施财政刺激政策并放松对金融以后的监管。而如果特朗普能够恪守自己的竞选诺言的话,那么美国经济将加速复苏,而伴随着资金从债市流向股市,美国债券的收益率也将逐渐自低潮复苏。
2016年11月22日,就在美国大选之后不久,美国三大股指以及罗素2000指数同创新高,为17年来首次。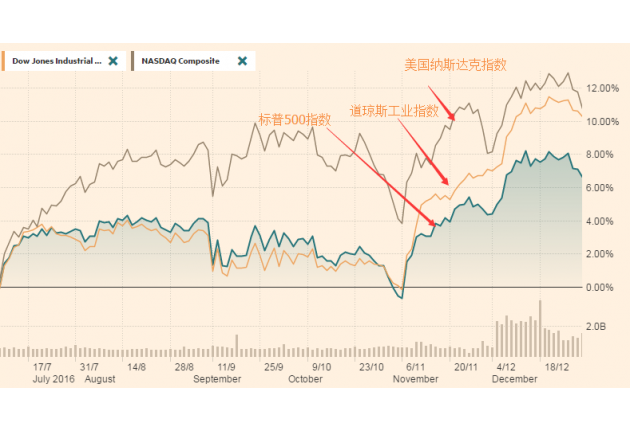
图为美国三大股指走势,从图中可以看出,自美国大选以来三大股指齐齐走高,这获益于市场对特朗普经济刺激政策以及美联储加息的预期。
与此同时,美国10年期债券收益率也自7月份的1.32%低位,飙升至2.5%,因投资者预期,美国经济将加快复苏且美联储加息步伐将进一步提速。
但是现在断言美股将继续攀升还为之过早,华尔街经济学表示,诚然,特朗普将会实现其部分竞选承诺,但是市场已经很大程度上消化了这些预期,而且这些政策的实施最起码还需要9-18个月,因此其中的变数太大。
一旦特朗普“食言”,那么投资者将很有可能从美股大量撤资,资金或从新流向债券市场,而全球都将受到波及。
风险事件NO.2:欧洲以及英国能否“和平分手”?
尽管欧元兑英镑货币对的交易量仅排全球第八位,但是欧元兑英镑的走势将在一定程度上向投资者显示欧盟以及英国之间的政治风险状况。
英国脱欧谈判最迟将于2017年3月份进行,如果英国失去与欧盟贸易市场的自由连通,那么投资者很有可能会继续看跌英国国内资产价值,从而导致英镑被抛售,这也将使得伦敦金融中心的位置被动摇。
如果欧元兑英镑贬值的话,那么就说明投资者认为英国脱欧的风险溢价将逐步降低。法国巴黎银行分析师认为,随着“硬脱欧”风险的降低,英镑已经基本没有下跌空间,一旦英国国内或者谈判中出现一些积极因素,那么英镑将受此提振。
英国脱欧谈判本身的意义已经超出了英国和欧盟,谈判如何将对欧盟产生重大影响,法国、荷兰、意大利都在在2017年进行选举,欧盟内部的稳定性在英国脱欧之后受到一定程度的影响,如果欧盟内部支持脱欧的派系占上风,那么甚至连德国也很有可能受到波及。
风险事件NO.3:原油市场能否实现平衡?
2016年11月30日,OPEC达成了8年来首次减产协议,且随后非OPEC产油国也同意联合减产。原油投资者将时刻关注产油国能否在沙特以及俄罗斯这样的产油大国的带领下严格的贯彻减产协议。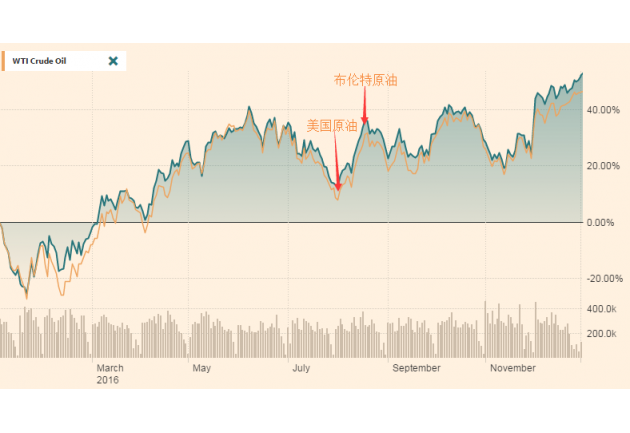
图为布伦特原油及美国原油21016年涨跌幅示意图,从图中可以看出,自年初油价触底之后,在OPEC一起其它产油国的努力下,油价逐步回升,但是自OPEC减产协议达成之后,美国页岩油的复苏成为油价复苏的最大不稳定因素。
此外,美国页岩油产量情况也将受到投资者关注,而利比亚以及尼日利亚原油产量的持续复苏也将使得油市承压(这两个国家在OPEC减产协议中获得了减产豁免权)。
这些不稳定因素将决定2017年原油的市场供需能否逐步实现平衡以及原油能否持稳与50美元/桶上方。法国兴业银行经济学家表示,原油市场在OPEC协议执行之前不会有巨大的波动,市场将拭目以待。
如果减产协议能够有效执行,那么储油罐中过剩原油将被有效的消耗,而大宗商品的供应过剩情况也将得到缓解。2016年,彭博大宗商品指数上涨近12%,这是自2010年以来首次年度上涨。除了原油之外,工业金属如锌和铜也因投资者预期全球经济的复苏而上涨。
当然,一旦OPEC协议的实施遭到挫折,那么油价将再次失去 上涨动能,且可能导致协议失效,这对油市来说将是巨大的打击。
风险事件NO.4:美联储过快加息或导致经济衰退?
上一波美国债券收益率持续快速上涨行情要追溯到1994年,当时美联储在格林斯潘的领导下开始加息,而金融市场并没有意识到加息周期的到来,导致美国10年期债券收益率在5个月中上涨了2%。
但投资者似乎已经学乖了,目前,市场普遍预期2017年美联储将加息三次。东方汇理资产管理分析师表示,目前摆在美联储面前的难题是:如何在保持美国经济增长并收紧银根的同时维持美元相对疲软。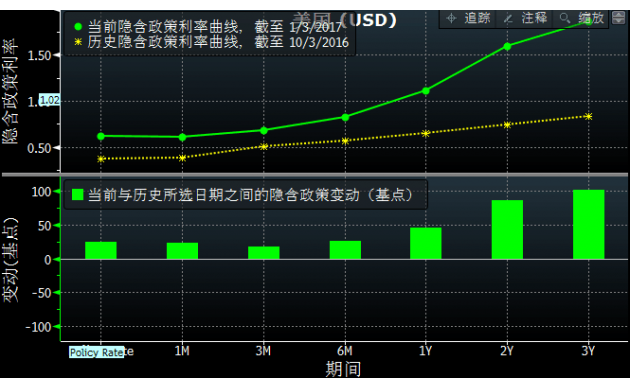
图为美联储银行政策利率曲线,求中黄色虚线为历史纪录,绿色为当前市场预期,从图中可以看出,美联储的隐含政策利率曲线变得更为陡峭,2017年加息次数约为3次。3年内美联储将持续收紧银根。
美国当前的真实经济增速大约为2%和目前的通胀率相近,失业率也处于相对较低的水平,这意味着美联储很有可能进一步加息。但是美联储加息步伐过快也将导致严重的后果,据统计,自1945年起,美联储12此加息周期中有6次导致2年后美国经济陷入衰退。
风险事件NO.5:特朗普上台将对新兴市场产生何种冲击?
特朗普赢得美股总统大选让发展中国家金融资产很受伤,美元走强导致资本从新兴市场流出,新兴市场股市、债市等受到全面影响,而上一次发生这种情况要追溯到2013年。
2016年,土耳其里拉以及墨西哥比索大跌,因特朗普所承诺的各种政策导致美元飙升且债券收益率持续上涨。
而俄罗斯“逃过一劫”可能还要归功于特朗普和普京之间的“暧昧关系”。
随着美联储加息,中国国内资本持续流出,这迫使在中国投资的国际巨头们不都时刻关注由此引发的风险。
分析师表示,关键点在于特朗普上塔之后如果出了和中国之间的贸易关系,特朗普此前表示要征收中国45%关税,一旦这一政策实施的话,那么中美两国的关系将受到严重的影响,这将对金融市场产生巨大的辐射。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

