


环球外汇12月30日讯--从1月日本宣布实行负利率,到12月意大利公投失败,“意外”贯穿着2016年始末,成为了当之无愧的年度关键词。就在华尔街交易员以为可以平稳度过2016时,周五(12月30日)亚市盘初,外汇市场还是出现了惊魂一幕,欧元/美元短短几分钟狂飙近150点;美元指数则短线跳水近百点……“意外”之年,果然名不虚传!终于将挥别意外的2016年,但是别急!2017或还有更恐怖的……
年底汇市上演惊魂一幕!
在这场席卷全球的“意外风波”背后,一股撕裂世界政治、经济、文化格局的暗流正在涌动,美国、欧洲、日本、韩国、印度...没有一个国家能够幸免。而这场“意外风波”也势贯穿2016始末……
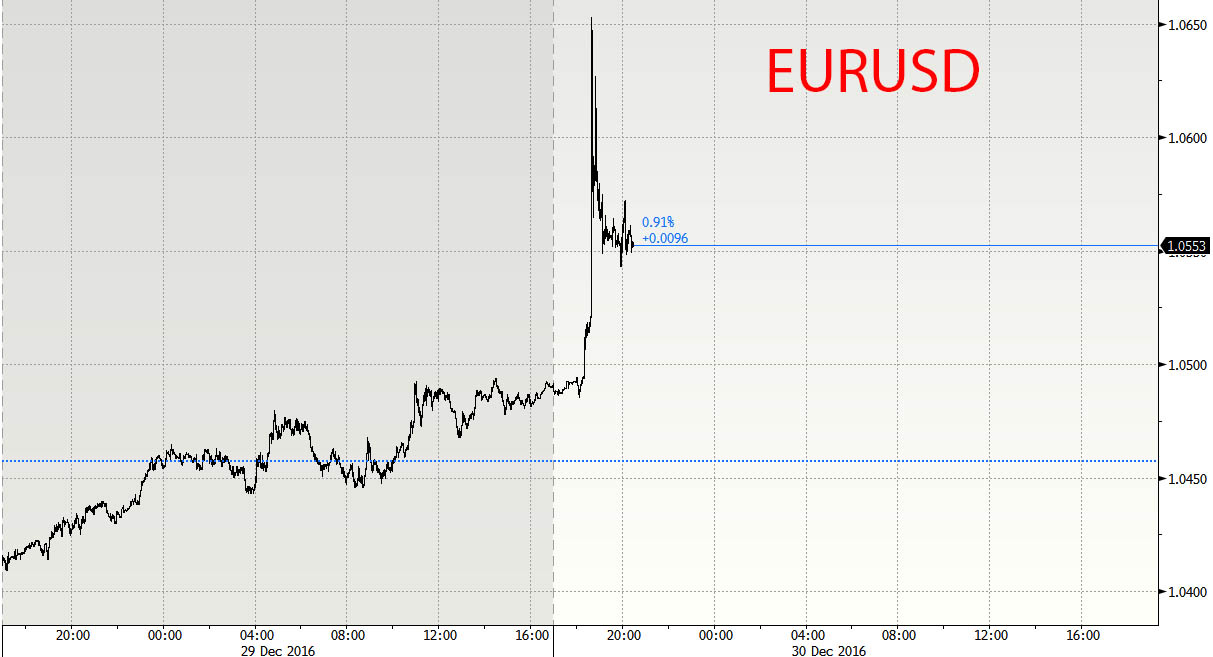
周五(12月30日)亚洲时段,外汇市场再现“乌龙指”时间,欧元兑美元突然暴涨150点后回落,创逾两周新高1.0653;美元指数在今年最后一个交易日突然暴跌近90个点后反弹。
分析人士认为,对于美元的下跌,主要有以下原因:
美元继续由抛盘转向获利了结,投资者在新年假期前开始解除美元多头仓位;美国11月贸易帐逆差远超预期;奥巴马对俄罗斯采取新一轮的制裁;美国12月17日当周续请失业金人数创14周高位。另外,美债收益率今日下跌也令美元承压。
毫无疑问,非美货币中,欧元的表现最为“耀眼”,毫无征兆地暴涨近150点,令市场吃惊不小,进入欧市盘中,欧元/美元触顶后回落,现报1.0551。
据彭博社援引亚洲地区交易员的话报导称,欧元/美元汇率刹那间巨幅跳涨很可能是受到高频算法交易影响,交易员输错数字,导致大量买盘涌入市场。
事实上,程序交易触发意外行情在外汇市场也颇为平常。而假期清淡的交投会令这种交易对汇价的影响被放大。相信投资者仍然记得10月7日的早晨,英镑闪崩事件,惊呆全球!10月7日亚市早盘,英镑/美元惊现大跳水,一度跌幅达到6%,创下英国脱欧公投以来的最大盘中跌幅,最低触及1.1841,为1985年以来最低。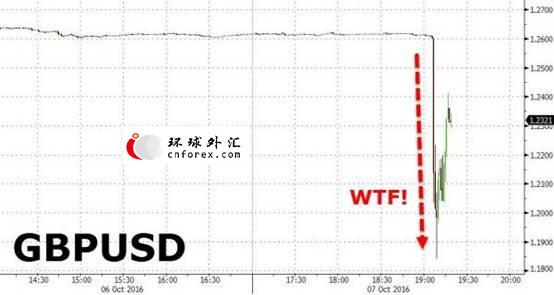
澳新银行驻日本经纪商shigeki yoshitoshi认为:“假日市场流动性欠佳,相较平时而言,相对小量的资金就有可能大幅拉盘砸盘。”yoshitoshi进一步指出,美元/日元也因欧元飙升而走低,但并无什么特别原因;假如有避险因素出现,美元/日元的跌势会比现在更大。yoshitoshi补充道:“或许是清淡交投中出现了‘乌龙指’也未可知。”
外汇研究公司global-info co主管kaneo ogino说道:
“今天真的是非常清淡的市场,卖盘突然消失,短线投资者推高欧元。”另外,据亚洲市场外汇交易员表示,欧元/美元大幅上涨一定程度上源于汇率早盘突破1.0500后程式买盘指令的大幅增加。
在经历了亚洲时段的惊魂一幕后,晚间,纽市盘中还会有意外事件吗……
告别“意外”之年,2017还有更恐怖的……
2016可谓意外频出,在经历了英国脱欧、特朗普赢得美国大选、意大利修宪……这一年只能用一句话来总结:nothing is impossible!展望2017年或许还有更恐怖的……
《货币战争》作者jim rickards以及摩根资产管理纷纷对2017年做了前瞻,而每一条前瞻都让人“胆战心惊”……
美联储加息六次vs降息
rickards预计,美联储明年会加息一次,但随后便被迫进行降息。因特朗普提议的减税举措将冲击政府收入,此外,因美国早已身背20万亿美元债务,国会可能会阻止他的刺激计划,因此,“经济刺激措施将不会到来”。这将导致经济衰退,或者股市遭遇一场“非常严重的回调”,促使美联储明年稍晚实施降息举措。
不过如果他的预期不对,他认为将是因为联储增加而非减少加息次数。
他说,随着美国经济动能继续增强和同比通胀率开始超过2%,联储肯定会对实际联邦基金利率为如此低的负水平感到不安。事实上明年加息六次(利率升至2%-2.25%)只会使实际联邦基金利率升至大约为零的水平,这依然非常宽松。
无论美联储加息六次或是降息这无疑将引起市场轩然大波……
油价触及75美元/桶
bob michele
认为随着钻井数量减少、页岩油产量下降、能源业未获重大投资,油市供需失衡已被修正。此外,全球需求开始回升,尤其是在新兴市场。除此之外,opec和非opec产油国联合减产,突然间出现现货溢价的可能性看起来非常现实。油价将触及75美元/桶。
euan mearns是一位地质学学者,他经常会在年末对来年的油价做出预测。今年,他预测到2017年12月,布伦特原油的价格将在60美元/桶左右,不过在这一年中我们可能看到油价涨至80美元/桶的情况。这与摩根预期相类似。
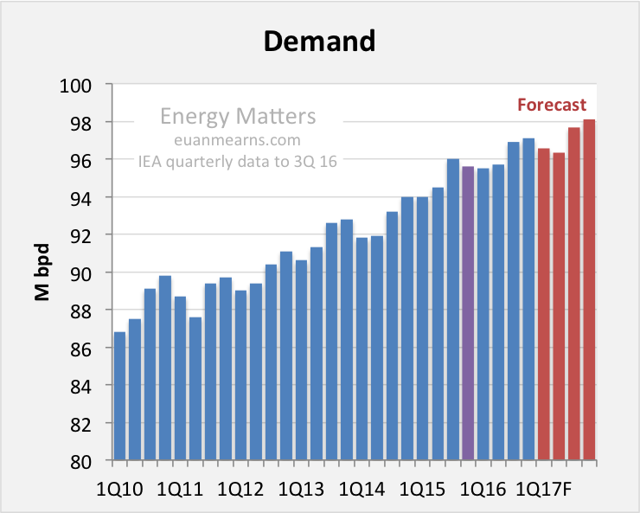
他认为,预计到2017年第四季度,全球石油需求量将上升达到9800万桶/天;2017年石油库存的明显下滑应该会对石油产生利好。
与近期市场上欧元将趋于平价的声音不同,bob michele表示,欧元已经历了大幅调整,这从欧洲企业的利润中就可看出。虽然美联储政策收紧可能为美元提供良好推力,但我们认为关注欧洲央行行动更为重要。
欧洲央行进一步缩减宽松政策为欧元带来的上升空间要大于美联储进一步收紧政策为欧元带来的下行空间。
编辑:王大v
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

