


毫无疑问,本周将是本年度消息面最为热闹的一周之一。除了万众瞩目的美国非农就业报告,包括美日英澳四大央行的议息会议也将成为市场行情的聚焦点。而日内,日本央行和澳洲联储就将率先在亚洲时段登场,揭开本周一系列央行决议的序幕。
美元兑一篮子主要货币周一几无变动,回吐稍早录得的涨幅,因市场再度担忧,美国联邦调查局(fbi)重启对民主党总统候选人希拉里“邮件门”事件的调查,将对美国大选造成怎样的影响。分析师表示,市场担心共和党候选人特朗普可能在11月8日美国总统选举中胜出,拖累美元兑欧元、日元和瑞郎回吐最初录得的大部分涨幅。美元指数10月上涨约3%,录得了近一年来最佳月度表现。而目前,当时光正式迈入11月,美元能否延续“10月神奇”无疑将备受考验。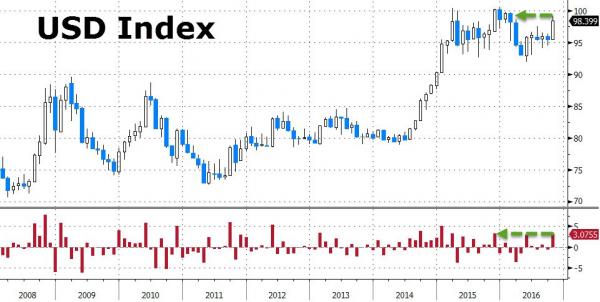
有意思的是,由于日本央行通常发布决议的时间并不固定(一般在北京时间午间),因此今日究竟是日本央行先公布11月决议结果,还是澳洲联储更早一步发布声明(固定在北京时间11:30),从而打响议息周的头炮,目前尚还是一个谜。对于今日午间的这两大央行决议,bk资产管理(bk asset management)董事总经理kathy lien撰文指出,我们预计这两大央行都不会改变政策,但一小部分投资者认为澳洲联储和日本央行可能会进一步放宽政策。
日本央行:聚焦通胀预期会否进一步下调
日本央行将在本周二召开货币政策决议,但在之前调整货币政策框架之后,几乎没有人预计日银本次会做出任何政策调整。分析师指出,日本央行距离实施更多宽松举措还需等上一段时间,该央行更有可能对外部冲击做出回应。
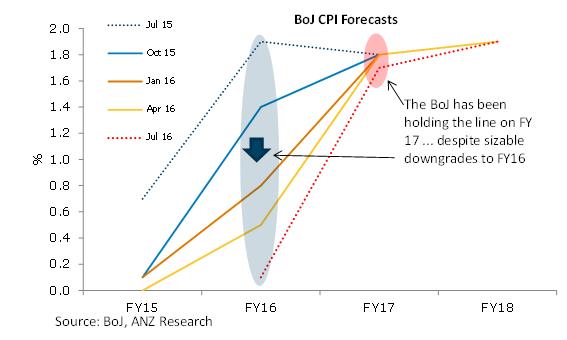
日本央行才刚刚在上个月采取新的政策框架,改为调控债券收益率曲线、而非印钞速度,因此本月再次调整政策的可能性不高,消息人士向路透表示,日本央行可能在季度评估报告中略微下调下一财年的通胀预估,以反映疲弱消费以及日元走强导致的进口成本下滑状况。
日本央行官员认为债券收益率曲线控制目前为止进行顺利,即便央行小幅缩减了本月超长期债券的购买量,债市仍然保持稳定。不过他们仍强调央行暂时还不会大幅削减公债购买规模,以避免让市场认为该行在准备缩减大规模的刺激计划。各界预期日央行本周会议可能就上个月新政策框架的运行细节展开辩论,像是如果收益率低于目标水准时,央行在多大程度上放缓购债速度等。
日本央行行长黑田东彦(haruhiko kuroda)近期的论调也暗示,他已经摆脱了以往激进的政策姿态;他此前祭出的一系列大规模货币宽松行动对于推高通胀几无帮助。
法国农信银行(crédit agricole)经济学家预计,本次会议日本央行将会下调通胀预期,但会维持对实际gdp的增长预期。日本央行在最近一次会议中提出将10年期国债收益率控制在0%的目标(目前10年期日本国债的收益率为0.049%),市场将从本周会议中看到日本央行对10年期国债收益率容忍程度。
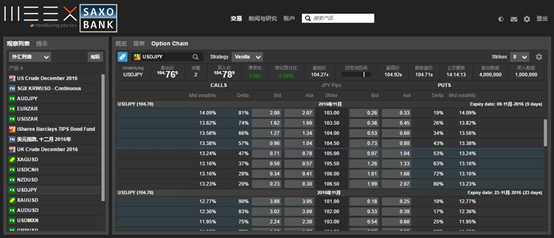
美银美林(bofa merrill lynch)也认为日本央行将按兵不动。该行还强调,目前9天到期的美元兑日元期权的隐含波动率已经跌至13,30%左右,这是今年以来日本央行会议前美元兑日元期权隐含波动率最低的一次。
不过,尽管日本央行此次会议采取更多行动的可能性有限,但市场依然怀疑该行可能会打起宽松刺激的“嘴炮”。瑞讯银行(swissquote)市场策略主管peter rosenstreich周一(10月31日)在接受采访时称日本央行本周不会采取任何行动,但其恐怕将暗示不得不施行更加极端的政策,包括直升机撒钱。
他表示,日本央行本周可能不会采取任何行动,并以美国大选和美联储会议作为其按兵不动的理由。当前的美元走强趋势使得日本央行感到些许安心。使用当前这种量化宽松(qe)+负利率 停留在口头的通胀言辞组合招,日本央行距离投子认输已经不远了。日本央行恐怕不得不施行更加极端的政策,或是使出与现有招数完全不同的招数。这其中可能就包括直升机撒钱,但此招门槛很高。
peter rosenstreich指出,在市场完全消化美联储25个基点加息前,美元兑日元可能还有更多上行空间。可能要等到市场认为日本央行在当前政策组合下已走入山穷水尽之境,且美国短期利率已经触顶之际,美元兑日元才会逆转走势逐步回落。
三井住友信托银行(smtb)外汇销售团队资深经理西田朋广周一(10月31日)则认为,由于美元月底有相关买盘需求支撑,美元兑日元周一变动不大。上周五fbi重启对希拉里电邮案的调查,可能在105附近影响日元汇率。日本央行行长黑田东彦上周已经暗示央行可能按兵不动,因此周二的货币决策对日元市场的影响料不大。在美国大选和美联储12月可能升息前,市场人士或静观其变。在上述美国事件前,逢低买进的需求可能持续在104附近支撑美元兑日元。
澳洲联储:洛威将继续合拢刺激大门?
澳洲联储将于北京时间周二(11月1日)11:30将公布11月利率决议及政策声明,由于交易商及大部分经济学家预计其维稳,因此焦点自然而言地将转向澳洲联储主席洛威的言论。路透上周的调查显示,60名受访的经济学家中,有55名认为澳洲联储将在11月1日会议上维持现金利率在1.5%的历史低位。
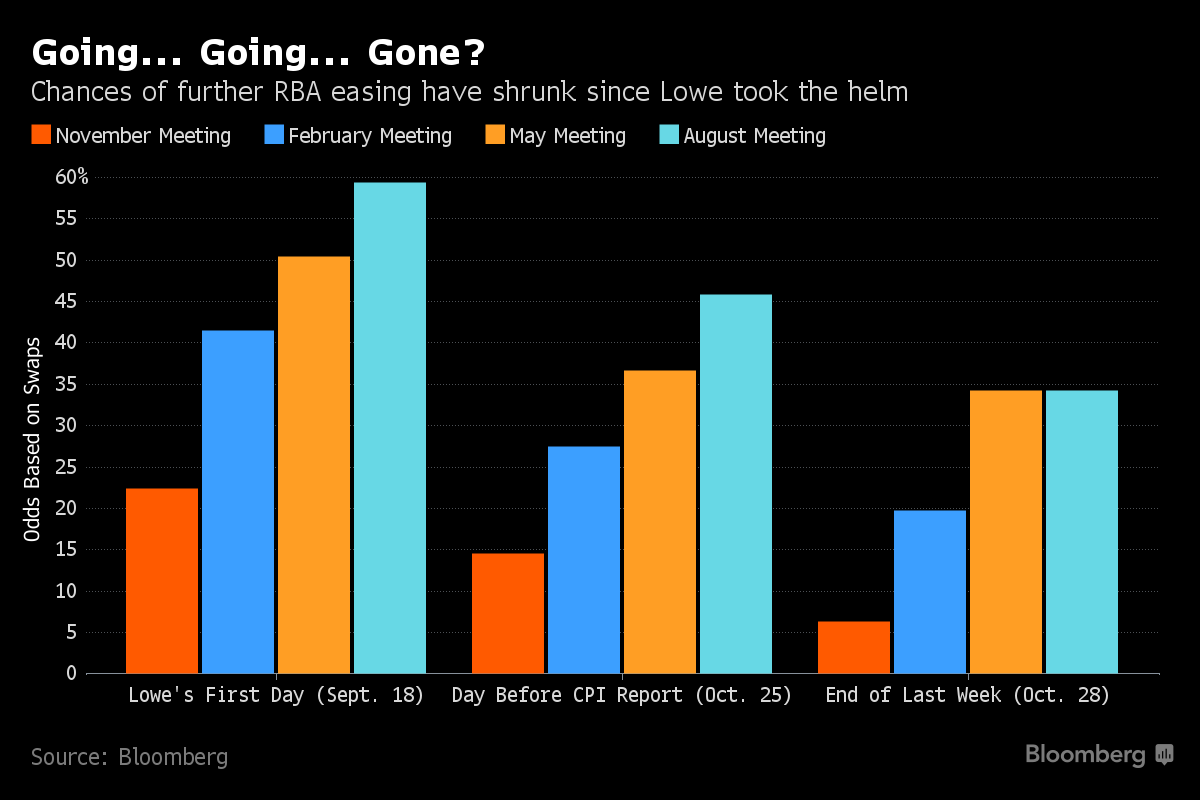
洛威掌舵澳洲联储六周以来,已为容受较疲软通胀奠定了基础,目前货币市场预计洛威将付诸行动,并于周二维稳利率于1.5%的记录低位。交易商们甚至暗示,当前处于纪录低位的利率可能是2011年底实施宽松措施以来的尽头。
汇丰控股有限公司(hsbc holdings plc)驻悉尼首席经济师布拉克森(paul bloxham)表示,过去五年,澳洲经济一直逐步消化商品价格下滑和经济增长远离矿业投资再平衡带来的负面冲击。目前其对国民经济的拖累已成为过去。洛威强调灵活的通胀目标暗示,他不大可能被迫对每次消费者物价指数(cpi)做出回应。
除通胀外,澳洲经济增长及就业表现良好,即使整体显示出部分疲软迹象,且商品价格已上涨。洛威已暗示,若经济增长疲软且失业率上涨,将试图以更快的速度重返2%-3%的通胀目标。换句话说,他将准备好进一步降息。
洛威不愿再度降息源于,其意欲避免向本已高企的资产价格进一步注入上行动能,特别是悉尼和墨尔本高企的房价,并避免鼓励本已负债累累的人们进一步借贷。10月澳洲财长莫里森也指出,他不支持澳联储近期内再次降息,过度降息会导致的降息的力度及影响力骤减。
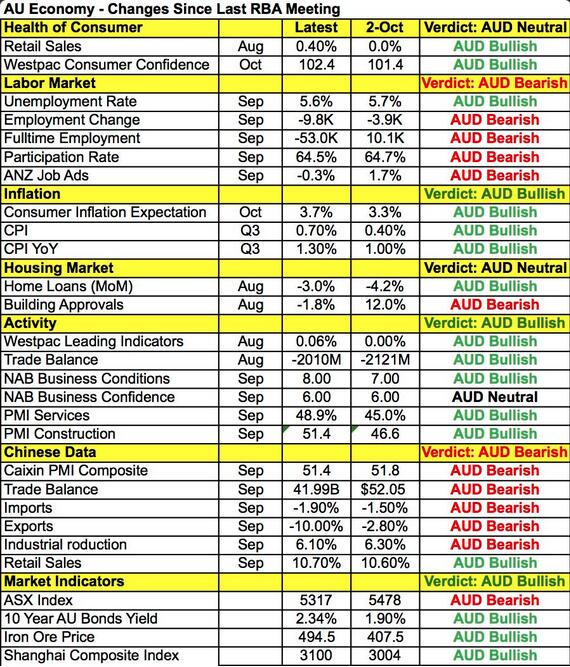
从汇率的角度看,1月中旬以来,澳元汇率已上涨了逾10%,因美联储对加息与否犹豫不决,且收益率追逐的投资者们疯狂买入澳新资产。不过由于市场预期美联储12月加息,澳元可能开始再度走软。这将有助于对汇率敏感的服务业,如旅游和教育行业等,并提振可能提升通胀的出口价格。
值得一提的是,投资者本周除了需要关注今日的澳洲联储决议声明,本周五(11月4日)澳洲联储还将公布季度货政策声明,将涵盖更新后的经济增长及通胀预期,委员会也能回顾周二公布的利率决议。摩根大通(jp morgan)表示,对近期澳洲通胀能大幅改变澳洲低企通胀的本质存疑。周五澳洲联储季度货币政策声明料维持通胀及核心通胀不变。澳洲联储的言论料难以大幅转变。
加拿大皇家银行(royal bank of canada)资本市场资深经济学家翁苏林(su-lin ong)认为,核心宏观预期仍为,澳洲联储维持明确,但温和的宽松立场。周二澳洲联储货币政策声明、及周五公布的季度货币政策声明的立场料平衡且乐观,凸显逼近趋势的经济增长,并符合澳洲联储的观望立场。
bk资产管理(bk asset management)董事总经理kathy lien表示,澳洲联储可能会忽略疲弱的就业市场条件以及中国的低增长,因该联储持乐观态度且通胀正在回升。澳元兑美元当前交投水平大致持平于10月4日,因此其对澳元走强的忧虑仍未发生改变。澳洲联储在转变当前的中性货币政策倾向之前可以继续等待,以观察当地以及全球经济下个月的表现。澳洲联储持续的乐观情绪可能会点燃对澳元的需求,因该联储是继美联储之后的第二大相对不那么鸽派的央行。不过,如他们表示中国经济放缓正演变成为更为严峻的问题,那么澳元兑美元可能会跌至0.75美元。
编辑:潇湘
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

