


——9月,包括美联储、欧洲央行在内的多国央行再度扎堆公布利率决议,但却并未给市场带来多少惊喜,特别是美联储的加息大戏,已经确定将会演满一整年了;另外一边,opec倒是出人意料的在时隔八年之后再度达成了减产协议,不过市场却似乎并不十分看好其将会扭转油价当前的颓势;美国大选目前正在如火如荼的展开,两位候选人的首次电视辩论已经结束,就表现来看,希拉里获得了更多的认可,但究竟鹿死谁手还远未可知。
一、美联储利率决议
9月21日,美联储在大选前的最后一次利率决议中,宣布维持基准利率0.25%-0.5%不变,比较符合市场预期。
其实由于众所周知的大选风险因素,市场对于此次利率决议加息的预期一直很低,尽管耶伦等美联储官员此前不断煽风点火、释放偏鹰言论,但这种目的性极强“拙劣演技”根本无法引起市场太多的兴趣。
再加上9月2日公布的非农数据仅为15.1万人,远低于预期的18万人,更是令到市场无法相信美联储将会在9月完成加息。
美联储在决议声明中表示将“只会循序渐进地上调”美国联邦基金利率。值得注意的是,委员们是以7-3的投票结果决定维持利率在当前水平不变,乔治、梅斯特和罗森格伦对此次决议声明持不同意见,他们倾向于加息,其中梅斯特与罗森格伦是新晋的鹰派。
而从央行用于暗示未来利率路径的所谓“点阵图”来看,美联储的官员们普遍预计今年将会加息一次,幅度为25个基点;其中有三位决策者预计今年维持利率不变将是最合适之举。此外,决策者们还缩减了对2017年以及更长期的加息预期。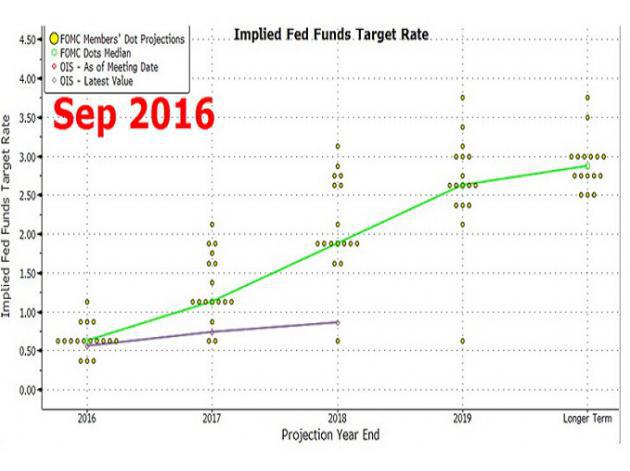
美联储主席耶伦在之后的新闻发布会上表示,只要未出现新的重大风险,年内至少加息一次的预期不会改变。耶伦指出,多数人认为近期加息理由增强,联储基本同意加息是合适的,多数fomc委员确实预计今年将加息一次。
但耶伦同时表示,美联储下调长期利率和经济增速预期,暗示加息进程可能进一步放缓,太极意味十分浓厚。
加拿大帝国商业银行表示,尽管美联储9月货币政策声明和内部分歧程度比预期鹰派,但经济展望的鸽派立场似乎主导市场。加息最有可能于12月进行,尽管这将视改善的经济数据而定。
美银美林表示美联储暗示12月加息,美元下行空间有限。在措辞和利率预期“点状图”中,美联储明确暗示年内将加息一次。
看起来市场普遍已经坐实美联储将会在12月加息,但耶伦是否会真如你所愿?投资者还是需重点关注此次美国大选的结果。
二、欧洲央行利率决议
9月8日,欧洲央行宣布的最新货币政策决议中,一如市场预期般选择了维稳利率,但其声明却比市场预期的相对鹰派。欧洲央行将存款利率维持在-0.40%,主要再融资利率维持在零,边际借贷机制利率维持在0.25%不变,并将量化宽松(qe)规模维持在800亿欧元不变。
欧洲央行行行长德拉基一直强调,全球及欧元区经济增长风险仍偏下行,也将谨记通胀预期仍离纪录低位不远,尽管国际油价续涨,且今年年初实施了一揽子宽松措施。如此大规模的宽松却并未收到理想的成效,整个欧元区的通胀依旧疲软不堪。
因此市场虽一致性预计欧洲央行会按兵不动,但可能将目前量化宽松项目的期限延期至2017年底,以提振欧元区经济,达到央行2%的通胀目标。
不过在欧洲央行在公布的声明中称,qe项目会实施至2017年3月,如有必要会延长;qe计划将持续,直到通胀和目标维持一致;且管委会仍预计一段较长时期内,指标利率将保持在当前或更低水准。
在随后的新闻发布会中,德拉基虽然一开始表示qe若有必要将持续到明年3月之后,qe将持续至通胀路径符合目标为止;在一定的时间内,利率都将维持低水平。但随后却指出,没有讨论延长购债时间的计划,目前不需要更多的刺激,这令市场颇感意外。
荷兰银行预计欧洲央行仍将在今年年底前将qe从2017年3月扩大至2017年9月,且最有可能将会是在10月的货币政策会议上。
三、英国央行利率决议
9月15日,英国央行公布的决议显示,该央行9人货币政策委员会(mpc)以0-9-0(加息-不变-降息)的票数决定将基准利率维持在0.25%;并以9-0(不扩大-扩大)决定将资产购买规模维持在4350亿英镑;维持企业债购买规模为100亿英镑不变。
英国央行表示,8月刺激政策的初始影响较为良好;刺激措施的初步影响令人鼓舞;8月刺激措施对英国资产价格的提振高于预期。近期经济指标好于预期;近期数据与商业支出放缓速度大于消费者支出的现象一致。
英国央行称,货币政策委员会(mpc)将密切关注资产价格和家庭承担的利率。mpc多数委员预计如果经济状况与8月份的展望大体一致,那么今年还将有一次降息;多数委员对经济前景的看法并未发生改变。英国央行委员福布斯、麦卡弗蒂表示,前景预期不需要扩大qe,但若背离8月决定代价过高。
英国央行指出,该行将第三季gdp环比增速预估上调至0.3%;
下半年的经济放缓可能没有此前预期的严重;近期不会对2017年和2018年的经济展望作出预期。同时预计在2017年上半年通胀将达到2%的目标;今年余下时间里通胀率将稍低于预估,明年上半年料升至目标附近。
四、日本央行利率决议
9月21日,日本央行公布了利率决议,声明中称,日本央行维持利率-0.1%不变,但修改了政策框架;此外还表示,经济不再处于通缩状态,但通胀回升还需一段时间。日本央行称,新型政策框架主要由两部分组成:
收益率曲线控制,将控制短端以及长端利率;将继续购买日本国债直至10期债券收益率至0;通胀超调承诺,承诺扩大基础货币水平直至cpi超越2%的目标,并且稳定在2%的上方。
日本央行称,采用新政策框架的原因是认为,通胀预期进一步上升可能需要时间,可以将下调短期政策利率作为一个选择。此外,目前货币基础年增幅并未设定目标,仍就维持货币基础年增幅为80万亿日元不变。货币基础可能浮动,以实现收益率曲线控制。
日本央行委员会以7:2的投票结果通过资产购买指引,并以8:1的投票结果通过通胀方面承诺。佐藤健裕和木内登英反对购买etf和风险资产的相关决定。
五、其他央行利率决议
在九月中,还有其他多家央行同样宣布按兵不动。
9月6日,澳洲联储宣布维持1.50%的利率不变,一如市场普遍预期。澳洲联储在声明中表示,维持利率不变符合经济可持续发展要求,cpi朝着目标区间回升,但一段时期内,通胀预期仍将维持低位。另一方面,此次会议是澳洲联储主席史蒂文斯(glenn stevens)的收官之战,他将于9月18日正式卸任。
9月7日,加拿大央行公布的最新利率决议中,将基准利率维持于0.5%不变,符合市场预期;并在同时发布的政策声明中预计经济将在今年下半年强劲反弹;数据改善的部分原因是英国央行的行动。
9月9日,韩国央行连续三个月维持指标利率在1.25%不变,一如预期,在国内家庭债务负担加重的情况下采取了谨慎的立场,并关注美国货币政策的潜在变化。
9月15日,瑞士央行公布的最新利率决议中,将活期存款利率继续维稳于-0.75%,同时将三个月伦敦银行间拆放款利率(libor)目标区间维持于-1.25%至-0.25%不变,均符合市场预期;此外新的通胀预估显示,瑞士2017年通胀上升速度将慢于六月时的预估。
9月22日,新西兰联储公布了利率决议,维持利率不变,符合市场预期。新西兰联储官方现金利率2.00%,预期2.00%,前值2.00%。新西兰联储在决议中重申货币会加码宽松,纽元需要贬值其强调通胀下行和全球风险。
小结:总体来说,各国央行在九月中均选择了稳妥的货币政策,其中虽看点颇多但真正的亮点不多,恐怕还是顾忌于美国大选等风险事件的进展情况。
☆opec意外限产油价暴动,但恐是面和心不合☆
9月28日,石油输出国组织(opec)自2008年来首次达成限产协议,同意将产出目标设定在3250-3300万桶/日区间,小幅低于8月原油产量3320万桶/日,11月30日opec正式会议上将宣布最终方案。
一、沙特与伊朗这对冤家竟然暂时握手言和了?
此前市场普遍不太看好此次会议,理由依旧是沙特与伊朗之间由来已久的恩恩怨怨,但这次基于多种原因,双方都各让一步,终于促成限产协议的达成,这里分析一下其中的缘由。
沙特暗藏心机
此次达成协议的时机非常“有趣”,只因目前沙特和美国的关系徒然紧张了起来。9月28日,美国国会投票推翻总统奥巴马的否决,强行通过允许“9?11”恐怖袭击事件幸存者和遇难者亲属起诉沙特阿拉伯政府的法案。
“9?11”恐怖袭击事件后,有受害者亲属坚称,“基地”组织获得来自沙特的资助,沙特政府必须就袭击承担责任。此外,袭击事件的19名参与劫机者中有15人据称为沙特人。“9?11”恐怖袭击幸存者和遇难者亲属因此在美国法院起诉沙特政府并索赔,美国法院则以沙特政府享有主权豁免权为由驳回诉讼。
沙特方面也一直否认与袭击事件有关。
其次,opec达成这一协议正直沙特改革的一个重要阶段,沙特一直想推动经济多元化,减少对石油出口的依赖。改革计划的一部分就是沙特政府计划最早明年,将国有石油公司沙特阿拉伯石油公司5%以内的股份上市。沙特希望通过此举,20年内逐步摆脱对石油严重依赖的现状。沙特还希望今年秋季发售150亿美元的债务。
所以,在此次会议前,沙特就做出了妥协,宣称只要伊朗将目前原油产量冻结在360万桶/日,就同意减产。之后沙特油长法利赫甚至表示,允许伊朗、尼日利亚及利比亚在冻产协议之下将产量维持在合理范围内的最高水平。
伊朗暗度陈仓
伊朗在一开始时就摆出了一副高姿态:首先是迟迟不愿确认参加本次大会,之后又表示其不愿意按照当前的原油产量水平实行冻产。如此的“傲娇”态度令到市场普遍认为此次会议将会重演“多哈”历史。
但此后伊朗逐步开始松口,其油长赞内加就表示,伊朗应该会接受将产量冻结在接近400万桶/日的水平,以达成协议。
尽管伊朗的诉求与沙特宣称的360万桶/日尚有40万桶/日的差距,但也许是考虑到僵持下去对大家都没有好处,最后,伊朗与沙特这两大中东“油霸”似乎就在台面底下敲定了减产协议。
二、协议达成后,谁是赢家谁是输家?
☆赢家
石油生产商vs财政赤字:无论是委内瑞拉还是沙特阿拉伯,高油价均将为其政府支出提供支撑。在国际原油价格下跌之时,这些国家均在其难以承受的政府薪资和补贴压迫下度日如年。
沙特:沙特阿拉伯当前是世界上前20大经济体中预算赤字最高的国家,这或许也正是沙特在此次阿尔及利亚非正式石油会议上转变立场的原因之一。
伊朗:伊朗是一个特殊的赢家,因为伊朗在此次限产协议中将不需要削减石油产出,甚至直至其石油产出达到制裁前水平。
非opec生产国:在opec采取限制石油产出行动的情况下,俄罗斯及墨西哥等石油生产商均将看到油价上涨,即使其没有参与到减产行动当中来。
能源公司:随着国际原油价格的复苏,股市将同步上涨,且能源公司必将再次领涨。
☆输家:
航空公司:低迷油价在航空业业绩增长中扮演着重要角色,opec冻产协议的达成无疑将会提升国际航空业运营成本,因此航空业公司的股票价格在协议达成后便率先开始承压。
汽车司机:在美国,本周一加仑汽油平均为2.22美元,而两年前大约为3.50美元/加仑。在法国,1公升汽油大约1.30欧元(约合1.46美元),接近于2009年以来的最低水平,而2002年4月时约为1.70欧元。目前,在opec冻产协议达成的情况下,石油产品价格的上涨或不可避免。
也许还有伊拉克:其急需增加石油出口量,来换取宝贵的资金扩充军费,来与盘踞该国北部的“伊斯兰国”极端势力决一死战,而当前的限产措施则是打乱了其如意算盘,但作为opec目前的第二大产油国,相信伊拉克不会轻易罢休。
三、减产协议能有几分效力?
从opec以往的表现来看,石油产出目标对其成员国的产出限制作用“微乎其微”,14大产油国对其产出“上限”通常“熟视无睹”。
沙特似乎愿意忍受伊朗、尼日利亚以及利比亚三国得到“豁免”,不过,如果这三国继续开足马力增产,那么国际原油供应过剩局势仍将不会缓解。
更为重要的是,opec过时的油价管控策略或已经失效,因为几年前没有人曾预计到过,非opec成员国能够在30美元/桶的情况下如此富有韧性。当然,也有表示乐观的“吃瓜群众”,高盛就相信,opec的新限产协议将致使opec石油产出较其预期削减48-98万桶/日,如果opec在2017年上半年严格执行这一协议,其预计油价将因此上涨7-10美元/桶。
opec此次干预可能将需要会持续很长时间。且从opec限产协议来看,沙特可能需要通过大幅减产来抵补利比亚、伊朗以及尼日利亚石油产出的增加,因为在没有产出限制的情况下,这三个国家的石油产出将很容易过剩。
小结:减产协议的达成,毕竟还是迈出了油价回暖的第一步,但具体接下来会走成怎么样,还是需要看各方努力的结果了。
☆美国大选如火如荼,谁也不是省油的灯☆
希拉里与特朗普之间的竞争已经进入到了白热化的阶段,这时候谁也没有任何喘息的机会,因为小小的一个事件,就可能将会影响到最终的结局。
双方各有弱点
9月11日,希拉里在参加美国“911”纪念活动时,被拍到差点晕倒,在旁边工作人员的搀扶下才勉强站住,之后其健康问题就受到了各方密切的关注。不得已之下,希拉里的私人医生才披露,她是感染了肺炎,但民众显然并不会就此买账,怀疑之声不绝于耳。
而特朗普这边,其“大嘴”个性也是愈发不可收拾,先是发声质疑支持希拉里的现任总统奥巴马的出生地问题,随后在谈到普京时更是表达了对其的赞赏,真的可谓是语不惊人死不休。
这样的行为自然也招致了希拉里支持者们的发难,甚至也影响到了部分处于摇摆中的民众对其的看法。
电视辩论希拉里更胜一筹,但就是有人喜欢特朗普
就在双方纠缠不休之际,两人的首次电视辩论终于在万众期待之下拉开帷幕。
这场电视辩论吸引了大约1亿观众,创历届总统辩论最高收视纪录。值得注意的是,在过去7届选举中,第一次辩论通常会令双方投票率出现至少2个百分点的差距,这在大选中尤为关键。辩论前,希拉里与特朗普的民意支持度几乎平分秋色。
不过令人意外的是,原本能说会道的特朗普在此次电视辩论中似乎准备不足,全程都处于守势,反倒是一直被人诟病身体状况的希拉里在整场辩论中始终保持了较为良好的精神状态,屡屡抖出金句,对特朗普的几大问题轮番进行了攻击。
美国大选首场电视辩论结束后,市场反应似乎暗示希拉里获胜,在辩论开始后,美股期货停止了下跌,开始上扬,并在辩论结束时达到高点。道琼斯期货指数涨幅甚至一度突破了100点。比索、加元、标普期货以及澳元也全都在飙升。
但网上调查却显示,特朗普人气远胜希拉里。正如评论家们所言,大家做出自己的判断,完全存在意识形态偏见。twitter调查就显示,特朗普的支持率高达62%。drudge网站上特朗普更是以92%:8%完胜希拉里。
以下为大选的日程安排,交易者需时时留意,从而在面对“黑天鹅”时早做准备。
美国总统大选时间表(下图均为北京时间):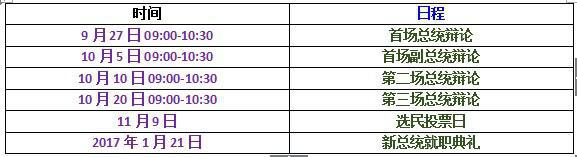
小结:美国大选恐是今年最大风险事件,投资者需谨慎应对,另外,基于英国脱欧事件的前车之鉴,不应过分相信民调结果。
☆金价受美国数据摆布,后市还需看美国大选☆
九月初时,现货黄金一度跌破1310美元附近的近两个月低点的支撑,甚至逼近1300美元整数关口,但9月2日公布的非农数据表现远差于预期,令金价收复1320美元整数关口。
之后公布的美国数据屡屡不佳,金价趁势升近两周高位,但随着美联储官员频频发布鹰派言论,再加上美联储利率决议的日渐临近,带动部分投资者获利回吐,金价也是一路回落。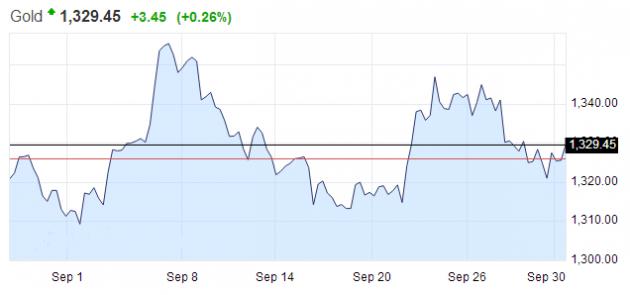
澳新银行在报告中写道:“美联储按兵不动重新刺激了投资者对黄金的信心。美联储延缓未来加息路径坡度令美元走弱无疑也有助于黄金走高,日本央行也在一定程度上助推金价。”
巴克莱银行在报告中称,预计黄金投资需求将因全球经济焦虑不减而持续。年初至今,流入etf产品和指数类投资的资金已达540亿美元。
小结:金价暂时还未走出明显牛市,特别需提防下半年的美国大选这一风险事件。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

