


可能是对于每天发布一篇看空原油报告的速度不满意,高盛现在开始一天发两篇看空原油的报告,甚至更多。
在6月8日德意志银行对欧洲央行进行严厉的指责之后,高盛也加入到了对于他的前雇员,现任欧洲央行行长马里奥-德拉吉的攻击之中。高盛指出,德拉吉疯狂的货币政策将会摧毁欧元区。高盛分析师Huw Pill在研报中指出,“随着欧洲央行从过去被动,中庸的量化宽松计划开始像更加积极的货币政策转变,市场对于这一更加积极的货币政策给金融稳定带来影响的担忧是不可避免的,且在不断上升。”
当然,高盛没有全盘否定他们曾经的领导。高盛仅仅是给出了一种可能,并试图缓解其之前尖锐平路所造成的影响。高盛表示,“欧洲央行这些积极货币政策的最终目标是为了恢复市场中的需求和刺激名义增长率。如果欧央行的策略成功了,那么欧元区金融稳定所得到的好处将会超过该货币政策所带来的上升风险。”
这是正确的。当前问题在于,8年后的市场中没有任何需求。事实恰恰相反,欧洲央行的负利率政策使得德意志银行的净利息收益率套利交易损失惨重,从而造成德意志银行股价的全面崩溃,这就是为什么很多大银行和养老基金现在对于欧央行非常愤怒。
但是,这不仅仅只是欧央行一家的问题。高盛高收益债券分析师指出,高盛预测债务违约率将在2016年增加近四分之一,从17%增加至21%。高盛预计更多的债务,大部分为高收益债券将在今年违约。
以下是高盛的计算:
在经历了一个平静的1月和2月之后, 在春季借贷基准再审核到来之前,能源勘探和开采行业的破产率在第一季度末开始上升。根据我们的计算,大约300亿美元的高收益票面价值债券出现违约,违约率为17%。
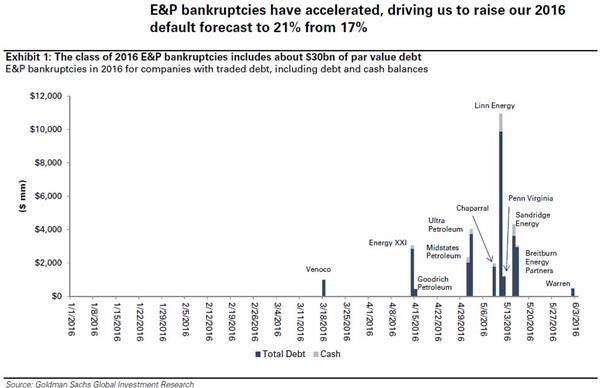
2016年1月1日至2016年6月3日,破产的美国能源公司持有的现金数量示意图
在这样的背景下,我们将2016年债务违约的预测从之前的17%上调至21%。我们的这一数据不包括小型生产商的可交易债务。如果包括这一类型的债务,2016年全年违约的债务可能达到350亿美元。
我们上调2016年债务违约率预测的原因之一在于很多公司会在出现真正的流动性危机前抢先提交申请破产。如图所示,很多能源勘探和开采公司在仍然拥有流动性的情况下就提交了破产申请。Linn能源公司目前拥有10.6亿美元的流动资金,等于全部债务的11%;SandRidge拥有6.94亿美元的流动资金,占到全部债务的11%;Midstates石油为3.01亿美元,约等于全部债务的15%。
正常来说,这些公司在破产前仍有一丝希望。沙特一直以来都在对付这些高成本的原油生产商。只是这一次,尽管高成本生产商的违约将会持续下去,但是不会给页岩油的产量带来影响。因此原油市场无法通过公司的破产实现供需的再平衡。
尽管高成本的能源生产商正在破产,但是我们仍然认为能源行业无法通过破产的方式实现供需的再平衡。我们预计破产的原油生产商的产能仍然维持在76.2万/天的水平,其中原油占到30%(22.9万桶/天),天然气占到60%(270万立方英尺/天),天然凝析油占到10%(8万桶/天)。我们认为美国依赖于破产的能源生产商的产能不到3%。
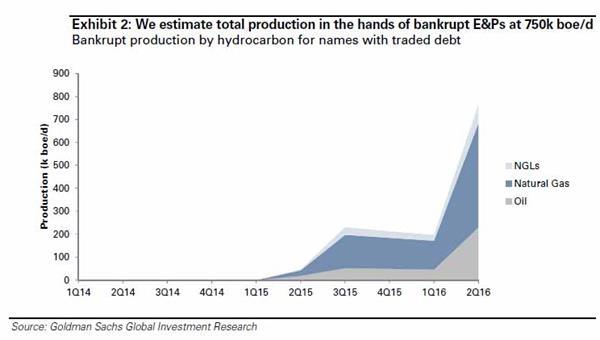
2014年第一季度至2016年第二季度,破产的能源生产商石油,天然气和天然凝析油产能
此外,正如我们几个月前指出的,除了破产的能源生产商的产能相对较小之外,面临压力或是破产的能源生产商的产量并没有大幅下降。
2016年面临压力或是破产的能源公司减少的产量仅为19%。以此可以推断,破产能源公司的产量在未来一年中仅可能减少4.3万桶,而当前全球原油市场每天盈余100万桶。这种减产规模对于原油市场实现供需平衡的影响微乎其微。天然气产量的下降更慢,2016年第一季度仅为4%。
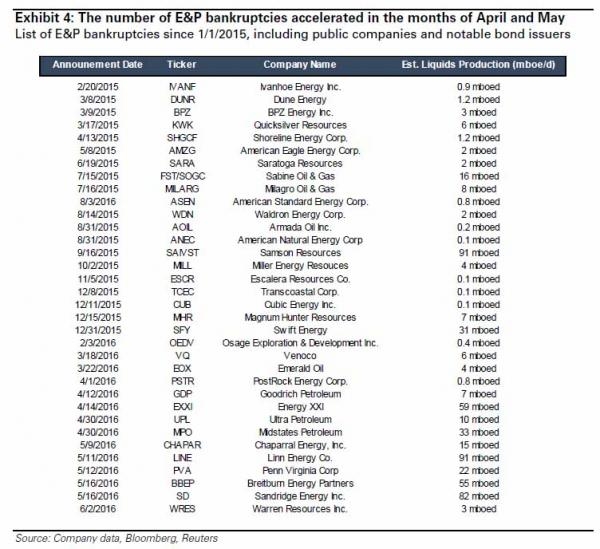
2015年2月20日至2016年6月2日,美国破产的能源生产商
这里没有明确指出的是,高盛当前不仅仅看空股市,此外还间接的看空货币政策。高盛已经开始暗示债券市场的疲软将会不断增强。如果高盛的大宗商品研究团队在未来几周下调原油评级,我们不会感到惊讶。高盛可能会表示目前油价的反弹过急过大,油价将会下调,特别是生产商违约并没有使得美国页岩油产量出现实质的下滑。这反过来可能会进一步刺激沙特推出进一步增产的决定,从而进一步拉低油价。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

