


最近的一场金融危机让整个金融市场大变样,你曾经在教科书上学到的一些经典经济学原理已经失效。
例如,抛补利率平价理论(Covered Interest Parity, CIP)的崩溃,而随后形成的恶性循环也是教科书上从来没有写过的。
CIP简单说就是各国远期汇率价差由利率差决定,因为各国利率不同,资本会由低利率国家流向高利率国家套利,同时为规避汇率风险会通过远期市场比如swap来锁定远期汇率,这就导致低利率国货币的现汇汇率下浮,期汇汇率上浮;高利率国货币的现汇汇率上浮,期汇汇率下浮。
随着抛补套利的不断进行,远期和即期差价就会不断加大,直到远期汇率的升水、贴水率约等于两国间的利率差异,此时两种资产所提供的收益率完全相等,这时抛补套利活动就会停止,利率平价(Interest Parity)成立,此时的外汇市场便进入arbitrage-free状态。
当然,完美出现均衡状态的可能性是非常小的,但市场大体上围绕这一逻辑在运行的情况在金融危机前的十年间,得到了数据的有效支持。
衍生品价格显示CIP的崩溃
我们可以用基差互换(cross-currency basis swap)这一衍生品工具来观察上述抛补利率平价(CIP)实现的“完美”程度。该工具价格绝对值的高低可以简单理解为一货币远期利率升贴水的程度高低,也可以当成对冲货币风险的成本的高低。(比如说图中的EUR-USD的basis swap指USD Libor和Euribor之间的利差,当前的数值显示,若要将一笔1年期欧元贷款换成美元,需要付出33.4个基点的额外成本;若是澳元换美元则可获得8.3个基点的收益。)
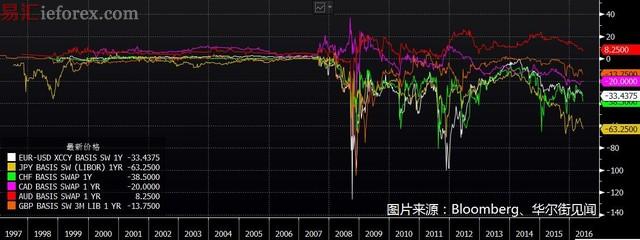
在CIP成立的情况下,远期利率swap反映出远期汇价差,因为套利存在,抛远期高息货币买远期低息货币的情况存在,所以远期不管是高息还是低息货币的远期利率swap也应该差别不大。图中可以看到,除了97~98年亚洲金融危机期间出现了一些波动,在2008年以前欧、日、镑等主要货币对美元的basis swap波动都非常之小,说明远期利率在那段时间基本呈现均衡状态。
但随后的波动已经彻底打破了教科书上的规律,不同货币对美元远期利率升贴水持续位于高位,并大幅震荡。尤其是在2008金融危机高峰和2011年底欧债危机高峰期间。显示CIP状态不复存在。
用国际清算银行(BIS)经济顾问兼研究主管申铉松周三在华盛顿的话来形容:我原来教给我的学生说,抛补利率平价理论是国际金融里唯一可以依赖的逻辑。尽管现在教科书上仍然在教这个理论,但我想说这已经不对了。
申铉松还称,如今的金融市场对全球事件之间联系要比任何时候都要密切,而实体经济的“舞步”也越来越跟着金融市场的节奏走。
【关于申铉松的演讲,华尔街见闻在昨日已经报道过,他还提到CIP被打破部分体现为全球货币政策分歧和宽松的美元贷款环境收紧。在CIP被打破时,美元一升值,银行会收缩贷款,跨境信贷规模减少,这会产生严重后果,威胁到投资者和企业针对多种货币交易的风险而做的对冲。】
为什么失效?
至于CIP为什么会失效,首当其冲的便是上次金融危机后全球监管层对银行施加了更强力的限制措施,限制了银行自己的套利行为的同时也减少了对全球投资者的资本输出。
“在金融危机以前,全球银行积极在货币之间套利,这加强了CIP现象的形成,”美联储经济学家Wenxin Du和Alexander Tepper,以及麻省理工大学经济学家Adrien Verdelhan在上月一份报告中表示,“但危机以后,一系列的监管改革,导致银行们套利和做市相关扩大资产负债表行为的成本激增。”
比如巴塞尔III协议强化了资本充足率要求,银行每增持一块钱衍生品资产,都要拿出对应的高质量流动性资产(比如现金)做资本缓冲。以至于扣除成本后的套利收益显得没有任何吸引力。
其他的市场参与者,比如对冲基金也越来越难以参与市场,因为他们做杠杆交易主要资金来源就是银行,而银行们并不愿意把钱借给这些机构做交易,因为这会扩大银行们的资产负债表。
套利是金融市场中不可缺少的一股力量,彭博社的的分析认为,随着这股力量的减弱,外汇市场呈现出更多脆弱性,随之而来的是资产价格也随着汇率变动出现更多波动,意味着美联储在加息时,要更加谨慎,特别是在如今别的央行都背道而行的时候。(恰逢本周俄罗斯央行和韩国央行双双降息)
在如今的加息预期中,全球对安全的美元资产需求将进一步增长,结果就是美元升值更多,CIP逻辑崩溃的状态下,远期对即期价差过大导致对冲汇率风险的成本进一步上升,全球金融市场的稳定性也越来越差,形成恶性循环。
“在美元贬值通道里,全球银行有能力为机构投资者提供价格合理的对冲工具,”申铉松表示,“但是美元走强的时候,银行们发现要展期原来放出去的美元信贷变得越来越难。”
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

