


本周压轴登场的美国非农就业报告意外爆冷,几乎彻底抹消美联储短期内加息的希望,给了美元一记暴击,外汇市场走势急剧逆转,人民币意外得益,黄金也大获提振。下周初,美联储主席耶伦(Janet Yellen)将露面发表议息会议“噤声期”前的最后一次讲话。“惨不忍睹”的非农过后,美联储还能不能加息?市场翘首以待耶伦解惑。
美国劳工部周五(6月3日)公布的数据显示,美国5月非农就业人数仅增加3.8万,与市场预期相去甚远,并创下为2010年9月份以来最小增幅。4月和3月新增非农就业人数共计下修了5.9万。这使得过去三个月非农就业人数月均增幅仅为11.6万人。
与此同时,美国5月失业率从4月的5.0%降至4.7%,但背后的原因却并不喜人。彭博社指出,过去两个月,退出劳动力队伍的失业人员数量占总人口的比例创下两年来最大升幅。美国5月劳动参与率降至62.6%,与2015年12月水平持平。
薪资加速增长成为非农报告中的亮点。5月份时薪同比上升2.5%,高于约七年来经济扩张期2.1%的年均增幅。
只有“个位数”的新增非农就业人数导致美联储6月和7月加息的概率骤降,美元上演高台跳水,非美货币大幅反弹。
根据彭博数据,联邦基金利率期货暗示,目前美联储6月加息的概率为4%,7月为27%,12月为58.5%。路透访查的15家一级市场交易商中有九家预计今年仅加息一次。
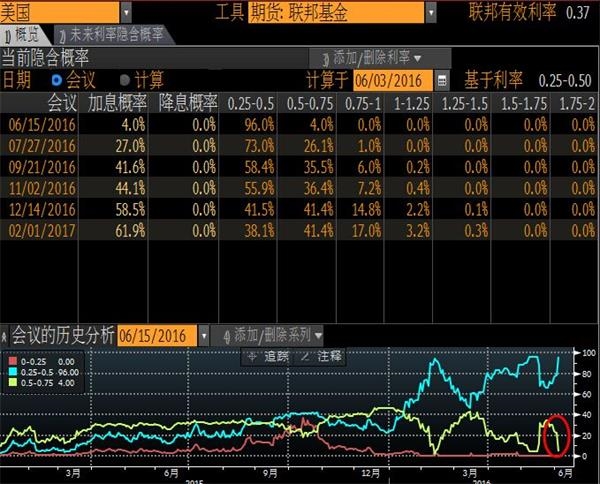
(美联储加息概率)
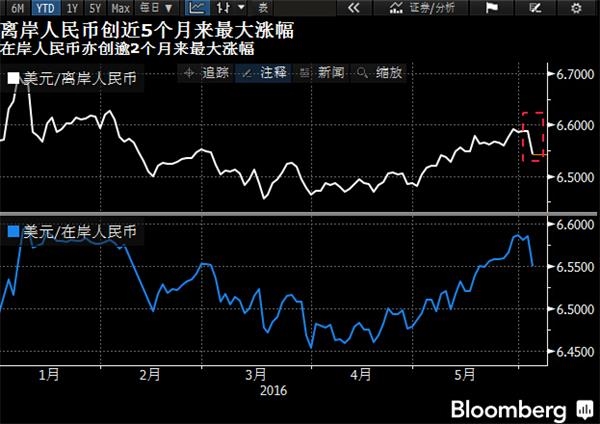
本周伊始,美元在耶伦上周五(5月27日)鹰派发言的鼓舞下上涨。但在非农一役后,美元多头兵败如山倒,战况十分惨烈。当天美元兑一篮子主要货币创下2月来最大单日百分比跌幅。美元兑欧元下跌1.9%,至1.1367,创去年12月3日来最大跌幅;美元兑日元跌2.2%,下破107关口,盘中触及近一个月低点,本周跌幅更是达到3.5%。人民币同样趁势上涨,无视高盛(Goldman Sachs)“彻底负面”的看法。在人民币兑美元收盘上扬0.46%,创下两个月来最大涨幅,定格在两周来最高点6.5515元,离岸人民币更是突破6.55,收盘时大涨0.69%,报6.5421元,创下近五个月来最大涨幅。
追踪美元兑10种主要货币表现的彭博美元即期指数跌1.5%,录得4月份来首个单周下跌。5月份,美元指数上涨了3%,但本月已经下滑2%。
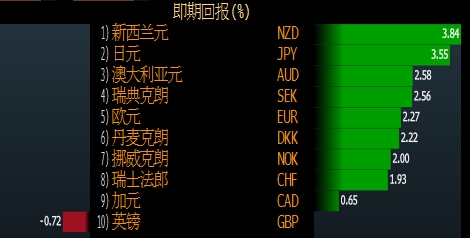
(本周美元兑G10货币即期回报)
外汇策略师指出,美元的反弹已经成为历史。周五跌势向策略师和交易员们暗示,美元5月份的升势可能只是空头趋势中的反弹;这轮空头趋势自新年初开始扎根。
ING Bank NV外汇策略师Petr Krpata表示,疲软的非农就业数据破坏了美元之前三周的反弹战果,美元出现全面走低;没有很多反弹的催化剂。
据美国商品期货交易委员会(CFTC)周五公布的数据显示,美元净多头头寸转升至逾两个月以来最高位。截至5月31日当周,美元净多头头寸增至48.6亿美元,而此前一周为持有37.3亿美元净空仓。需要指出的是当周CFTC数据并未覆盖到最新的非农数据。鉴于非农的疲软表现,美元多头头寸恐将萎缩。
【惨淡非农会否“吓阻”加息脚步?】
最新的非农报告描绘了一幅黯淡景象,分析人士称,这几乎完全消除了美联储6月加息的可能性,不过7月加息的可能性依然存在。
素有“美联储通讯社”之称的《华尔街日报》记者Jon Hilsenrath撰文称,周五公布的就业报告破坏了“就业市场形势继续改善”这个条件,这将使美联储官员暂缓在6月份加息,特别是他们已经对英国6月23日脱欧公投抱有顾虑的情况下。不过,这并不意味着美联储已经排除在夏季加息的可能性。过去三个月非农就业人数月均增幅为11.6万人,已经达到了耶伦所说的温和门槛。就业报告为美联储官员在7月前按兵不动提供了依据,并促使他们在采取下一步加息行动之前考察6月份的就业报告。
疲弱的非农导致高盛调整对美联储下次加息时点的预期,该行当前预计6月加息概率为零,7月为40%,9月为30%。美银美林(BofA Merrill Lynch)则仍然坚持9月份加息的预期,认为6月似已无望。
目前决策层内部观点不尽相同。不久前多位鹰派人士频频发言,甚至耶伦也在哈佛大学的讲话中明言6月可能合适。但鸽派人士、拥有永久投票权的美联储理事布雷纳德(Lael Brainard)周五表示,鉴于第二季的数据好坏不一,而且6月23日英国退欧公投存在不确定性,她认为等待更多信息“有好处”。
耶伦将于美国东部时间下周一(6月6日)在费城再度发表讲话,波士顿联储主席当天也将发表讲话,这也将是FOMC本月会前的最后一次公开表态。美联储定于6月14-15日举行政策会议。会议之后一周,耶伦将于6月21日和22日向国会发表半年度货币政策报告。另外,美联储已经表示,耶伦今年将参加今年的杰克逊霍尔会议,她将在8月26日(周五)由堪萨斯联储举办的年度经济座谈会上发表讲话。
法国农业信贷银行(Credit Agricole)指出,下周的市场基本面相对清淡,投资者将关注美联储官员的讲话。特别是如果耶伦的讲话提及加息相关问题的话,则美元或将因此收复部分失地。
道明证券(TD Securities)驻纽约的新兴市场高级外汇策略师Sacha Tihanyi说:“经历了周五这一轮市场的动荡,耶伦的讲话将是市场关注的重大事件。”
相比非农爆炸性的威力,英国退欧风险升温、日本推迟上调消费税、欧洲央行(ECB)政策会议、石油输出国组织(OPEC)大会等一系列风险事件对市场的影响则显得要温和得多。
英镑近来的走势与民调中“留欧”与“退欧”两个阵营的支持率密切相关。上周民调显示留欧阵营的支持率领先时,曾提振英镑兑欧元和美元上涨。但本周民调显示退欧意向占据上风,英镑则持续下跌,最后在美国非农数据发布后收复一部分失地。据路透数据,一个月英镑兑美元隐含波动率一度上涨至19.60%,为2009年2月以来最高。
美元下跌使得日元扩大增税推迟决定宣布后的升势。日本首相安倍晋三(Shinzo Abe)周三(6月1日)正式宣布决定把计划中的消费税上调时间推后两年半。日元大幅升值无疑是正在竭力提振经济增长和通胀的日本政府与央行所不愿看到的。安联首席经济顾问、彭博专栏作者Mohamed El-Erian表示,日元最近的走势对于日本央行(BOJ)来说是个彻头彻尾的噩梦。
此外,周内欧洲央行会议和OPEC周四(6月2日)的会议波澜不惊。前者维持货币政策不变,后者未能就产量上限达成协议,会议结果均在市场意料之内。当天16种主要货币兑美元的波动大多不到0.5%,只有日元、韩元和墨西哥比索例外。
【黄金获救赎止四周连跌原油面临50大关考验】
随着美联储最早本月加息的预期破灭,黄金周五急升逾2%,收于1240美元/盎司之上,势将创下七周来最大单日涨幅;周一(5月30日)金价一度跌破1200美元/盎司关口并触及三个月半月低位。现货黄金本周累计上涨2.6%,结束之前四周连跌态势。
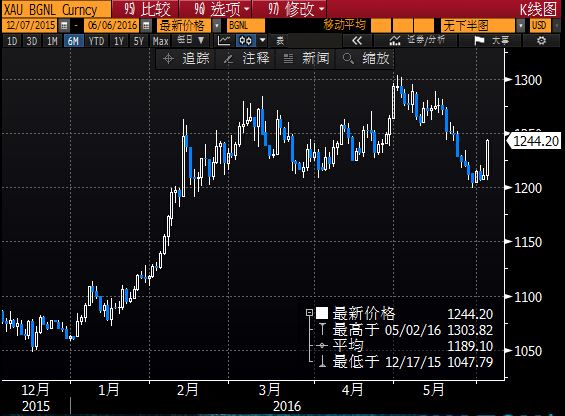
(现货黄金日线图)
荷兰银行(ABN Amro)分析师Georgette Boele表示:“非农就业岗位增幅急剧下降,对美元不利,对黄金有利。对美联储将很快加息的预期大幅减弱,贵金属价格将会上涨。”
原油方面,受尼日利亚和加拿大等地持续的生产中断近支撑,油价本周一度站上50美元/桶重要心理关口,但鉴于一些供应中断将结束,且OPEC决定坚持不限产的政策,加之美国石油钻机数量回升,原油期货本周录得下跌,美油和布油分别跌1.4%和0.6%。
彭博社周五公布的最新调查显示,分析师及交易员看空下周美国原油价格走势。在接受调查的30位分析师中,看空15人,看多2人,看平13人。
总体而言,大宗商品本周表现尚佳。彭博大宗商品指数全周上涨2%,连续四周攀升,过去9周里有8周上涨,较1月20日的低点上涨19.6%,接近通常意义上的牛市。
【下周展望】
下周澳大利亚、新西兰等国央行将宣布利率决定,中美高层将进行经济与战略对话,中国经济数据将密集发布,包括5月外汇储备、CPI、贸易、信贷等。
澳洲联储(RBA)6月7日(周二)召开政策会议,外界普遍预期该联储将维持利率在纪录低位1.75%不变。因数据显示澳洲第一季度经济成长1.1%,激励投资者降低对澳洲联储降息的预期。
新西兰联储(RBNZ)将于6月9日(周四)开会,对于该联储是否会降息25个基点至2%,支持与反对的力量可能相当。
此外,第八轮中美战略与经济对话将于6月6日至7日在北京举行,届时双方将就中美关系以及共同关心的其他重大问题深入交换意见。
经济数据方面,接受路透调查的机构预测中值显示,中国5月物价料平稳运行,经济扩张势头有所放缓,5月出口同比增速将延续负增长,且降幅有所扩大。根据调查,中国5月CPI同比增幅料持平于2.3%,PPI同比降幅料缩小0.1个百分点至3.3%,另据彭博报道,衡量人民币压力的关键指标外汇储备将于6月7日出炉,市场预期该数据将从4月的3.219万亿美元降至3.2万亿美元。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

