


标普500指数连续第三个月上涨,回到2090点上方。投资者疑惑,还有什么催化剂能进一步推高市场?
德意志银行指出,有两个重要的问题将决定标普近期的走势,并将对原油价格造成影响。
这两个问题分别是:随着美元上升,油价能不能维持目前的价格?人民币能不能在不损害资产价格的前提下进行贬值?
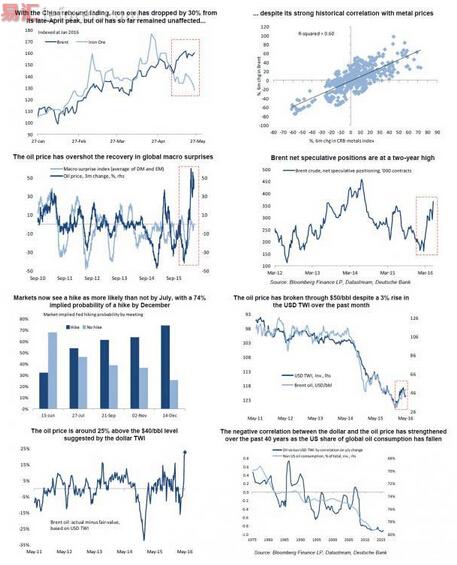
德银指出,面对一些不利因素,油价本周依然升至每桶50美元上方:
1)由于市场对美联储加息预期提升,美元指数5月上涨3%——这从历史上的相关性来看,这与低于每桶40美元的油价一致。
2)铁矿石已经从4月高位下滑30%。(从历史上来看,油价与铁矿石价格的相关性达到60%。)
3)油价的上涨已经超出了疲软经济的动能。
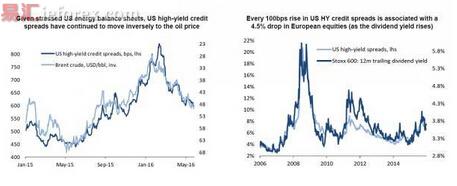
对市场而言,油价依然非常重要。油价是本轮美国垃圾债市场的主要推动因素之一,而欧洲股市的风险溢价随着垃圾债的息差波动。
比较好的情况:原油市场收紧的正面影响将维持油价。这将允许美国垃圾债息差维持在目前的水平,避免了新一轮信贷压力的爆发。
存在风险的情况:油价随着美元上涨而下跌,中国经济放缓的影响更为显著,对息差构成新一轮的压力,不利于股市表现。
德银随后指出,随着中国经济的放缓,油价是否能维持在高位?目前,投机的仓位达到两年新高,当动能逆转,原油是否存遭到大幅抛售的可能性?
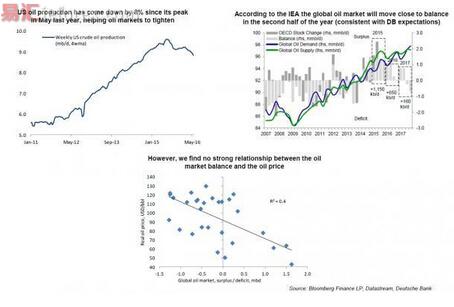
德银指出,美国原油生产似乎已经触顶。根据国际能源署(IEA),原油市场将于二季度进入平衡,但其指出,从历史上来看,油价与美国的原油产量并没有太大的关系。
如果油价真的修正,其将对垃圾债收益率造成影响。
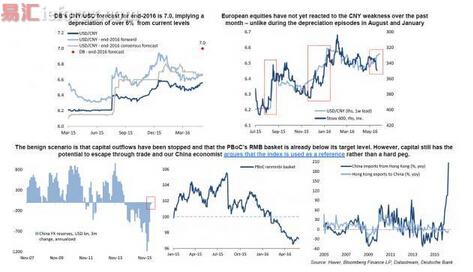
另一个问题是人民币能不在损害资产价格的情况下贬值吗?自4月中旬以来,人民币兑美元已经下跌1.6%。美联储加息预期升温造成了人民币兑美元的下跌,而随着美联储加息概率的不断上升,这一情况可能加剧。德银预计人民币兑美元今年将下跌6%,年底将跌至7.0。这将对欧洲股市造成不利影响,去年年中以来,欧洲股市的表现一直都密切的跟随美元/人民币走势。
德银指出:
较好的情况:目前,人民币的货币篮子已经低于100的目标水平,而中国政府已经成功停止了资本外流,这两件事意味着,目前人民币的贬值风险小于去年中期和今年年初的水平。对全球风险资产来说,人民币对美元的贬值的风险较之前有所减弱。此外,中国即将于9月召开G20峰会,这或意味着中国政府在近期不太可能允许人民币大幅贬值。
存在风险的情况:人民币的货币篮子指数一个参考,而随着美联储加息,资本外流的风险有所上升。这将引发新的担忧:1)资本外流、外汇储备下滑——这将导致更为紧张的全球金融环境。2)更低的商品价格——人民币贬值将抑制中国的商品进口。3)人民币一次性大幅贬值的风险再次来袭。
随着美联储加息预期升温,美元走强,自然的应对应该是加息。而由于债务问题,中国目前不能加息。
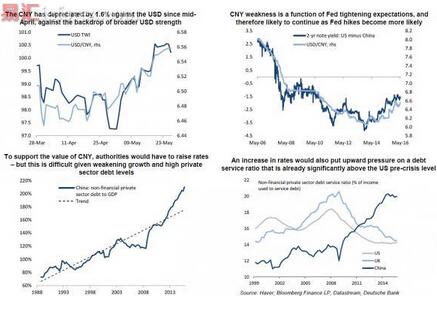
德银预计,人民币兑美元今年将下跌6%,年底将跌至7.0。目前,与去年8月和今年1月不同的是,全球股市还没有对人民币过去一个月来的疲软做出反应。
为什么会这样?一个合理的解释是资本外流已经得到组织,而中国央行的货币篮子已经低于目标水平。不过,德银指出:“资本依然可能通过贸易方式外流,而中国经济学家表示,央行的一篮子货币指数只是参考,而非锚定的标准。”
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

