


中国经济进入中低速增长“新常态”,而刺激措施的效果却越来越弱,法国兴业银行预计,在未来几个季度,中国经济将重新开启减速通道。
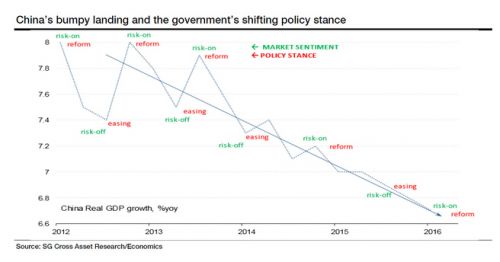
法兴银行在一份报告中称,该行经济学家预计中国经济的结构性放缓将在未来数年持续下去,这也将会成为大宗商品价格和股市不确定性的主要来源。而今年一季度的经济表现,则是受到房地产行业大幅反弹以及信贷显著增长的推动。
报告称,这种刺激只会起到短暂效果,并且增加了整个体系的债务,让“僵尸企业”得以存活,阻碍了改革进程,也让未来金融体系的稳定面临更高风险。法兴称:
中国终将减少信贷宽松,经济可能继续面临一系列小型盛衰交替周期,从而不断为市场带来动荡。
经济扩张时间越来越短
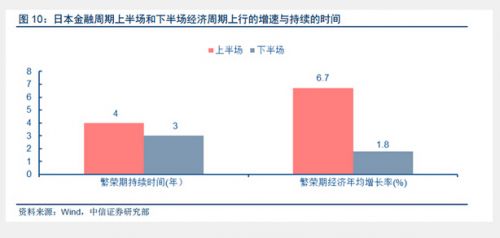
和法兴上图每一轮小周期中经济上行时间越来越短相呼应的是,中信证券分析师彭文生、张文朗等也在上月底的一份研报中也提及,与传统的经济周期不同,当前的经济回暖发生在金融周期下半场。其他国家的经验显示,金融周期下半场的经济周期中,经济上行动力弱于上半场的经济周期,经济扩张的时间也较短。
中信报告称:
在金融周期上半场中,房地产价格上升、信用快速扩张,二者螺旋式上升,这个阶段发生的经济周期上行动力更足,持续的时间可能更长;金融周期进入下半场后,在上半场负债过高、过度扩张的部门进入调整期,房地产(抵押品)价格下降,甚至出现泡沫破裂,导致银行信用大幅萎缩,企业面临去杠杆压力。
因此,即使金融周期下半场的经济周期处于上行阶段,其动力和持续性一般都会比上半场中的要弱。比如,日本在金融周期见顶之前经历的一个繁荣时段,年均经济增速为6.7%,持续时间达4年(1987-1990),金融周期见顶后经历的一个复苏时期年均经济增速只有 1.8%, 持续时间也缩短至3年(1995-97)。
刺激效果越来越弱
安信证券分析师罗云峰则在一份研报中把近期政策分成了四个阶段:(1)2014年11月加息前的政策收敛;(2)2014年11月至2015年5月的宽货币;(3)2015年6月至2016年3月的宽财政;(4)转了一圈,回到原点:货币政策至少在边际上趋于收敛。
安信报告称,2013年至2014年11月,货币政策整体保持紧缩,尤其是2013年3月出台的8号文拉开了挤破非标泡沫的大幕。因第二轮盈利恶化,2014年四季度起,中国经历了2012年4-8月之后的第二轮盈利恶化,非金融企业负债同比增速加速下行,或与此有关,货币政策转向宽松。
自去年6月,股市泡沫破裂后,宽松的财政政策重出江湖,而同时货币政策陷入了两难境地,既要保持整体流动性宽松,又要防止资产泡沫的膨胀。2015年以来,中国央行进行了8次降息或降准,但刺激效果明显不佳,政府部门与私人部门脱节严重,国企盈利持续低迷,广谱通胀压力浮现。
经济刺激效果越来越弱的情况日益不可忽视。华尔街见闻此前提及,《华尔街日报》援引野村分析师江丽(Sophie Jiang)的研究结果显示,若从每增加一个货币单位所能创造出的经济产出角度测算,中国的流动性效率已经大幅下滑,降至记录最低水平,且为2009年初以来的最大降幅。
这就是说,中国庞大的信贷刺激措施面临的严峻挑战是:投入更多,而成效减少。路透社上个月下旬曾称,以滚动年化数据来看,现在,中国GDP要达到1元人民币的增长,就需要5元人民币以上的新增信贷,这甚至高过2009年时的水准。
这和09年的“四万亿刺激”政策的收效明显不同。当年“大开印钞机”让信贷资金传导到了实体经济,中国经济因此避免了大幅下滑,但这一次,结果可能令人失望。中国或将陷入经济增速进一步放缓的困境。
今年4月,社会融资增量和新增贷款分别暴跌68%和60%,M2增速也创下去年6月以来最低,显示出货币政策在边际上趋于收敛。5月9日,人民日报再次专访权威人士称,中国经济是L型的走势,反对高杠杆硬推经济,并严防金融高杠杆。安信证券认为,这表明政策导向重回收敛。后续数据显示,4月财政政策亦趋于收敛,实体经济体随之回落。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

