


纽约联储当地时间周二在一份声明中称,将于5月24日展开小规模国债公开销售,面值不会超过2.5亿美元,这些国债的到期期限为2-3年。
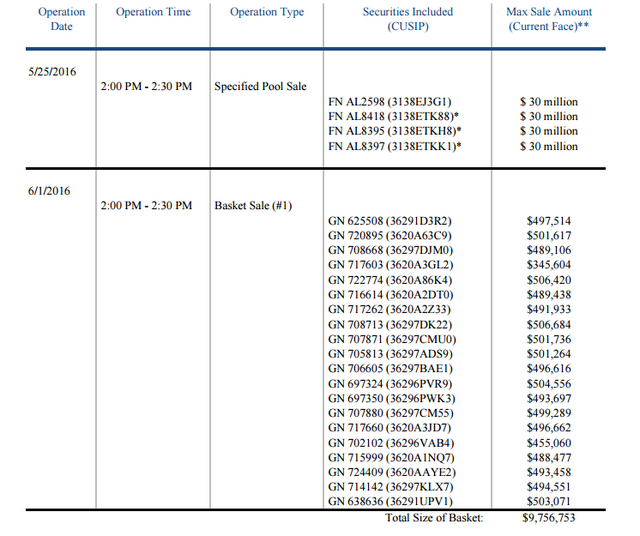
此外,纽约联储在同时发布的另一份声明中还称,将于5月25日和6月1日分别开展两次小规模机构住房抵押贷款支持证券(MBS)出售,总金额不超过1.5亿美元。
两份声明均强调,这些操作并不代表货币政策的改变,也不能被当做未来货币政策立场作出任何变更的时点的参考。
在执行量化宽松(QE)政策时期,美联储购进了4万亿美元债券。此前市场曾认为,美联储首次加息的时间难猜,但它将如何处置这些债券更加难猜。
在美国走出经济危机之后,美联储开始寻求将货币政策正常化,并于去年底进行了近10年来的首次加息。今年2月,美联储主席耶伦还表示,希望将资产负债表缩减至危机前水平,途径为调节短期利率。不过耶伦当时也强调,如果过早出售长期资产,或造成经济动荡。
在上月初,耶伦表示,美联储已经展示了缩减资产负债表规模的策略,将在利率略微更高的时候开始缩减资产负债表规模,希望最终将资产负债表规模显著地缩减。
她称,美联储在平稳地实施加息政策,希望在缩减资产负债表规模前获得更多复苏,全球增速疲软和美元走强已经成为障碍,美联储准备以获得保障的方式调整政策路径。
为什么要缩表?
不同于“加息”通过公开市场操作对短端利率的抬升,美联储的“缩表”,将通过直接抛售所持债券(国债和MBS为主)或停止到期债券再投资的方式,实现长期流动性的直接回收。
贝莱德投资研究所(BlackRock Investment Institute)在一份报告中曾指出,1/3美联储持有的国债(约7850亿美元)将于2018年末到期。
莫尼塔研究宏观研究主管钟正生曾表示,在美联储加息面临两难困境的情况下,“缩表”能在一定程度上弥补加息的弊端与不足。二者配合使用,既是对前期量宽政策的逆向调整,又能减轻单一政策工具对经济金融体系的冲击,这对提高货币政策正常化的效率是大有裨益的。
对市场有何影响?
钟正生称,在时间安排上,由于“缩表”这一工具相对加息而言较为刚猛,因而在加息这一步走稳之前,美联储可能不会贸然为之。
考虑到目前美联储所持的按揭支持证券(MBS)中,99%以上是在10年以后到期,而所持国债中有55%能在5年内到期,且减持MBS可能对美国经济复苏造成较大冲击,因此,未来美联储缩表更可能以减持国债而非MBS的方式进行,而且进程将是缓慢渐进的。
华尔街见闻此前也提及,市场的一大担心在于,如果美联储不对债券到期的本息进行再投资,其资产负债表缩减之路可能会给金融市场带来很多磕磕碰碰。贝莱德投资研究所称,如果任由美联储缩小资产负债表,将给市场造成恐慌。贝莱德在报告中写道:
让这些国债脱离(资产负债表)意味着货币政策的额外收紧,短期来看,这一变化对金融市场产生的影响可能比加息还要大。
巴克莱银行策略师Joseph Abate认为,美联储最有可能像退出QE那样,以逐步“缩减”的方式结束再投资,避免造成市场骚乱。
美银美分析师Brian Smedley认为,每周适量地出售40-50亿美元的短期债券,也是一种信号释放,将有助于平滑资产负债表的缩减,减少银行体系内的过度流动性,把短期国债还给更需要它们的货币市场。
不过不过瑞士信贷的Zoltan Pozsar上月则表示,流动性覆盖率(LCR)要求以及美联储对于银行持有大量高质量流动性资产的偏好将意味着银行不仅需要满足准备金方面的要求,而且还需满足LCR的标准。对于美国银行而言,国债是高质量流动性资产的首选,银行存准则起到了欧洲美元体系结算中介的作用。在巴塞尔III规则下,符合要求的回购规模和灵活性都受到了限制,这就导致债市从流动性已经无法回到过去的水平。
Pozsar指出,这也就带来了一个现实的结果:在达成LCR要求的前提下,银行不会再去堆积任何额外的准备金,美联储缩表的能力也因此受到了明显的限制。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

