


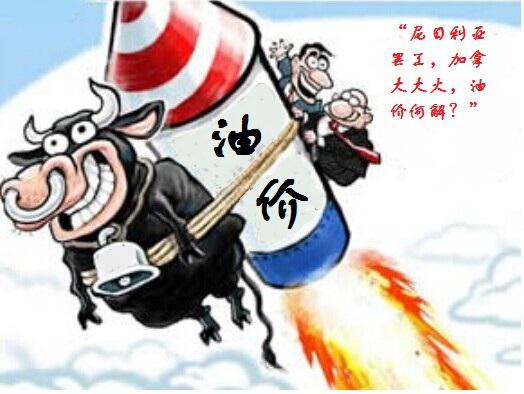
周二(5月17日)市场关注的焦点依然在众多美国数据和美联储官员的言论,虽然这些数据整体表现靓丽,且美联储官员再度发表鹰派言论,但市场投资者却并不认为联储会在短期内升息,美元因此涨幅受限,等待联储4月会议纪要的指引。原油方面,市场继续炒作供应中断的忧虑,加拿大大火和尼日利亚罢工仍然是市场挥之不去焦点,虽然API原油库存降幅不及预计,但油价在周二的交投中仍然触及七个月高点。
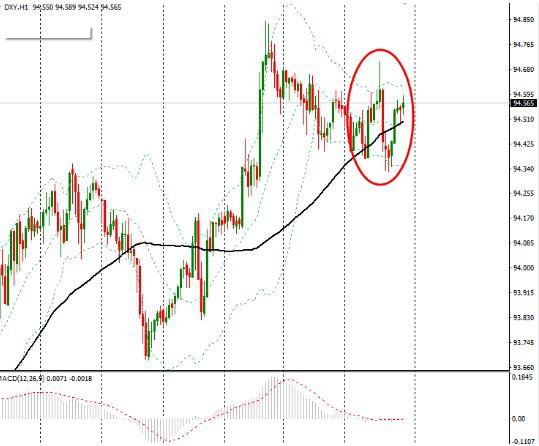
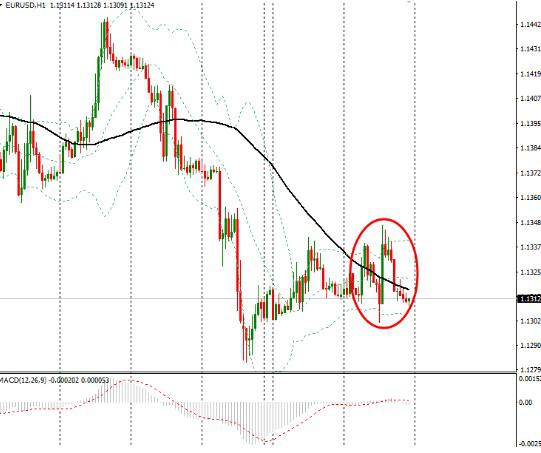
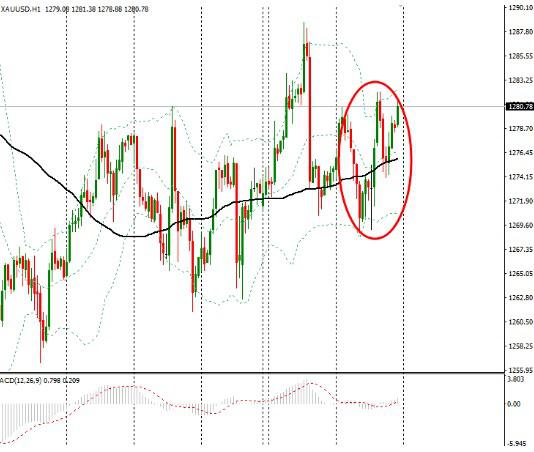
具体市场上,美元指数震荡交投于94.50附近,投注者权衡良好数据和鹰派言论是否能够支持联储短期升息;欧元兑美元震荡交投于1.13关口上方,欧元区通胀指标受油价走高支撑,缓解欧洲央行进一步行动的压力;金价上涨,美股下跌激发对黄金的避险买兴;油价触及七个月高位,受供应中断忧虑支撑,API原油库存下降幅度不及预期。
美元指数震荡交投于94.50附近,投注者权衡良好数据和鹰派言论是否能够支持联储短期升息。当日公布的经济数据良好、且联储众官员发表偏鹰派言论,但投资者并不认为联储会在短期内升息。目前市场的焦点集中在本周四凌晨2点,美联储公布的4月份会议纪要。
本周末将召开的七国集团(G7)财经领导人会议。这次会议可能暴露出,这个关系紧密的发达经济体集团可能在从汇率到财政政策等问题上均存在分歧。投资者怀疑日本召集各国协同做出政策反应以刺激全球增长是否能够成功。
Chapdelaine Foreign Exchange的董事总经理Douglas Borthwick表示,“过去几周市场一直在观望,希望从美联储、欧洲央行或日本央行的讲话和行动中寻找方向,本周末,情况会更加明朗,市场成交量也会随之增加,但在此之前,市场人士会作壁上观。”
Borthwick表示,“现在,光打雷不下雨已经不管用了,市场不再被官员们的讲话所左右,在他们动真格之前,市场不会真的作出反应。”
麦格理集团驻纽约的全球利率和汇市策略师Thierry Albert Wizman表示,“在进行美元押注前,交易商还在等待美联储行动前景明朗化。”
CRT Capital的高级公债策略师Ian Lyngen表示,“周二的数据这是我们关注的数据,这些数据为美联储通过年内升息一到两次继续收紧政策的进程提供了理据,但这并不表示,联储有马上升息的迫切性,因为市场仍认为,经济还不够强劲,无法应对像联储希望的那样大规模撤走宽松货币政策所造成的影响。”
投资者继续关注美联储今年的升息前景。根据芝加哥商业交易所集团(CME Group)的FedWatch工具,投资者现预计联储今年升息至少一次的几率为72%,高于周一的不到60%。
美银美林的分析师预计美联储加息路径将更加缓慢,将美联储年内加息次数预期由2次下调至1次,该行还将年末欧元兑美元预期由平价上调至1.08。
摩根大通驻纽约的全球研究主管Joyce Chang认为,2016年下半年美联储加息1至2次。当英国脱欧等不确定因素消退后,美国有理由在下半年推进政策正常化;股市下行风险大过上行可能。
论升息市场唇枪舌剑,忧中断油价一马当先
周二美国的经济数据表现良好。美国公布的新屋开工、营建许可、4月通胀月率以及工业产出数据表现均好于预期,支撑美元。
分析师表示,这些数据可能提升美联储收紧货币政策可能性,但从长期来看,投资者不必过分担忧。
具体数据显示,美国4月新屋开工117.2万,预期112.5万,前值109.9万,月率6.6%,预期3.3%,前值-9.4%;美国4月营建许可111.6万,预期113.5万,前值107.6万,月率3.6%,预期5.5%,前值-7.3%。
对于美国的房市数据,分析指出,4月新屋开工因独户与家庭住房营建数增加而受提振,其中独户开工数增长9.0%至2007年12月以来最高水平,这与得到改善的就业市场形成良性循环,更加表明美国的零售销售在第一季度的停滞后有所抬头,美国经济在第二季度开端时正重新获得动力。
美国4月CPI月率0.4%,创2013年2月以来最大涨幅,预期0.3%,前值0.1%;年率1.1%,预期1.1%,前值0.9%。美国4月核心CPI年率2.1%,预期2.1%,前值2.2%;月率0.2%,预期0.2%,前值0.1%。
分析指出,4月季调后CPI月率创2013年2月以来新高,通胀稳步上扬为美联储下半年加息提供弹药,不过4月FOMC会议上美联储态度有所鸽化,认为此前能源价格与非能源进口下滑使通胀难以增长,此外虽然零售销售表现较好,但4月非农增幅不如预期和初请人数上行也引发忧虑。
荷兰安智银行驻伦敦策略师称,“从美联储角度而言,只要核心CPI继续维持在2%上方,整体通胀继续显现回升迹象便会是利好发展,市场预期近期美联储升息可能不大,我们预计短期美国利率可能小幅上升,不过美联储是否允许通胀超调存在不确定性,料限制任何实质性上行空间。”
穆迪首席经济学家詹迪指出,离通胀目标的距离甚至比美联储所认为的还要近,所有迹象表明通胀更有可能继续上升。
美国4月工业产出月率0.7%,预期0.3%,前值-0.9%。分析指出,上月工业产出实现3个月以来首个增幅,其中器械与汽车产量录得稳固增长,美国制造业正在抵抗全球环境的下行压力,加上近期美元反弹无力、能源价格也趋于稳定,第二季度的经济或能重新加速,此外美联储关注的产能利用率有所上扬,加息空间料将扩大。
美联储三位官员发表偏鹰派言论。其中美联储中间派威廉姆斯发表偏鹰派言论。他称,FOMC在2016年加息2-3次将是合理的,不排除在6月份会议上采取行动的可能。美国薪资升幅超过数据均值所显示的水平,很多劳动力市场数据全面好转。美国达到或接近充分就业。所有迹象都表明美国经济持续温和增长,通胀率处于低位系美元走强和油价疲软所致。
中间派美国亚特兰大联储主席洛克哈特也发表偏鹰派言论,洛克哈特表示,不会排除FOMC在6月份加息的可能性,FOMC在今年加息2-3次是可能的。就现阶段而言,市场可能比我更悲观,就第二季度数据给出定论还略微言之过早。薪资和物价都朝着美联储的目标靠拢。美国就业市场存在一定程度的闲置问题,但接近充分就业这一目标。
美国达拉斯联储主席偏鸽派的卡普兰周二发表较为中性的言论,他称,美国劳动力市场存在更多闲置,有证据表明通胀率接近美联储2%的通胀目标,加息可能会在不远的未来得到保证,美联储将在加息问题上保持耐心、审慎和渐进。预计美国2016年GDP增速为2%左右。
欧元兑美元震荡交投于1.13关口上方,欧元区通胀指标受油价走高支撑,缓解欧洲央行进一步行动的压力。目前投资者焦点转向欧洲央行将于周四公布的上次政策会议的记录。
有数据显示,欧元区通胀预期指标有所攀升,可能缓解欧洲央行进一步行动的预期。欧洲央行看重的长期通胀预期市场指标-欧元区五年、五年远期损益平衡通胀率3月来首次升穿1.50%,向央行设定的近2%通胀目标靠拢。就欧元区来说,任何油价上涨可能将开始提振通胀的迹象,对于欧洲央行来说都是令人鼓舞的消息。
德国央行周二公布的月报显示,欧洲央行近期降息不合理。德国经济可能在一季度失去动能,但潜在增长趋势维持强劲。
欧洲央行管委会委员维斯科再度发表鸽派言论。他向德国《商报》表示,欧元区依然有实实在在的通缩风险;相比欧洲央行政策,更担心通缩危害储户,因为通缩会带来破产,对实体经济产生非常负面的影响。
论升息市场唇枪舌剑,忧中断油价一马当先
鹰派的欧洲央行管委魏德曼再度发表鹰派言论。魏德曼一方面肯定了当前的宽松措施,另一方面指出,欧洲央行不应该推出更多措施。他表示,“商定的宽松措施应得到实施,不应考虑采取更多的措施。直升机式撒钱不是欧洲央行管委会讨论的话题,不支持对直升机式撒钱进行讨论。经济预期显示国内物价压力正在增加。”
经济数据方面,当日欧元区公布的经济数据影响较为有限,具体数据显示,欧元区3月未季调贸易帐286亿欧元,前值190亿欧元;经季调贸易帐223亿欧元,预期220亿欧元,前值206亿欧元。
评论指出,3月数据虽录得扩大,但其原因是进口减少而非出口增加,具体而言3月欧元区出口环比下滑1.3%,进口环比下滑2.7%,这表明欧元区第一季度内需或呈现疲软;上周公布的GDP数据表现较好,但经济学家认为欧元区增速将转为缓和,贸易帐数据佐证了这一点。
金价上涨,美股下跌激发对黄金的避险买兴。金价周二上涨,扭转了稍早的跌势,美股下挫,激发了对黄金的避险买兴,而美元指数基本维持震荡交投,所以美国良好数据和联储偏鹰派言论并未对金价构成太大的打压。
现货金上涨0.3%,报每盎司1,277美元;现货银上涨0.5%,报每盎司17.21美元。
美股周二收低,激发了市场的避险情绪。稍早,随着股市一度小幅回升,获利回吐令金价一度下跌。受助于矿业股反弹,欧洲股市触及两周高位,但稍后回吐涨幅。
High Ridge Futures金属交易董事David Meger称,“过去几个交易日一直支撑金价的是全球经济疑虑,这驱动了黄金的避险需求。我们仍在努力评估美联储升息的可能性,明天的联储会议记录可以找到关于升息决定的其它一些蛛丝马迹。”
论升息市场唇枪舌剑,忧中断油价一马当先
不过周二,两位美联储官员称,可能在下个月的会议上升息。达拉斯联储主席卡普兰称,“美国经济足够强劲,不久的将来可以升息,但升息将是逐步的。”受此评论影响,金价回吐部分涨幅。
美国政府周二稍早报告称,美国4月消费者物价涨幅为逾三年来最大,因汽油价格和房租上涨,表明通胀正稳步提升,可能给美联储今年晚些时候升息提供理据。
周一公布的美国监管机构文件显示,索罗斯基金第一季通过上市交易基金买入黄金,这在周二盘初支撑金市。但长期以来一直看涨金市的投资人John Paulson却减少了黄金持有量。
黄金基金持仓继续增加。全球最大黄金ETF--SPDR GOLD TRUST持仓较上日增加4.76吨,至855.89吨
印度经济增长良好或提振黄金需求。印度经济事务部部长Das周一表示,该国今年经济增速将超出政府初步预期,若季节性降雨量正常,印度经济增速将达8%左右。在截至3月31日结束的财年,印度经济增长7.6%。
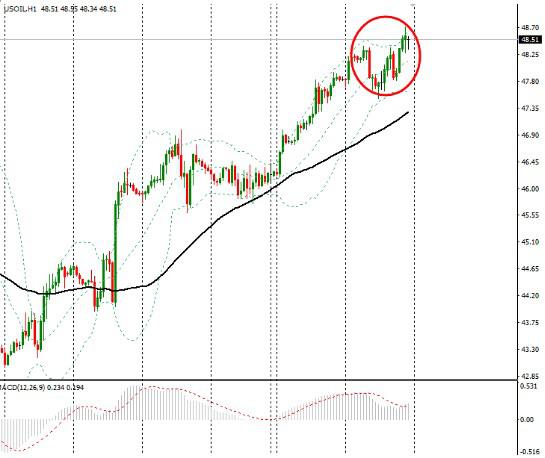
油价触及七个月高位,受供应中断忧虑支撑,API原油库存下降幅度不及预期。油价周二连续第二日上涨,美国原油触及七个月高位,因预计美国原油库存下降,新的加拿大野火威胁该国石油供应。
美国原油收涨0.59美元,或1%,报每桶48.31美元,盘中高见48.42美元,盘后交易中高见48.56美元。布伦特原油收高0.31美元,报49.28美元,稍早触及六个月高位的49.58美元。
对供应中断的担忧继续支撑油价上行。加拿大能源生产商面临新麻烦的报道提振市场人气,因袭击阿尔伯塔省麦克里默堡油砂产区的野火向北部转移,约有4,000人被迫从工作营地撤离。此外,分析师认为,尼日利亚罢工时间,使得该国的原油基础设施继续遭到破坏,这意味着这个西非国家目前的产量大约为100万桶/日,与2015年的平均产量相比减少了120万桶/日。
施耐德电气的大宗商品分析师Robbie Fraser说道,“供应中断问题仍将是原油期货价格的短期推动力。目前,加拿大和尼日利亚的原油生产仍旧面临着困难。供应中断再加上强于预期的需求增长,尤其是来自于中国的需求增长,已经至少是暂时性地消除了市场上的过剩供应。”
沙特原油产量增长的幅度可能少于预期。能源咨询机构Energy Aspects的报告显示,当前沙特已具备日产1250万桶原油的能力,但如果沙特获得的投资无法满足其开采新钻井的需求,沙特产量将很难超过1100万桶/日;由于钻井数量下降,自去年8月来沙特日产量一直维稳在1020万桶,预计本月仍无法突破1100万桶,且因障碍重重,预计到明年底其日产量都无法达到1250万桶。
论升息市场唇枪舌剑,忧中断油价一马当先
另外也有一些因素施压油价。对利比亚产量可能提高以及市场可能达到超买水平的担忧,限制了油市涨幅。利比亚石油行业的两大敌对派别在维也纳达成协议,表明该国向恢复基本停滞的石油生产迈出了第一步,油价受此影响走软。
惠誉旗下研究机构BMI Research指出,俄罗斯石油公司(Rosneft)正率领实现原油产量最大化,预计今年底将实现Lebedinskoye油田的商业化生产,同时其与挪威国家石油公司的合资公司Lisyansky block也会在6月开始运营;预计2016年俄罗斯原油产量同比将进一步增加0.7%甚至更高。
纽约盘后,数据显示美国原油库存减少幅度不及预期。该数据公布后,油价短线微幅回落。美国石油协会(API)周二称,上周美国原油、汽油和馏分油库存均下降。API公布,截至5月13日当周,美国原油库存下降110万桶,至5.419亿桶,调查的分析师预计为减少280万桶。库欣原油库存增加50.8万桶。
此外,API称,上周汽油库存减少190万桶,分析师预估为减少15万桶。上周馏分油库存减少200万桶,分析师预估为减少64.2万桶。
咨询公司Ritterbusch & Associates的Jim Ritterbusch称,“总体感觉是,两大市场目前仍然牛气十足,有能力将美国原油推至50美元大关之上,将7月布伦特原油推至53-53美元区域。”
不过,一些从事大宗商品交易的主要银行称,油价看似涨势过度。数据显示,布伦特和美国原油期货的相对强弱指标为66和69,接近70的技术性超买水平。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

