


当谈及跟踪黄金市场所有重要边缘的微小差异时,很少有人和英国券商ADMISI的保罗·迈尔奇利斯特一样具备敏锐的观察力。他曾在2014年12月的一份分析报告中展示黄金在新常态中以“做多日经——做空黄金”配对交易的形式在日本央行干预措施的融资货币方面发挥了惊人作用,表明各国央行在寻求抬高纸质资产价格时直接干预了黄金定价。
在其发表的最新报告中,他对黄金市场状态进行了分析,得出的结论更令人感到不安。具体来说,他研究了长久以来一直是黄金交易中心伦敦的金银市场协会,并发现它正陷入困境并且正面临着自1968年3月现货金供应不足崩溃以来的最大挑战。
接下来我们建议读者花至少一个小时的时间,边喝咖啡边看一下这篇“必读”报告。对于那些时间紧迫的人而言,报告摘要如下:利用伦敦金银市场协会和英国央行的金库存金数据以及海关总署的英国黄金净出口数据,迈尔奇利斯特计算出伦敦现货金(不包括ETF和央行所持有的黄金)盈余最近已经为负。
下图显示了2015年6月伦敦的黄金量,从图中不难看出,在减去ETF持有的、央行存储的以及自2015年6月以来黄金净出口量后,黄金盈余为负61吨.
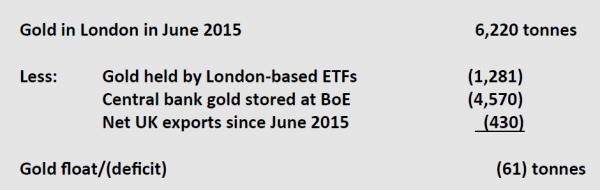
2015年6月伦敦的黄金量
迈尔奇利斯特如何得到这个数字的过程,已经在报告中进行了详细说明。现在我们翻到其报告中令人不安的总结部分,其内容是——“如果我们是正确的,那么伦敦金银市场正陷入困境,并且面临着自1968年3月现货金供应不足崩溃以来的最大挑战”。
这篇报告中还不乏一些非常重要的发现,大多数对于长期读者而言应该是不足为奇的。
以下为部分报告内容:
除了现有渠道的现货金需求增长外,每天未分配(纸)黄金的交易额就超过了2000亿美元。如果买家对市场结构和提供实际黄金的能力缺乏信心,那么市场可能由于试图寻找现货金的真实价格而变得紊乱。
下图反映了纸黄金账户和现货金账户各自特点。纸黄金账户相当于在银行开立的经常账户,而黄金仍是银行的资产,客户持有的只是银行的债务,该类型账户的使用者为投资者,要收取账户维护费;现货金账户以个人存款者的名义储存金条,要收取储存费,使用者为交易所交易基金和央行,持有现货金比持有纸黄金贵。
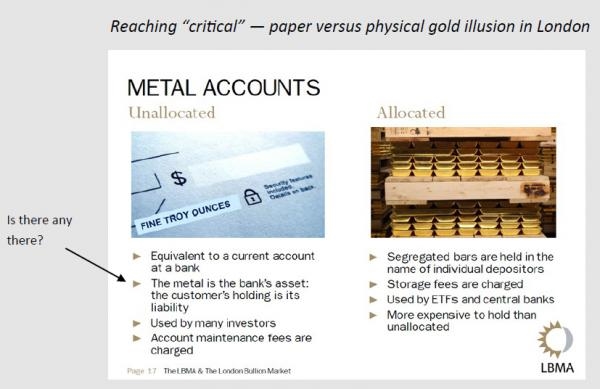
纸黄金账户和现货金账户的特点
直观地说,我们认为央行可能已经出借或出租黄金以维持现状以及掩饰技术性的违约。然而,出借或租赁可能再被出借或租赁出去,而不是被用于提供暂时流动资金。这是不可持续的,也意味着双重所有权主张。
展望未来,市场很容易受到现货金交易模式数种趋势的影响:
1、自2009年以来,全球央行已经从净卖方转为净买方;
2、上海黄金交易所人们提走大量现货金(2597吨,这个数字相当于2015年全球开采的黄金总量的80%以上),这表明了中国黄金需求的极端强劲;
3、伦敦黄金ETF持有的黄金量回升,自2016年1月以来该指标一直在上涨,西方投资者们又涉足现货金,英国的黄金净出口量也在增加,这主要是由于亚洲强劲的黄金需求,而这自2013年以来已经成为黄金市场的一大特点。
但是薄弱点还不仅局限于现货金银目前的趋势。
如果黄金没有盈余,那么将没有现货金支撑每天超过2000亿美元的纸黄金交易,而纸黄金交易量占了伦敦黄金交易量的95%以上。
纸黄金交易一直基于一个部分储备制度。只要黄金买主仍坚信如果有需要银行就能提供现货金,那么该制度就能发挥作用,然而我们的分析显示银行已经无法提供足够的现货金。
四年多来,纸黄金的出售量远超过了诸如中国和央行等各方不断增长的现货金需求量。黄金市场成为了一个基础因素颠倒的空想。在西方投资者们通过纸黄金增加净黄金持有量的时候,银行以非常具有弹性的方式增加纸黄金供应量。
多年来,我们一直认为黄金市场中现货金和纸黄金的分离对于准确的现货黄金价格发现是必要的。伦敦金银市场协会2016年1月期季刊的头版文章的标题为“批发现货金市场已遭破坏”,这可能是对“这个过程已经达到最后阶段”的确认。
在过渡期间,我们可能朝着双层黄金市场发展,即现货金的交易价可能高于纸黄金的,如伦敦和美国纽约商品交易所黄金期货的未分配黄金等。
“伦敦作为全球黄金市场中心的地位和声望正处于危险之中,除非伦敦金银市场协会、英国央行和其它股东进行迅速而广泛的改革”这一观点令我们感到遗憾。伦敦金银市场协会在结构上存在缺陷,早就应该改革——它不是交易所,它被纳入监管,它的透明度接近于0。更重要的是,它主要是票据信用和借项的系统,这有利于银行,但是破坏了黄金的前景以及黄金投资者们的利益。
看到了伦敦黄金市场的缺陷,中国的上海黄金交易所于2016年4月19日发布了按人民币计算的现货金基准黄金合同。看了上海黄金交易所的白皮书后,显而易见的是中国承认其这么做应该能使现货金的价格更现实,并且它的策略是将黄金市场价格发现从伦敦转移到亚洲。
不幸的是,对于伦敦而言时间已经所剩无几了。
庞大的西方资金池并没有减持黄金,它们几乎按照零风险加权。最终,黄金成为押注金融系统各个方面不当管理的赌注,如通胀、通缩、信贷风险攀升、市场对决策者信心下滑等。“主流投资者们和评论员们已经开始质疑央行政策”的事实对于黄金而言是有利的。
多年来,西方投资者们不投资黄金的主要原因是它没有收益。然而在一系列奇怪的投资中,由于诸如负利率等非常规货币政策,超过7万亿美元的债券现在为负收益,而黄金投资在收益方面还是合理的。和其它金融资产不同,现货金不存在与之相应的风险。
多年前我们曾引用过以下这么一段话:
“有人曾说,没人想要黄金,因此其美元价格持续下滑。对如此愚蠢的观点,许多有想法的人都嗤之以鼻。他们知道黄金的价格下滑是因为‘太多人在买黄金’。现在试想下,如果你是一个资产丰厚的人,多年来以更好的价格购买黄金不好?如果你的资产很少,你会不效仿巨擘的投资方法?赚大钱的人都在出售各种形式的纸黄金转而购买现货金。为什么?因为任何形式的纸黄金都在大幅贬值,其贬值速度要快于金属的。大规模的交易仍在伦敦金银市场协会进行着,但是一些东西正在消失。”
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

