


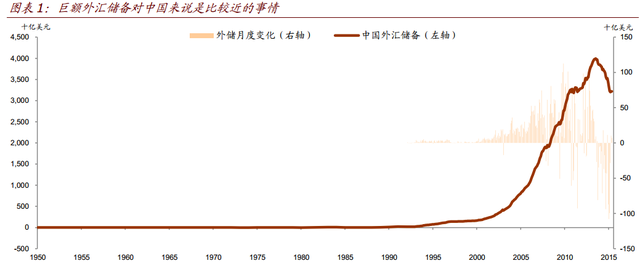
央行周六公布的最新官方储备资产数据显示,中国4月外汇储备增幅较3月份有所放缓,不过仍录得连续两月回升。截至4月底,中国外汇储备为3.22万亿美元,相较2014年6月3.99万亿美元的峰值已大幅回落。
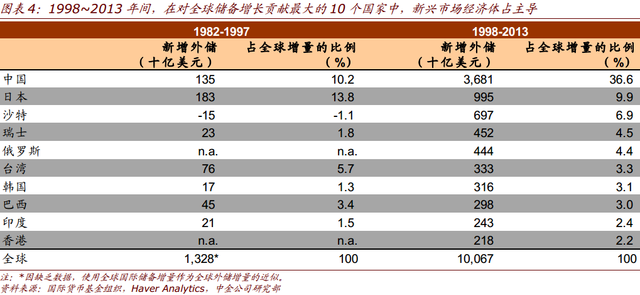
去年8月以来,外储下滑一度引发市场对资本外流的担忧。与其说担心外储下滑,不如说令市场形成担忧的是外储规模收缩的速度。不过,数年前,令央行头疼的是外储的持续累积。中金公司认为,2001-2010年,中国外储的过度累积,产生了低回报、扭曲中国货币政策操作、造成央行资产负债表被动扩张,以及银行存款准备金率高企的负面影响。
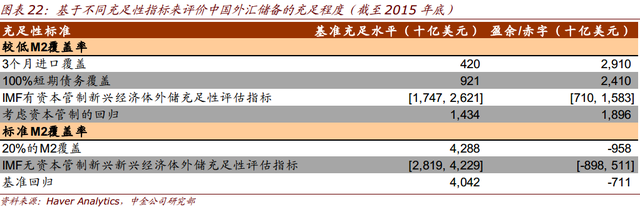
那么,中国到底应该持有多少外汇储备才能获得最大化收益呢?已有很多研究试图为新兴经济体外储充足率提供一个统一标准,但尚未达成共识。中金公司俞向荣、梁红、常慧丽在今天的报告中,采用一些广泛使用的指标来评价中国外储的充足程度:
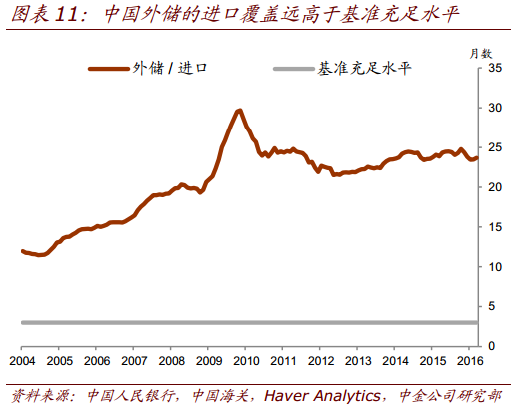
► 3个月进口覆盖(0.42万亿美元):该指标反映在遭受冲击情况下进口可维持的时间。中国所持外储可覆盖超过23个月的进口。
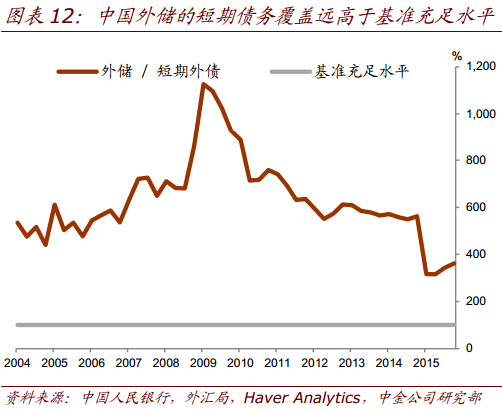
► 100%短期债务覆盖(0.92万亿美元):该指标衡量一国在危机时的外债偿还能力。中国外储超过其短期外债的361%。
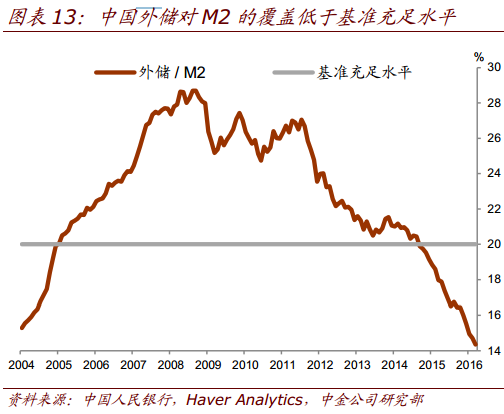
► 20%的M2覆盖(4.29万亿美元):该指标捕捉在资本外逃情景下应对境内存款外流所需外储。中国外储仅为其M2存量的14.4%;当然,我们需考虑中国仍对个人换汇实行每年5万美元的限额。
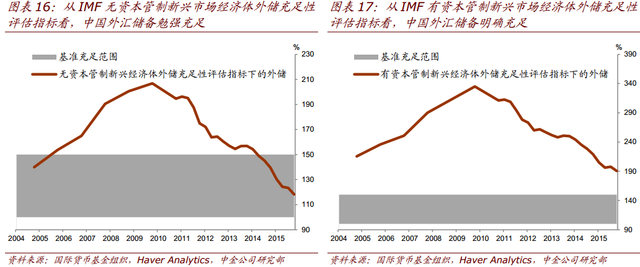
► IMF综合指标(作为有资本管制经济体为1.75~2.62万亿美元,作为无资本管制经济体为2.82~4.23万亿美元):该指标涵盖包括贸易冲击、债务偿还、资本外逃等在内的一系列风险,并根据不同汇率制度和资本账户安排设定不同的风险权重。该指标的100~150%为充足范围。中国外储是有资本管制经济体所需充足水平的191%,是无资本管制经济体所需的118%。
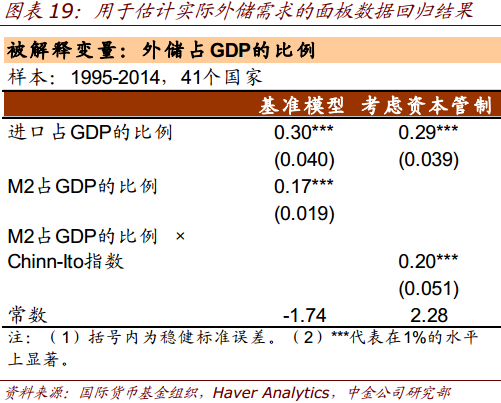
► 基于回归的测算(考虑资本管制为1.43万亿美元,不考虑资本管制为4.04万亿美元):该方法根据基本面因素估计实际外储需求。在基准情形下,中国在2005到2013年间持有外储过多,而在2014年后持有不足。但若考虑资本管制,即使在2014年后,中国仍持有过多外储。
归纳在一张数据表中,可以看到:
综合来看,中金公司认为,中国外汇储备大体依然充足,但对M2覆盖不足可能是一个薄弱点。相应地,当市场对人民币的信心动摇时,压力可能主要来自资本账户下的外汇流出。更长期地看,中国需增加汇率弹性以更好地缓冲外部冲击,降低持有巨额外储的必要性。如果人民币成为中国跨境资本流动的主要载体,货币错配等风险可从根本上得到抑制。因此,中国还应协同推进资本账户开放和人民币国际化。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

