


麦格理分析师Viktor Shvets团队称,中国国企,特别是一些僵尸企业,在中国经济高速增长时期,累积了过高债务。除非“高经济增速依赖高负债,高负债风险需要高经济增长覆盖”的恶性循环被打破,否则将导致严重后果。
以下是该行的分析逻辑:
1)为了达到经济目标增速,中国政府和央行对任何类型企业,特别是国企的信贷扩张十分慷慨。当中国经济增速高于不良贷款累积速度的时候,虽然问题没有暴露,但风险在累积。
据麦格理测算,截至去年,中国GDP负债率已经高达350%,约35万亿美元。
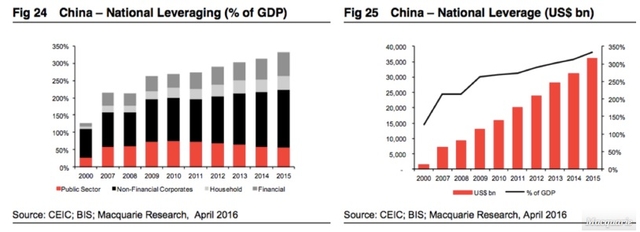
2)如果越来越多的公司无法偿债,银行等借贷者的借贷意愿就会下降。当流动性一旦枯竭,市场就会陷入金融危机。而作为全球经济增长引擎,如果中国经济出现问题,将对全球市场产生溢出效应。
更简洁地阐述如下:
中国的全要素生产率(TFP)增长已经接近零或者已经行至负领域。相当低的TFP意味着经济增长需要依靠杠杆(比如3-5万亿美元的债务增长可支撑5%-6%的名义GDP增长)。
但矛盾的是,高杠杆率会腐蚀私有领域的信心,进一步导致货币周转速度的下降,再进一步导致经济增长依赖更多债务累积。如此循环往复,将导致通货紧缩、股本回报率降低、以及债务认同等问题。
麦格理指出,除非该恶性循环打破,否则一场金融危机或经济快速下滑将是无法避免的后果。
中国坏账规模有多大?
Shvets指出,中国不良贷款率约为20%,合计1万亿美元。大部分在企业债,尤其是国企领域。另据IMF金融稳定报告数据测算,该行指出,中国商业银行资产负债表的不良贷款或已超过1.3万亿美元。
Shvets认为中国要解决这个问题并不容易。他指出,中国人口老龄化导致经济活力降低,经济增速难以恢复高增长来覆盖债务增长。
麦格理认为,即使中国可以顺利从债务支撑的投资驱动型经济中退出,也会导致国内信贷危机,或者经历另一个“失去的十年”。
由此看来,对中国经济来说,新增长点恐怕是唯一良药。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

