


美国联邦公开市场委员会(FOMC)将于4月26日开始召开为期两天的货币政策例会,并于北京时间周四(4月28日)凌晨02:00宣布最新利率决定并发表政策声明,此次会议过后并没有主席耶伦(Janet Yellen)的新闻发布会,市场普遍预期4月会议上不会采取行动,会后的政策声明将是关注焦点,投资者将据此研判有关加息预期的路径。
眼下没人预计美联储会在4月份加息,交易员所消化的当月加息可能性为零,FOMC可能斟酌措辞,向外界暗示年内加息的可能性依然存在。近期美联储官员的讲话暗示,FOMC可能会坚持他们全年的预估,认为经济增长将保持在趋势水平以上,但会后公告有可能会表达一定的鹰派倾向。
第一季度GDP表现到底是会支持美联储的预测还是会改变预期,这要取决于增长路径走向。彭博策略师Vincent Cignarella,市场对第一季度GDP的预估出现腰斩,若数据最终大幅逊于预期可能会改变美联储的政策意向。
美联储声明聚焦四个字:接近平衡
CNBC援引华尔街投行评论称,华尔街将高度关注美联储对经济增长状况的描述,而非利率决议结果本身,最关键的可能会是“接近平衡(nearly balanced)”这四个字。
高盛(GS)经济学家Zach Pandl和Jan Hatzius表示,“预期美联储声明中将表示经济前景面临的风险‘接近平衡’,或将表示今年初以来经济的下行风险已经有所消退。声明中可能会包括与去年10月FOMC声明措辞类似的表达,如:‘委员会认为经济活动前景和劳动力市场面临的风险为接近平衡的,但是仍在监测全球经济和金融发展状况’等。”
美联储此前曾用这个词来评估就业前景和经济活动,华尔街密切关注“接近平衡”这一措辞,将其看成是加息与否的暗号。
在今年1月和3月会议上,政策声明的措辞中都没有再度出现“接近平衡”的描述。今年年初全球金融市场动荡不安,美股也出现巨大跌幅,美联储自身亦对是否将继续利率正常化路径感到困惑。
去年12月美联储开启近10年来的首次加息进程,并暗示2016年将加息四次,每次25个基点。但年初以来的全球市场动荡令美联储对外部风险的关注度大幅提升,3月份会议上,美联储下调2016年加息次数预期至两次,被认为是较市场预期更为鸽派的举措。
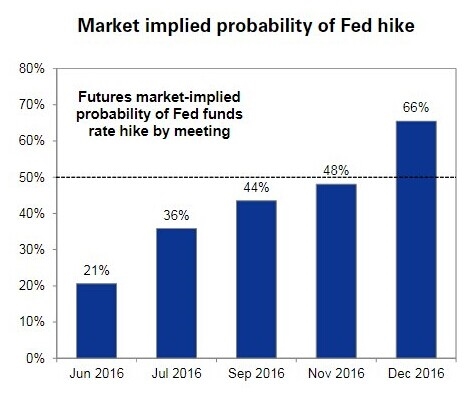
目前,市场认为美联储年内仅将加息一次,不及美联储3月份暗示的两次。美国联邦基金利率期货暗示,交易员预计美联储4月份加息的可能性依旧为零,但12月会议上加息的可能性已经升至66%,此前一度不足50%。
★ 投行机构前瞻:美联储希望在加息预期上做到平衡
anney Montgomery Scott LLC固定营收分析师Guy Lebas称,美联储下周面临的挑战是,决定要对6月加息的可能性作出多少暗示。法国巴黎银行(BNPP)高级美国经济学家Laura Rosner称,经济前景依然面临大量不确定性,在下周释放强烈信号美联储会在6月采取行动将是“一个危险的游戏”,因为如此一来,假若出现震荡,留有的政策空间将太小。
渣打银行(Standard Chartered Bank)驻英国高级经济学家Thomas Costerg则表示,美联储下周的难题将是如何继续维持利率不变,但同时让市场对加息保持预期,美联储不想留下让市场觉得他们不会再次加息的印象。
新加坡大华银行(UOB)研究团队认为,虽然政策上可能没有变化,但是FOMC声明中或将透露一些信息,让人们能对6月份会议进行更好揣摩。但是两次会议的间隔只有6周,依然不敢定论下一次加息将在6月,但官方措词方面预计会保留6月加息的可能性。
摩根士丹利(Morgan Stanley)表示,预计美联储将按兵不动,继续密切关注全球经济及金融状况,不会再提“风险平衡”的评估,不作出评估的话则意味着6月份加息的可能性并不大。
渣打银行(Standard Chartered)表示,美联储将维持审慎论调,不会出现“鹰派大反转”;应该会持续几个月都按兵不动,且不会就6月加息给出确定性暗示。鉴于核心通胀水平较低,预计美联储决策者们将拖延一段时间再加息。
道明证券(TD)策略师David Tulk则在报告中称,美联储下周的货币政策声明将“重申熟悉的主题”,即用国际局势发展来平衡美国经济基本面的改善。美联储4月会议的立场“总体谨慎”,意味着将继续提到全球经济/金融局势构成的风险。“会议结果很可能令那些预计美联储会承认金融状况改善的人士感到失望,同时还将令6月加息的可能性显著降低,令我们重新评估此前预计的6月和12月加息两次的预期。”
不过,即便美联储成功在“继续按兵不动的同时,让市场继续保持加息预期”,但正如德意志银行(Deutsche Bank)此前在报告中所指出的那样,基于政治因素,美联储可能今年一整年都不会加息。“6月份赶上英国脱欧公投事件,此后直至11月都要直接面临与美国大选有关的重要风险事件。”
此外,金汇财经曾介绍过,耶伦所在的整个美联储团队,虽然极力避免政治倾向性,但从历史来看,仍更多偏向于奥巴马甚至是下届总统大热人选希拉里所在的民主党。鉴于今年的特殊性(被主流政客认为是“政治小丑”的共和党大热总统候选人特朗普呼声愈加高涨),耶伦可能会基于政治的需求避免进行第二次加息。
先行指标达成共识:美国通胀将进一步走低,美联储还敢加息吗?
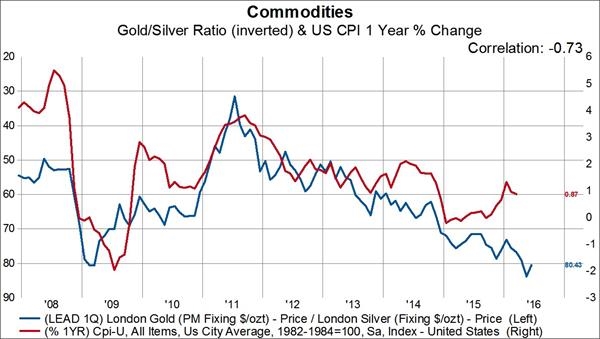
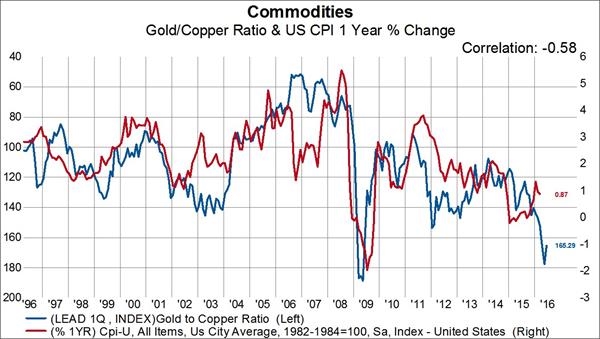
再者,据知名财经博客Zerohedge撰文称,通过金银价格比或是黄金/铜价比等先行指标来看,美国通胀可能会进一步走低。
自2008年以来,金银比率与通胀(滞后两个季度)呈现显著的负相关性,相关度高达-73%。这意味着,当金银比率处于上升趋势时,意味着未来两个季度通胀很可能会进一步走低。目前,金银比率已经突破2009年高点,表明通胀很有可能进一步走低。而金铜之比也已达到2009年来最高,也表明通胀很有可能进一步走低。
美元逾两年来首次转为净空头,悲 OR 喜?
外汇策略师们此前已经调降了对美元前景的预期,而在耶伦3月底释放了将对加息持“谨慎”态度的信号后,对冲基金纷纷放弃对今年美元上涨的押注。这也使美元在过去两年实现20%的累计涨幅后停止上涨。美元指数第一季度累计下跌4.1%,为2010年第三季度以来最差表现。
美元之所以在过去两年飙升,是因为市场预期美联储将收紧货币政策,而不是像日本央行和欧洲央行一样继续宽松。去年12月,美联储将联邦基金利率目标区间上调25个基点至0.25%-0.5%,为2006年来首次上调。
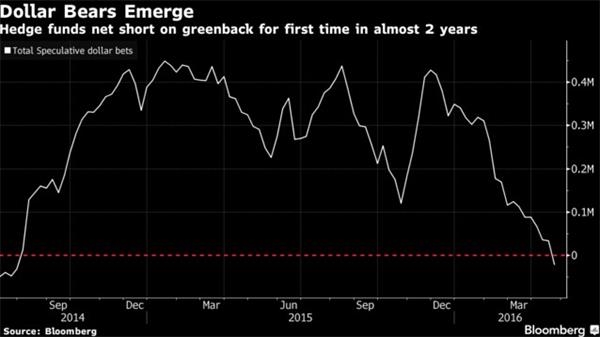
持仓数据显示对冲基金自2014年7月份以来首次转为看空美元。美国商品期货交易委员会(CFTC)公布的最新数据显示,对冲基金及其他大型投机客正押注美元贬值,为两年多来首次出现这种情况。数据显示,截至4月19日当周美元净空仓达到21567份合约,这是自从2014年7月份以来,美元兑其他8大主要货币持仓首次从净多头转入净空头。
与美元持仓逾两年首次转为净空仓不同,CFTC数据同时显示,日元净多仓攀升至71870手,连续第二周创至少1992年以来最高水平,表明投资者看多日元的意愿再次刷新已有记录以来的最高水平。
金汇财经日内稍早曾介绍过,日元净多仓飙至纪录新高也是“悲剧所在”。正所谓“物极必反”,日元升至正促使分析师们考虑日本当局遏制日元强势的可能性,而这一点也在日本央行传出要以负利率向银行放贷的新闻后得到初步印证。
日元兑美元周五单日暴跌250点,本周累计下跌2.71%,为G10货币中表现最差的币种。日元多头目前正走在悬崖边,一旦黑田东彦在下周的4月会议上出其不意地推出更多宽松政策,他们的软肋就会被打个正着。
法国农业信贷银行(Crédit Agricole)G10外汇策略主管Valentin Marinov和外汇策略师Manuel Oliveri和Jennifer Hau在报告中表示,仍然认为美联储下次加息行动将发生在6月份。金融环境已经完全恢复,市场通胀预期也已经脱离低点;不过两大“绊脚石”仍在,全球经济前景仍不确定之际,美国第一季度经济增速料继续放缓,不过,美联储很有可能会将此轻描淡写。
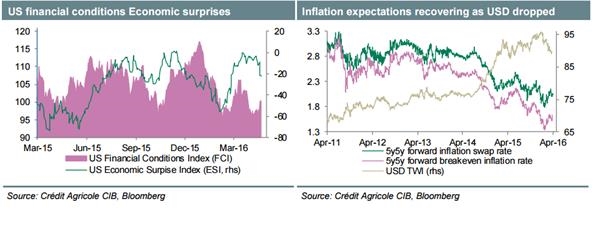
鉴于美联储强调“依赖数据”做决定,下周政策声明可能不愿意提供任何关于近期政策信号的线索,但同时也不太可能释放更为鸽派的预期。如果美联储政策声明对低迷的一季度经济增速轻描淡写或是将风险和全球经济状况的评估修改为“平衡”,将被视为鹰派意外。
针对汇市走势,法国农贷的经济学家们认为,过去两年驱动汇市走势的货币政策分化主题在今年年初有所中断,当时全球市场不确定性飙升以及疲弱的美国经济数据迫使美联储采取一个更为鸽派的政策立场,拖累美元指数暴跌。与此同时,诸如欧洲央行和日本央行等似乎已经意识到负利率政策的局限性,欧元和日元受此推动攀高。
“在下周美联储4月利率决议前,我们认为投资者应该重回政策分化的主题。尽管近期经济活动数据再次令人失望,但我们预计,受到大宗商品近期复苏以及全球金融环境改善的支撑,4月份政策声明将较3月份呈现出一个更为平衡的经济和通胀前景。就这个程度而言,美联储应该可以远离年初时过度谨慎的立场,美元指数应该会录得谨慎反弹,特别是针对那些我们认为祭出额外宽松只是时间问题的货币(欧元、日元等).”
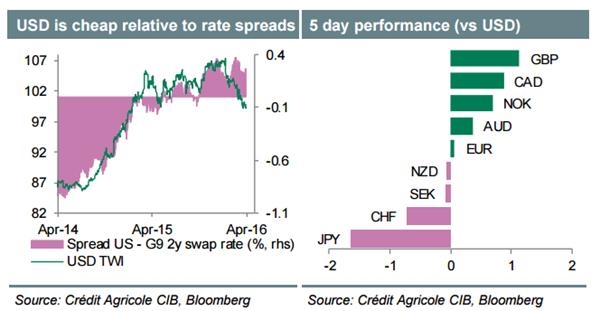
日元就是这类货币中的其中一个,由于市场风险偏好情绪回暖以及对于日本央行即将扩大货币刺激的预期升温,日元已经回吐部分涨势。我们预计日本央行下周将采取包括购买股票ETF的非常规激进措施。虽然直接目标不是日元,但这类举措应该会鼓励资金重回日本股市。此外,我们预计国内投资者在日元升值之后仍低配外汇资产的情况下,日本央行QE3将刺激进一步的投资组合外流。
“我们维持美元兑日元长期看涨的观点,我们同样认为,短期而言基于政策分化进行的交易策略可能会具有吸引力。特别是,我们认为做空日元兑那些已经达到央行宽松项目限制的货币将盈利,例如兑瑞典克朗和欧元。”
“其他货币方面,我们已经表达过商品货币反弹的风险,鉴于基于更为鸽派的美联储背景下美元走软在货币对的反弹中占据了很大一部分比重,因此对于在FOMC会议后商品货币迎来获利了结不会感到意外。另一个主题也将获得更多上涨动力,那就是民调显示英国脱欧风险已经明显减轻。我们预计英镑兑日元和瑞郎等避险货币可能会受到支撑。”
法巴银行认为,FOMC不太可能在6月份加息,将会避免大幅度改变预期走向;交易员们所消化的6月加息预期只有21.1%。
疲弱的经济增长,低通胀环境以及地震因素,降低了行动门槛,为日本央行采取行动创造了空间。4月28日为期两天的政策会议结束时,如果日本央行宣布采取更多刺激举措的话,将会给已创纪录的IMM多头仓位带来更大压力。如果日本央行不采取任何行动,美联储又偏鸽派的话,可能会逆转近期日元的疲弱表现,美元则可能会测试年内迄今的低点。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

