


本周金融市场可谓风险事件云集,央行方面,美联储、日本央行和新西兰联储都将公布利率决议,目前普遍预期美联储将不会在4月份会议上有所行动,但是政策声明可能将提供何时加息的线索。此外,投资者需要特别谨防日本央行行长黑田东彦(Haruhiko Kuroda)本周再度放宽货币政策,这可能令日元进一步遭受打击。经济数据方面本周同样好戏连连,美国GDP对于加息预期至关重要,而欧洲方面也将有大量“一线”数公布,这将为欧洲、英国央行指明方向。
美联储(FED)本周将召开会议,在市场趋于稳定的背景下,料与欧洲央行一样维持政策不变。不过日本进一步实施刺激举措的压力可能重燃,消息人士暗示,日本央行(BOJ)可能进一步放松货币政策。新西兰联储(RBNZ)方面,市场行情显示该联储本周会议降息25个基点的机率为31%。
美国商品期货交易委员会(CFTC)上周五(4月22日)公布的数据显示,对冲基金及其他大型投机客正押注美元贬值,两年多来首次出现这种情况。
数据显示,截至4月19日当周美元净空头仓位达到21,567份合约。这是自从2014年7月份以来,美元兑其他8大主要货币持仓首次从净多头转入净空头。
美联储是否会给出6月加息暗示?
美国联邦公开市场委员会(FOMC)将于北京时间周四02:00宣布利率决定,并发表政策声明。没有经济学家预测美联储会在4月份加息,交易员所消化的当月加息可能性为零。
(图片来源:路透)
分析师指出,关键的是本周FOMC政策声明是否会暗示,认真考虑6月加息。上周五公布的路透调查显示,分析师维持6月加息一次,年底前再次加息的预期。
德国商业银行(Commerzbank)分析师在报告中称:“美联储是否会给出市场所希望的暗示?人们不应期待会看到12月加息前那么清楚的信号,我们预计最多是声明有所"偏紧",以防市场打消对进一步调息的预期。”
道明证券(TD Securities)策略师David Tulk在一份报告中称,FOMC 4月27日的声明将“重申熟悉的主题”,即用国际局势发展来平衡美国经济基本面的改善。
Tulk指出,美联储的立场“总体谨慎”,就意味着将继续提到全球经济/金融局势构成的风险。会议结果很可能令那些预计美联储会承认金融状况改善的人士感到失望;还将令6月加息的可能性显著降低,令TD重新评估此前预计的6月和12月加息两次的预期。
法国巴黎银行(BNP Paribas)经济学家在一份报告中写道,本周美联储FOMC将“避免向任何一个方向撼动市场预期”,并对经济持“谨慎、但依然乐观的看法”。
报告称,虽然FOMC仍有通过措辞来影响金融环境的空间,但“我们不认为其即将做出重大的调整”;若明确暗示6月将会采取行动,将“令市场震惊”,目前市场预计年中加息的可能性在20%左右。
法巴称,6月加息的可能性很低,因为国内经济前景没有亮点,且全球局势存在不确定性;法巴银行仍预计FOMC今明两年将维持政策不变。
摩根士丹利(Morgan Stanley)分析师Ellen Zentner指出,美联储预计将维持联邦基金利率目标区间在0.25%-0.50%不变,继续监测全球经济/金融状况,不会再提“风险平衡”的评估;不作出评估的话则意味着6月份加息的可能性并不大。
渣打银行(Standard Chartered)经济学家Thomas Costerg认为,美联储将维持审慎论调,不会出现“鹰派大反转”。美联储应该会维持几个月都按兵不动,且不会就6月加息给出确定性暗示;鉴于核心通胀水平较低,决策者们将可拖延一段时间。
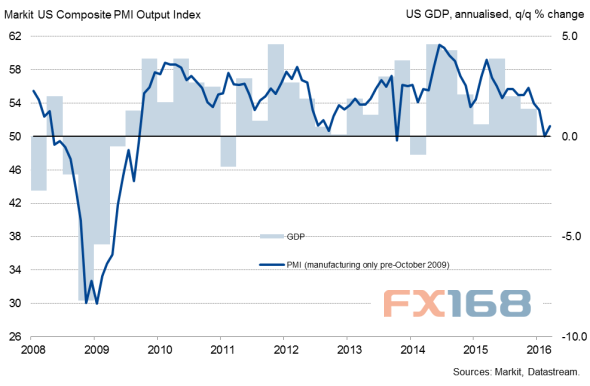
此外,美国第一季度实际GDP初值将于北京时间周四20:30公布。由于受到美元强势、全球需求疲软,及油价虽小幅反弹但仍低迷的抑制,1-3月GDP环比年率料低见0.2%。
(图片来源:DailyFX、FX168财经网(博客,微博))
这种情况令决策者预计今年只会再加息两次,就业市场强劲也不大可能改变美联储循序渐进加息的路径。
近期美联储官员的讲话暗示,联邦公开市场委员会可能会坚持他们全年的预估,认为经济增长将保持在趋势水平以上。第一季度GDP表现到底是会支持美联储的预测还是会改变预期,这要取决于增长路径走向。
黑田是否会再放大招?
日本央行本周也将评估货币政策,消息人士上周透露,因数据低迷,且日本再次发生严重地震,危及决策者预期温和经济复苏将令通胀上升的观点,有可能进一步放宽政策。
(日本央行行长黑田东彦 图片来源:路透)
如果日本央行真的采取行动,提高资产购买规模的机率,可能要比四个月内第二次降息的机率高。日本愈发可能财政政策和货币政策双管齐下。
Investec分析师Ryan Djajasaputra说道:“尽管美联储下周行动的可能性非常低,但日本央行周四可未必如此,我们目前的预期是日本央行今年稍晚会再次放松政策,但风险是可能提前行动。”
接受彭博调查的41位分析师中有23人认为,在通胀率徘徊于近零位置、增速远不及政府目标且日元升值进一步打压物价的背景下,日本央行将在下周举行的政策会议上进一步扩大刺激规模。
4月15-21日进行的这项调查显示,有19位分析师预计日本央行会加大交易所交易基金的购买,8位认为购债规模会增加,8人料央行会下调负利率。
第一生命经济研究所经济学家、曾就职于日本央行的Hideo Kumano表示:“我觉得下周进一步实宽松的概率相当大,通胀上行毫无动能,日元最近的上涨也进一步加剧这一风险。”
了解日本央行相关讨论的知情人士称,日本央行内部对日元升值可能影响通胀的担忧愈演愈烈。
美元/日元上周五升至三周最高水准,此前有媒体报导称,知情人士透露,日本央行之前对银行存放在央行的部分准备金实行负利率、以惩罚金融机构闲置资金后,如今央行可能考虑通过以负利率向银行提供部分贷款来刺激他们放贷。
因为消息未公开而要求匿名的人士表示,任何有关这方面的商讨,都会结合与进一步调低部分准备金适用的负利率相关的讨论。日本央行的刺激银行贷款计划(SBLF)目前以零利率提供贷款,知情人士称,这个计划最有可能成为实施上述选项的工具。
知情人士说,央行官员认为把这个工具加入日本央行的工具箱内,可以对经济产生积极影响,不过同时也会引起变相向商业银行提供补贴的疑虑。他们称,金融机构目前已经感受到负利率的惩罚,他们可能还会面临借款人要求进一步降低贷款息差的压力。
美元/日元上周五大涨逾2%,至111.80的4月1日来最高位。上周美元/日元大涨2.6%,为2014年10月底来最大周度升幅。
Commonwealth Foreign Exchange Inc首席市场分析师Omer Esiner表示,如果日本央行对银行贷款实施负利率政策,央行就可以将其存款利率在负值区域进一步下调,而不会对该国银行造成不利影响。
Esiner称:“这给予日本央行在负值区域下调利率的更多空间,因此日元做出反应。”Esiner表示,如果金融市场进一步回稳令日元压力进一步加重,美元/日元可能触及115。
Western Union Business Solutions分析师Joe Manimbo说道“日本经济实施货币刺激政策的条件似乎更加成熟了;再加上日本央行本周行动风险升高的报道,导致日元汇率下跌。”日元在市场动荡时期被视为避风港,日元兑美元今年升值超过7%。
CFTC的数据显示,对冲基金和基金经理的日元净多头仓位上周升至创纪录水平。日元升值促使分析师们考虑日本当局遏制日元强势的可能性。
欧洲大量“一线”数据公布
彭博经济学家Jamie Murray撰文称,4月的最后一周将公布一系列重要的欧洲经济数据,以周一一项备受信赖的德国经济增长指标——德国Ifo调查揭开大幕。周二相对比较清淡,周三将公布英国GDP初步数据——将是影响利率前景的关键。周四,则将公布德国通胀数据。周五将是一周中最繁忙的一天,将有欧元区GDP在内的重磅数据出炉。
欧洲央行行长德拉基上周四没有理会德国对其超宽松货币政策的批评,并誓言“只要有需要”,就会使用所有可能的政策工具。然而面对德国政界高层人士的尖锐批评,他被迫强烈地为低息政策辩护。
但他在欧洲央行维持利率不变后讲话的信息明确:药方有效,经济继续复苏,持续低通胀终于回升。德国周一将公布Ifo企业信心指数,也将考验这种说法。
英国央行已表明,将维持利率不变,直到欧盟成员国地位公投结束后,周三该国将公布GDP数据,为今年G7中首个公布该数据的国家。
英国央行表示,6月23日公投结果的不确定性,以及很多新兴市场状况不佳带来的阻力影响英国经济。
DailyFX撰文称,本周欧元区公布的通胀以及失业率等数据将受到关注。尽管欧元区内的一些国家依然深受失业率高企的困扰,但是欧元区的整体失业率已经降至2011年8月份以来的最低水平10.3%。但是近期的商业调查数据已经暗示就业增长正在放缓,因此失业率即使有改善也将是微弱的。此外,本周将公布4月份通胀初值,3月份时通胀率由2月份的负值水平升至持平。 

إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

