


远期期货价格反映的是市场参与者在今天愿意为未来某个时点买入/卖出某类商品所付出的价格。这基本上意味着这是对于投资者当前有意义的价格,而并非一定得是他们预计的这个商品未来的价格。而商品价格曲线正是由某一类商品不同期限期货价格所构成。
对于商品价格曲线所反映的期限结构,市场一般认为:
如果远期期货价格远高于现货,这意味着,市场对一类人支付了高溢价,这些人可以在当前买入并将之存储到未来。这种结构基本上被认为意味着当前现货市场供应过剩,而非未来价格会走高的预期。这种结构被称为“现货贴水(contango)”,一般被市场认为是利空的信号。
与之相反的情况是,如果现货价格远高于期货,那么市场也对一类人支付了溢价,这类人有能力在当前卖掉商品,并有能力在随后增加产量以弥补产出。这种结构反映出当前现货市场的短缺。这种结构被称为“现货升水(backwardation)”,一般被市场认为是利多的信号。
上述这些长期形成的看法基于这样一个逻辑,就是现货价格总是引领整个曲线,而非远期期货主导价格,而这种观点在近期遭到了挑战。比如,一个价格曲线平坦或现货升水的市场已经越来越被认为是这样造成:金融参与者不再愿意为长期储存商品提供融资,而这最终将拉低现货价格,而非此前认为现货带动期货价格。
当然,这也反映出市场对于长期再平衡的需求,这意味着当前的活跃生产需要永久的消失而非仅仅短暂的关闭。
高盛的大宗商品团队在近期的报告中认为,对于商品价格曲线的典型分析如今需要将“短周期产量”的因素考虑在内。
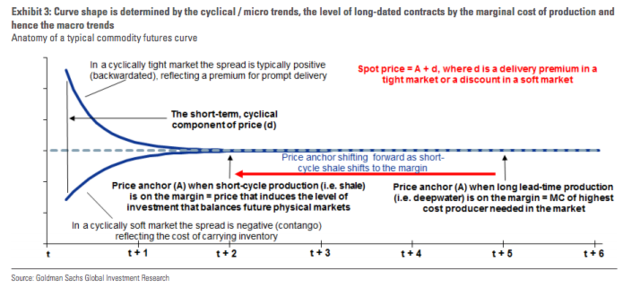
高盛在报告中写道,近期的布伦特原油价格曲线的走平是由于需求的激增所导致的:
...当市场价格不再反映储存成本、即市场不再需要储存原油时,如果没有计划使用这些库存的买家,这些库存原油就会被抛售到现货市场逐利。而因为当前的油价并未被那些提前退出的库存所压低,当前市场的紧张与北海及海湾库存现状就比较好解释。
但!高盛关于“原油市场要在更高价格上实现再平衡”的条件分析尚未被验证。高盛认为:
与1999年不同,当时价格和利润回升的原因是后衰退时期需求的反弹、非OPEC国家产量的下滑以及OPEC的减产,这一次产量的调整将是非常缓慢的,这也给价格大幅回调带来了空间。我们相信判断油价前景的关键在于:什么时候市场能够调整到一个可持续的供给不足状态,在这种状态下布伦特与WTI原油远期市场都出现深度的现货贴水。
我们仍然坚持上述在何种供给不足的情况将可能出现在三季度美国页岩油产量的下滑时。但重要的是,目前这种程度的产量下滑仍然不足以让市场达到上文我们所描述的情况。而低油价需要对生产商持续施压直到上述短缺的出现,因此任何过早的油价反弹最终都将结束。事实上,尽管预测下半年将出现供给缺口,我们仍然预测油价将维持在40-45美元,这是因为在油价走高刺激新的供给出现之前,油价需要维持在低位来持续压低供给并且让库存恢复到更加正常的水平。
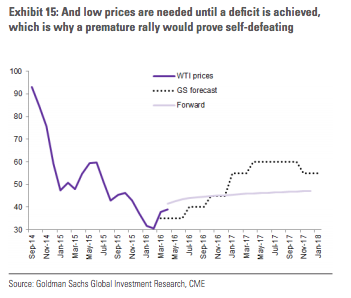
只有当市场重新达到平衡(即上文所言的轻微供给缺口状态),我们才能预期一个更高的油价并且市场回到通常的“现货溢价”状态。
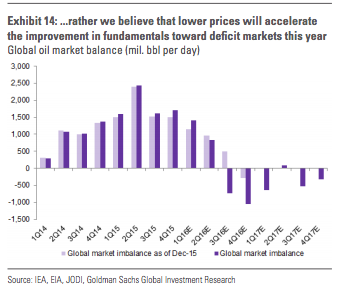
即便到了那个时候,考虑到如今页岩油生产的成本低廉,这将使得原油价格曲线将持续波动,直到边际页岩油生产无法再出现。
إخلاء المسؤولية: الآراء الواردة هنا تعبر فقط عن رأي الكاتب، ولا تمثل الموقف الرسمي لـ Followme. لا تتحمل Followme مسؤولية دقة أو اكتمال أو موثوقية المعلومات المُقدمة، ولا تتحمل مسؤولية أي إجراءات تُتخذ بناءً على المحتوى، ما لم يُنص على ذلك صراحةً كتابيًا.

